Acquistare la prima casa sotto i 36 anni porta vantaggi fiscali, ma i controlli sono stringenti. Requisiti, rischi, cosa succede con le lettere dell'Agenzia delle Entrate e come evitare la perdita.
La crescente attenzione sul tema delle agevolazioni fiscali destinate ai giovani che acquistano la prima abitazione è al centro delle strategie di verifica fiscale attuate negli ultimi anni. L'autorità fiscale ha infatti intensificato le operazioni di analisi e monitoraggio, soprattutto nei confronti di coloro che hanno beneficiato degli incentivi per l'acquisto della prima casa sotto i trentasei anni. Questa tendenza risponde sia alla necessità di verificare la corretta fruizione degli incentivi sia alla volontà di garantire equità nell'accesso ai contributi pubblici.
Negli ultimi periodi, l'introduzione di nuove modalità di controllo e lo sviluppo di archivi informatizzati, come quello dei rapporti finanziari presso l'Agenzia delle Entrate, hanno reso possibile un'azione di screening più selettiva. I giovani acquirenti, e in particolare chi rientra nella fascia d'età 18-35, sono oggi più soggetti a controlli sistematici sulle condizioni di accesso e mantenimento delle agevolazioni prima casa. Le lettere di notifica inviate ai beneficiari rappresentano soltanto la fase iniziale di un processo che può comportare una serie di accertamenti puntuali e, nei casi di irregolarità, sanzioni anche rilevanti.
Il rafforzamento delle procedure di verifica sottolinea l'esigenza, da parte dei contribuenti, di conoscere nel dettaglio normativa, requisiti e limiti di utilizzo degli incentivi. Un'informazione aggiornata e una gestione attenta della documentazione sono, oggi più che mai, essenziali per ridurre il rischio di contestazioni e conseguenze sfavorevoli.
Agevolazioni prima casa under 36: requisiti, benefici e norme
Le misure introdotte con il Decreto Sostegni bis (Dl n. 73/2021) hanno riconosciuto vantaggi fiscali di rilievo per under 36 che acquistano una prima abitazione entro le scadenze stabilite dalla normativa. Queste agevolazioni sono state oggetto di proroghe e precisazioni successive, con particolare attenzione alle circolari interpretative dell'Agenzia delle Entrate (es. circolare 14/E del 2024) e alla legge Milleproroghe:
- Chi può richiedere le agevolazioni: solo i soggetti che, all'anno dell'atto definitivo di acquisto, non abbiano compiuto 36 anni e siano in possesso di un ISEE non superiore a 40.000 euro.
- Tempistica per l'accesso: la finestra temporale copre inizialmente gli atti stipulati tra il 26 maggio 2021 e il 31 dicembre 2023. Tuttavia, la proroga legislativa consente di beneficiare dell'incentivo anche per i contratti preliminari sottoscritti e registrati entro il 31 dicembre 2023, con stipula del rogito definitivo entro il 31 dicembre 2024.
- Esenzione totale delle imposte di registro, ipotecaria e catastale per acquisti non soggetti a IVA.
-
Per acquisti da impresa costruttrice (soggetti a IVA): esenzione dalle imposte suddette e riconoscimento di un credito d'imposta pari all'IVA pagata. Il credito si può utilizzare per
- compensare altre imposte di registro, ipotecaria, catastale;
- abbattere l'IRPEF dovuta in dichiarazione dei redditi;
- compensare tributi con modello F24.
- Esenzione dall'imposta sostitutiva sui finanziamenti per acquisto/costruzione/ristrutturazione dell'abitazione.
- Agevolazione estesa alle pertinenze (categorie C/2, C/6, C/7) qualora destinate al servizio dell'immobile principale.
- la casa deve essere destinata ad abitazione principale e situata nel comune di residenza (o dove si intende trasferirla entro 18 mesi);
- non essere titolare di altri diritti di proprietà, usufrutto, uso o abitazione su immobili nello stesso Comune;
- non aver già fruito delle medesime agevolazioni su altro immobile in qualsiasi località nazionale (salvo vendita precedente entro i termini previsti).
|
Acquisto da privato |
Esenzione registro, ipotecaria e catastale; nessun IVA dovuta |
|
Acquisto da impresa |
IVA al 4% pagata ? credito d'imposta per pari importo, esenzione su altre imposte |
Come funzionano i controlli dell'Agenzia delle Entrate
L'attività di verifica avviata dall'Agenzia delle Entrate sui benefici under 36 prevede strategie mirate alla selezione dei casi a maggior rischio di irregolarità:
- Incrocio di dati patrimoniali e finanziari tramite archivi notarili e sistema informativo integrato;
- Analisi selettiva dei requisiti anagrafici (età, ISEE), temporali e della correttezza delle dichiarazioni effettuate in atto;
- Monitoraggio sugli atti di compravendita stipulati nei periodi coperti dagli incentivi, con focus particolare su chi ha effettuato cambi di residenza dopo la stipula, o non ha rispettato le condizioni particolari (ad esempio l'obbligo di alienazione di un precedente immobile in tempi utili);
- Controlli automatizzati sulle liste selettive dei contribuenti, rafforzati dalla costituzione di uffici specializzati allo scopo.
- I controlli possono avviarsi anche a distanza di mesi dalla registrazione dell'atto definitivo;
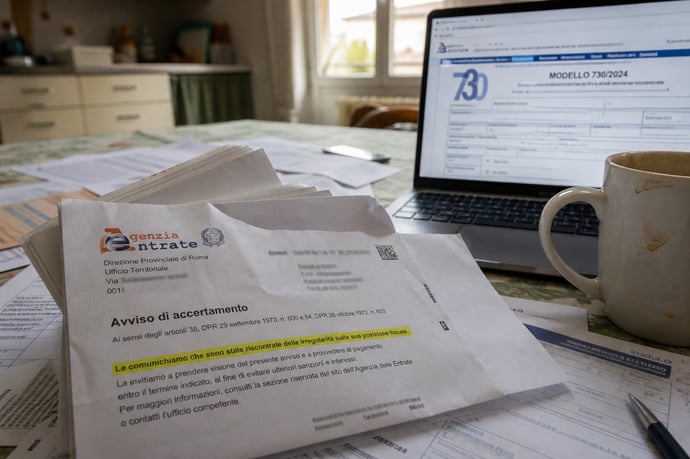
- Gli accertamenti si concretizzano tramite notifiche formali (lettera), che segnalano la necessità di trasmettere ulteriore documentazione oppure annunciano l'avvio dell'istruttoria;
- Generalmente, il destinatario ha un termine (solitamente di 30 giorni) per produrre la documentazione richiesta o per fornire chiarimenti.
Cosa succede se si riceve la lettera: rischi e accertamenti
Ricevere una comunicazione di verifica non determina automaticamente una sanzione, ma avvia un iter preciso. Il processo di accertamento prevede, come prima fase, la richiesta di chiarimenti e/o l'invio di specifica documentazione (ad esempio, certificazione ISEE, atti notarili integrativi, dichiarazioni di residenza effettiva):
- Se si dimostra la sussistenza dei requisiti alla data dell'atto, la procedura si chiude senza esiti negativi.
- In presenza di irregolarità oggettive (come falso nelle dichiarazioni, mancato spostamento della residenza, alienazione della casa prima dei 5 anni senza riacquisto di altra in tempi utili, o mantenimento di altro immobile acquistato con la stessa agevolazione oltre i termini di legge), l'Agenzia procede al recupero delle imposte non dovute, con maggiorazione degli interessi e applicazione di sanzioni (spesso il 30% delle somme dovute).
- Credito d'imposta già utilizzato: se la decadenza riguarda atti soggetti a IVA (acquisto da impresa), viene meno anche il credito. Il beneficiario è tenuto alla restituzione dello stesso, oltre a interessi e sanzioni se già sfruttato.
- Inadempienza temporanea o errori sanabili: in caso di omissioni non intenzionali (ad esempio la residenza non trasferita per cause di forza maggiore), è possibile fornire documentazione aggiuntiva o chiedere la riliquidazione volontaria dell'imposta, limitando così gli effetti sanzionatori.
|
Tipo di irregolarità |
Imposte recuperate |
Sanzioni |
|
Mancato spostamento residenza |
Imposta di registro al 9% (invece di esenzione); ipotecaria e catastale 50 euro ciascuna |
Interessi + 30% |
|
Alienazione entro 5 anni senza riacquisto |
Come sopra |
Come sopra |
|
ISEE superiore o età non conforme |
Recupero imposte agevolate + interessi |
30% e possibile perdita di credito d'imposta |
Quando e perché si possono perdere le agevolazioni
I motivi che possono comportare la revoca dei benefici sono ben precisi e sono dettagliati da normativa e prassi interpretativa. Tra le cause più frequenti si trovano:
- Dichiarazioni non veritiere rese al momento dell'effettivo acquisto;
- Mancato trasferimento della residenza nel Comune dove è ubicato l'immobile entro diciotto mesi dalla firma dell'atto;
- Alienazione dell'immobile agevolato prima di cinque anni senza acquisto di un altro immobile destinato a dimora principale entro dodici mesi;
- Mancata vendita del precedente immobile acquistato con le stesse agevolazioni entro i nuovi termini (ora due anni se l'impegno è assunto dal 2025);
- Fruizione indebita dell'ISEE o della condizione anagrafica under 36.
- Presentare istanza motivata, autodenunciando l'errore prima dell'emissione di un avviso di accertamento;
- Riliquidazione dell'imposta dovuta, versando la differenza di tributi e gli interessi legali;
- Sanzione ridotta rispetto all'ordinario 30%, se l'irregolarità viene sanata in tempi utili.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra