Quali sono le regole sulla compensazione tra crediti e debiti, i limiti operativi, i rischi e le nuove soluzioni in arrivo tra estensioni e sanatorie strutturali.
Un cambio normativo annunciato scuote l’equilibrio tra chi attende rimborsi e chi, invece, deve saldare debiti con il Fisco. Il sistema fiscale italiano vive una fase di crisi di fiducia e incertezza operativa: milioni di contribuenti si trovano in attesa di risposte chiare su quando e come potranno utilizzare i crediti accumulati per compensare imposte dovute e situazioni debitorie pendenti.
La nuova ondata di norme, molte delle quali ancora in fase di attuazione, rischia di rallentare o sospendere i rimborsi previsti dal modello 730 e di modificare radicalmente i meccanismi di compensazione, con impatti sulla pianificazione economica di famiglie, pensionati e imprese.
In questa tensione normativa e amministrativa si inserisce la necessità di comprendere, non solo a livello teorico ma in termini pratici, le nuove modalità operative, le soglie coinvolte e i rischi di blocco dei pagamenti. Quali sono le regole per compensare tasse e debiti con il Fisco attraverso i crediti fiscali detenuti? Quali errori evitare e quali opportunità cogliere tra le proposte legislative in corso?
Il rischio di vedersi congelare i rimborsi, l’aggravio delle cartelle esattoriali, o la perdita del diritto a utilizzare risorse utili per coprire altre imposte. È il momento di adottare un approccio informato, consapevole della normativa vigente e delle possibili novità in arrivo.
Come funziona la compensazione tra crediti e debiti fiscali: regole tecniche, limiti attuali e rischi
Il meccanismo di compensazione fiscale è uno degli strumenti principali per gestire i rapporti economici tra contribuenti e Amministrazione finanziaria. Tramite esso, chi vanta crediti d’imposta può utilizzarli per estinguere automaticamente o su scelta debiti fiscali sorti nello stesso periodo o in annualità diverse. Il principio della compensazione tramite i crediti è la semplificazione: ridurre l’onere finanziario evitando doppi passaggi di denaro.
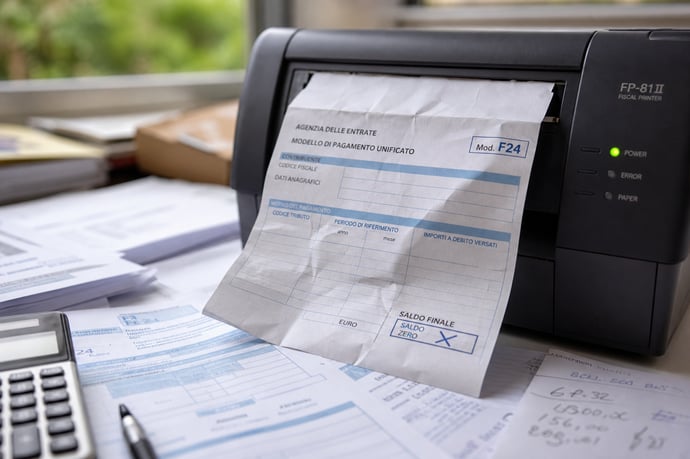
- Compensazione orizzontale: consente di usare crediti fiscali maturati (es. IVA, IRPEF, imposta sostitutiva, crediti da bonus e agevolazioni, eccedenze da dichiarazioni precedenti) per pagare altre imposte – anche di diversa natura. Si effettua generalmente tramite modello F24; se il credito copre l’intero debito, il modello rileva “saldo zero”.
- Compensazione verticale: riguarda la compensazione tra crediti e debiti della stessa natura (ad esempio IRPEF dell’anno corrente e debiti IRPEF di periodi precedenti), generalmente in dichiarazione.
- La compensazione può essere totale o parziale: il credito copre integralmente il debito, oppure solo una quota; la differenza va saldata secondo i tempi ordinari.
- Crediti superiori a 5.000 euro (dal 2025) richiedono il visto di conformità e la presentazione esclusivamente in via telematica dell’F24, oltre ai consueti controlli preliminari tra Agenzia delle Entrate e Agenzia della Riscossione.
- La compensazione coatta prevede l’utilizzo automatico dei crediti d’imposta a compensazione di debiti esattoriali iscritti a ruolo, in particolare se risultano cartelle esattoriali non saldate superiori a 500 euro.
- Le scadenze: la presentazione tardiva della dichiarazione o il mancato pagamento dell’F24 precludono la possibilità di compensare.
| Tipo credito | Possibile compensazione? | Soglie/Procedure speciali |
| Credito IRPEF | Sì | Oltre 5.000 euro: visto conformità obbligatorio |
| Credito IVA | Sì | Regole di decadenza, vedi sentenze Cassazione su attività cessata |
| Bonus edilizi/mobili | Fino al 2026 solo detrazione, in proposta utilizzo diretto su IMU/TARI | In attesa di approvazione legge |
| Debiti cartelle esattoriali > 500 euro | Sì (compensazione forzata) | Sospensione rimborso 730 in attesa decreto attuativo MEF |
Iter pratico: in presenza di un rimborso fiscale (es. da 730), l’Agenzia delle Entrate effettua controlli preventivi sulle posizioni debitorie dell’interessato. Se risultano debiti affidati all’Agenzia della Riscossione, avvia una comunicazione formale di proposta di compensazione. Il destinatario deve rispondere entro 60 giorni: l’adesione comporta utilizzo diretto delle somme per saldare il debito, mentre il rifiuto determina il congelamento delle somme fino al 31 dicembre dell’anno successivo e potenziale azione esecutiva.
Rischi tecnici e errori comuni:
- Dimenticanza di rispondere alla proposta di compensazione: può comportare blocchi prolungati e procedimenti esecutivi.
- Compilazione errata dei codici tributo nell’F24 o scelta errata delle annualità da compensare.
- Mancato aggiornamento anagrafico presso Agenzia delle Entrate/AdER: possibili sospensioni “non motivate”.
- Compensazione oltre i termini consentiti: in caso di crediti IVA, la giurisprudenza limita a due anni l’istanza di rimborso, se già utilizzato in compensazione dopo cessazione attività.
- Omissione documentale: l’assenza di prova sulle spese/crediti dichiarati espone al rischio di controlli preventivi e sospensione dei pagamenti (soprattutto per bonus edilizi e detrazioni sopra i 4.000 euro).
- Verificare regolarmente, attraverso il cassetto fiscale e il sito AdER, la presenza di debiti iscritti e crediti disponibili.
- Mantenere documento e comunicazioni in ordine, soprattutto per crediti cospicui o bonus pluriennali.
- Confermare (o meno) tempestivamente eventuali proposte di compensazione.
- Preferire la dichiarazione precompilata “senza modifiche” per ridurre i controlli, se i dati risultano congruenti rispetto ai dati in possesso dell’Agenzia.
- Prevedere la simulazione della dichiarazione almeno due mesi in anticipo rispetto alla scadenza.
- Se in dubbio sulla propria posizione debitoria, rivolgersi a un intermediario abilitato.
Nuove soluzioni in arrivo: estensioni della compensazione, sanatoria strutturale e impatti pratici per il contribuente
La compensazione fiscale si prepara a vivere una rivoluzione normativa. Diversi provvedimenti in via di definizione promettono di ampliare notevolmente le possibilità di utilizzo dei crediti d’imposta: da una parte, l’evoluzione della cosiddetta compensazione forzata e, dall’altra, la spinta a una sanatoria fiscale strutturale capace di rispondere finalmente alle carenze e ai limiti delle precedenti “rottamazioni” episodiche.Compensazione tra crediti fiscali e debiti locali: la novità più discussa riguarda la proposta di permettere l’utilizzo dei crediti derivanti da detrazioni, come quello della detrazione mobili , non più solo per IRPEF, ma anche per estinguere debiti verso enti locali come IMU, TARI, bollo auto e multe arretrate. Questo rappresenterebbe un cambio di paradigma, consentendo di superare la distinzione tra crediti nei confronti dello Stato e debiti verso Comuni o altre amministrazioni, offrendo ai contribuenti con crediti inutilizzati la possibilità di azzerare reali situazioni debitorie.
- La misura è al vaglio del Parlamento e ancora in attesa di approvazione definitiva.
- La regolamentazione pratica prevede che la detrazione, invece di essere solo “quota IRPEF”, potrà essere richiesta come compensazione diretta presso il Comune o l’ente impositore, per l’importo corrispondente al debito locale.
- Previsti nuovi limiti e aliquote dal 2027: la detrazione per mobili potrebbe scendere al 36% per l’immobile principale (attualmente 50%), calcolata come quota all’interno del bonus ristrutturazione e non più come quota autonoma.
- Piattaforma unica online presso AdER, accessibile in ogni momento.
- Graduazione delle condizioni d’accesso tramite indicatori di affidabilità (ISA per le imprese, parametri oggettivi per le persone fisiche).
- Rateizzazione prolungata (esempio: 54 rate bimestrali, interessi annui inferiori al 3%).
- Procedura trasparente e parametrata sul rischio, con aliquote ridotte per chi dimostra affidabilità o appartiene a categorie colpite da eventi eccezionali.
- Sconti o riduzioni per annualità colpite da crisi (es. pandemia, calamità naturali).
- Status premiale (“patentino di affidabilità”) per chi aderisce tempestivamente.
- Il passaggio dalla rottamazione quater alla quinquies permette di allungare il piano da cinque a nove anni, con maggiore flessibilità e minori obblighi stringenti.
- L’estensione delle compensazioni alle cartelle riferite non solo a debiti fiscali ma anche avvisi di accertamento, contributi INPS, multe e tributi locali ammissibili.
- Migliore programmazione e pianificazione fiscale (anche pluriennale) grazie alla chiarezza delle opzioni di compensazione e regolarizzazione.
- Accesso più semplice e continuo a strumenti attualmente disponibili solo in finestre temporali ristrette.
- Più rapidità nella chiusura di situazioni debitorie, con conseguente riduzione dei controlli preventivi e rischio di blocchi dei rimborsi.
- aumento dell’affidabilità personale e probabile sconto su future procedure accertative, per chi aderisce alle nuove piattaforme o regolarizza tempestivamente.
Leggi anche
- Come si possono compensare le tasse e i debiti con il Fisco con i crediti posseduti e nuove possibili soluzioni in arrivo
- Quanti debiti hanno in media gli italiani, chi rischia realmente il pignoramento e il sovraindebitamento e come si può evitare
- Piano del consumatore, il quasi condono quando si hanno troppi debiti per evitare pignoramento meno conosciuto del sovraindebitamento


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra