
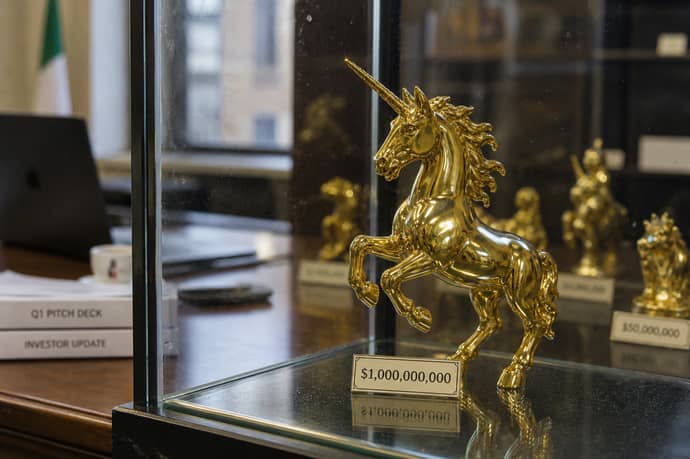
Quanti sono davvero gli unicorni italiani? Il conteggio oscilla da tre a diciassette tra criteri diversi, sede e valutazioni private, mentre il confronto europeo aiuta a leggere il peso reale del fenomeno.
Exein ha raccolto 270 milioni di dollari ed è stata valutata 1,7 miliardi, diventando nel 2026 il nuovo unicorno italiano della sicurezza informatica per dispositivi connessi. Con il suo ingresso, le aziende che rientrano nella definizione più restrittiva di unicorno italiano, ancora private e operative sul territorio, salgono a sei. I conteggi più estesi arrivano però a nove e, in alcuni casi, includono fino a diciassette nomi. La differenza non dipende per forza da un errore: cambia il perimetro applicato all’origine italiana, alla proprietà privata e alla permanenza nella categoria.
Che cosa significa startup unicorno
Si definisce unicorno una startup privata, quindi non quotata in borsa, che raggiunge una valutazione di almeno un miliardo di dollari attraverso un’operazione sul capitale. Quella soglia non dice quanto l’azienda fattura o guadagna. Di norma riflette il prezzo pagato dagli investitori nell’ultimo round e, di conseguenza, una stima implicita delle prospettive future.
Il termine è stato introdotto nel 2013 da Aileen Lee, venture capitalist e fondatrice di Cowboy Ventures. Lee lo usò per indicare la rarità delle società tecnologiche capaci di superare il miliardo prima dell’IPO, cioè della quotazione in borsa.
Essere innovativi o molto conosciuti, dunque, non basta. Nemmeno il controllo da parte di un fondo è sufficiente. Servono un modello replicabile, la possibilità di crescere oltre il mercato nazionale e una valutazione da almeno un miliardo, documentata da un’operazione finanziaria.
La classificazione, poi, non è definitiva. Quando una società viene acquisita, smette di essere privata in senso autonomo; con la quotazione esce dalla categoria degli unicorni; se la valutazione scende sotto la soglia, lo status precedente può non essere più attuale. Anche una stima giornalistica o un valore non legato a un round chiuso ha un peso diverso dal prezzo ufficiale di un investimento.
Perché il numero degli unicorni italiani cambia
Il primo punto riguarda la parola “italiano”. Nel conteggio più ristretto entrano le aziende nate in Italia, con attività e identità societaria riconducibili al Paese, che hanno raccolto capitale da private e superato il miliardo di dollari in una specifica operazione. Un elenco più largo comprende invece imprese fondate da italiani o cresciute inizialmente in Italia, ma poi trasferite negli Stati Uniti, nel Regno Unito o in altre giurisdizioni per trovare capitali internazionali.
La sede, quindi, può cambiare il risultato. Lo stesso accade con la storia dei fondatori. Una società può avere radici italiane, ma non essere più italiana secondo il criterio della sede legale o del quartier generale.
Il secondo discrimine è temporale. Gli archivi che registrano il massimo valore raggiunto possono conservare una società anche dopo la quotazione, l’acquisizione o il passaggio del controllo. Un registro storico risponde alla domanda su quante aziende legate all’Italia abbiano mai superato il miliardo. Un elenco aggiornato delle private attive fotografa una situazione diversa.
Conta anche la prova della valutazione. Database internazionali come Dealroom, CB Insights e Crunchbase raccolgono round, stime e dati societari con metodologie non identiche. Gli osservatori italiani possono includere aziende con radici locali o realtà per le quali il valore miliardario è stimato. Da qui nasce la forbice: sei unicorni in senso stretto, nove nell’elenco italiano più ampio diffuso nel 2026 e fino a diciassette quando vengono sommati ex unicorni, società quotate, aziende acquisite e realtà di origine italiana con sede all’estero.
I sei ancora classificabili come italiani
Il conteggio più prudente applica contemporaneamente quattro condizioni: origine italiana, modello da startup o scaleup, raccolta di venture capital e valutazione superiore a un miliardo di dollari ottenuta in un’operazione, mantenendo lo status privato. Con i dati disponibili, l’elenco aggiornato è questo:
- Exein è stata fondata a Roma nel 2018. Nel 2026 ha chiuso un round da 270 milioni di dollari, arrivando a una valutazione complessiva di 1,7 miliardi. Sviluppa sistemi di sicurezza per l’internet delle cose, quindi per automobili, server, telecamere ed elettrodomestici connessi. Lavora anche con produttori di semiconduttori come MediaTek e Arm.
- Domyn è una startup milanese di intelligenza artificiale, conosciuta in precedenza come iGenius. La valutazione miliardaria viene ricondotta al 2025, ma nei dati disponibili non è indicato l’importo preciso dell’ultimo round. L’azienda sviluppa sistemi di AI definiti sovrani e partecipa a un consorzio incaricato dalla Commissione europea di lavorare a un modello open source.
- Satispay è una società fintech italiana. Ha raggiunto lo status di unicorno con un round del 2022, senza che le informazioni disponibili precisino l’importo della valutazione. La sua applicazione permette di pagare tramite smartphone e nel tempo ha ampliato l’offerta, includendo servizi come il welfare aziendale.
- Scalapay, fondata nel 2019, opera nel settore buy now pay later. Ha superato il miliardo di dollari con un round del 2022. Il servizio consente di dividere gli acquisti in rate e comprende soluzioni di integrazione dei pagamenti per il commercio digitale e per quello fisico.
- Prima Assicurazioni è nata a Milano nel 2014. La valutazione superiore al miliardo è associata al 2022. L’azienda opera nell’insurtech, cioè nella gestione digitale delle assicurazioni, in Italia, nel Regno Unito e in Spagna. Dal 2025 è controllata dal gruppo Axa.
- Namirial è stata fondata nel 2000 a Senigallia. La valutazione miliardaria è collegata a un’operazione del 2022, ma nei dati disponibili non compare un valore preciso. La società offre servizi di autenticazione, identità digitale e transazioni elettroniche. È controllata da Bain Capital, PSG Equity e Ambienta SGR.
I nomi aggiunti dai conteggi più estesi
Il numero nove proviene da un elenco più ampio degli unicorni presenti nel panorama italiano fino all’aprile 2026. In questo caso entrano anche società la cui sede, proprietà o traiettoria internazionale rende meno netta la definizione di “italiana”. Tra i nomi ricorrenti figurano Bending Spoons, Reply e Technoprobe, oltre a Facile.
Bending Spoons è stata fondata nel 2013 e ha sede a Milano. Ha raggiunto una valutazione molto superiore al miliardo sviluppando e acquisendo prodotti digitali, tra cui Evernote e Meetup. Nel luglio 2026 si è quotata a New York e ha raggiunto una capitalizzazione indicata in circa 24 miliardi di dollari. Nella fotografia delle società private è dunque un ex unicorno, ma resta uno dei casi italiani più rilevanti per crescita e dimensione.
Reply, attiva nei servizi di consulenza digitale, è quotata in Italia dal 2000. Technoprobe produce apparecchiature utilizzate per testare i chip durante la fabbricazione ed è anch’essa quotata. Si tratta di un caso diverso rispetto alla maggior parte delle software company.
Facile, proprietaria di Facile.it e di altri comparatori, è controllata da un fondo di private equity. La sua presenza nell’elenco dipende dal criterio scelto e dal modo in cui viene qualificata l’operazione che avrebbe portato alla valutazione miliardaria.
Gli archivi storici possono citare anche Sysdig, fondata da italiani ma con quartier generale all’estero, e Depop. Quest’ultima è una piattaforma di social shopping incubata in Italia e acquisita da Etsy per 1,6 miliardi di dollari nel 2021.
Sono esempi che spiegano l’allungamento della lista. Non possono però essere sommati senza separare origine italiana, sede attuale, acquisizione e permanenza nella condizione di startup privata.
Tre, nove o diciassette: come leggere la forbice
Il numero più basso, tre, può apparire quando si applica una selezione estremamente severa. In quel caso si considerano soltanto le società ancora private, con un’identità italiana non controversa, una valutazione confermata e uno status di unicorno non superato da eventi successivi. Le fonti disponibili non permettono però di attribuire con certezza tutti e tre i nomi a un unico elenco contemporaneo. Non consentono neppure di ricostruire, per ciascuna società, l’importo e la data dell’ultimo round.
Diciassette nasce da un perimetro ancora più ampio. Comprende unicorni attivi, aziende quotate dopo la valutazione, società acquisite, imprese fondate da italiani ma domiciliate all’estero e valori stimati. Non indica quindi il numero delle startup italiane private che oggi soddisfano insieme tutti i requisiti tecnici. È un totale storico o identitario.
La differenza non è una questione soltanto editoriale. Un database che conserva il massimo storico risponde alla domanda: quante aziende legate all’Italia hanno mai superato il miliardo? Un osservatorio che elimina le quotate risponde invece a un’altra domanda: quante sono ancora private? Persino il criterio geografico produce risultati diversi. Un archivio basato sulla sede legale può escludere Sysdig; uno che guarda ai fondatori può includerla. Per questa ragione, il nome dell’elenco e l’anno a cui si riferisce devono accompagnare sempre il numero.
La valutazione di una startup nasce spesso dal round post-money. Se un investitore versa una somma in cambio di una quota, dal prezzo di quella partecipazione si può ricavare un valore implicito dell’intera società, anche superiore al miliardo. Non è però una capitalizzazione osservabile ogni giorno, come quella di un’impresa quotata. E non coincide con i risultati economici correnti.
La posizione di Bending Spoons si capisce proprio da questa differenza. Prima della quotazione poteva essere descritta come unicorno privato; dopo l’ammissione al mercato azionario è diventata una società quotata, benché il suo valore sia cresciuto molto. Lo stesso criterio vale per Reply e Technoprobe.
Depop segue un percorso ancora diverso: è stata acquisita. Il prezzo di vendita, pari a 1,6 miliardi di dollari, documenta un’operazione miliardaria, ma non la mantiene nel gruppo delle startup private indipendenti. Per Satispay è necessaria una certa cautela. Il nome compare tra gli unicorni italiani, ma il materiale esaminato non chiarisce ogni elemento utile a verificare in modo definitivo l’ultimo status privato e l’eventuale valutazione successiva al round del 2022.
Scalapay resta il caso fintech associato al superamento della soglia nel 2022. Exein è invece il caso più recente per cui sono indicati esplicitamente sia il round sia la valutazione.
Leggi anche
- Alessandro Monterosso era un infermiere in Calabria, è diventato imprenditore con una azienda da 1 mld: chi è e come ci è riuscito
- Chi e cosa fa Exien l'azienda di Roma che è passata da 55 milioni a 1,7 miliardi di dollari in soli 2 anni
- Lascia un lavoro importante per risolvere un problema comune a tanti genitori: la sua azienda vale ore 1,7 milioni


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


