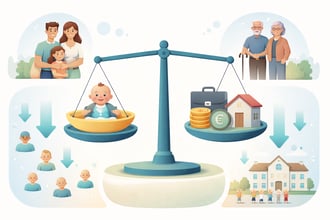
Un enorme patrimonio si trasferisce tra le generazioni italiane: i 40-60enni erediteranno miliardi, ma le diseguaglianze di tale ricchezza ne limiteranno l’impatto su figli e nipoti, segnando profondi mutamenti sociali.
Sta per accadere qualcosa di irripetibile: una somma immensa sta per cambiare proprietario all’interno delle famiglie italiane. C’è chi annuncia l’inizio di una nuova era di benessere, ma la realtà è diversa e i dati lo confermano: questa ondata di ricchezza sarà un evento unico, destinato a non ripetersi nelle generazioni future. Circa 6.460 miliardi di euro verranno trasferiti a chi oggi ha tra 40 e 60 anni, ma la catena si spezzerà qui. Si discute spesso dei numeri ma poco delle conseguenze, e ancora meno di ciò che questo significa per i figli e per i nipoti.
L’esperienza diretta di economisti, osservatori sociali e pensatori traccia un futuro in cui l’eredità non sarà più il collante della mobilità sociale in Italia. La fotografia dell’attualità mostra una distribuzione delle risorse senza precedenti, ma già a rischio di evaporare nei decenni a venire. Tutto ciò si innesta in una storia familiare italiana lunga decenni, dove l’accumulo di patrimonio era alla base della sicurezza, ma il contesto è cambiato: salari stagnanti, mercato immobiliare ormai inaccessibile per i giovani e una mobilità sociale pressoché bloccata.
Il passaggio generazionale odierno non è solo il più grande della storia del Paese, ma anche il più fragile. Dopo questa ondata, i patrimoni si assottiglieranno fino a svanire in molti casi. Comprendere i motivi di questa trasformazione epocale non è solo esercizio accademico, ma una necessità per chi vuole leggere dove sta andando la società italiana. Le famiglie, un tempo pilastri del benessere intergenerazionale, sono ora poste di fronte a una svolta che cambierà per sempre il concetto stesso di sicurezza economica.
Chi eredita: numeri, meccanismi e disuguaglianze del passaggio generazionale della ricchezza
L’attuale quadro della ricchezza in Italia mostra una concentrazione estrema tra le persone più anziane. Secondo fonti consolidate, il 75% della ricchezza nazionale è detenuto da over 50, con il 40% nelle mani di pensionati oltre i 65 anni, mentre meno del 9% appartiene alle generazioni sotto i quarant’anni.
Alla fine del 2025, il patrimonio netto delle famiglie italiane ha superato i 12.326 miliardi di euro, un valore pari a 8,5 volte il reddito disponibile nazionale. Il fenomeno chiave, evidenziato da Banca d’Italia e fonti come Il Sole 24 ORE, è la drastica riduzione della ricchezza detenuta dai giovani: nel 1991, il 16% delle famiglie era guidato da under 36, oggi questo dato si è ridotto al 6% e la quota di patrimonio di questi nuclei è passata dal 13% al solo 4%.
Il trasferimento in arrivo coinvolgerà prevalentemente chi oggi ha tra 40 e 60 anni. Si tratta di una generazione numericamente più ridotta rispetto a quella che lascia il patrimonio, per effetto del calo delle nascite nelle ultime decadi. Questo incide sulla suddivisione delle eredità, che risulteranno mediamente più cospicue per individuo. Secondo Bankitalia, la quota di patrimonio che avrà origine da lasciti salirà intorno al 40% per questa fascia, un balzo rispetto alla generazione precedente (30%).
Come si distribuisce la ricchezza? Le principali dinamiche sono riassumibili così:
- Il 10% più ricco possiede circa il 60% della ricchezza nazionale.
- La metà più povera del Paese ha in mano appena il 7,4% del totale.
- Questa polarizzazione è aumentata di 7 punti negli ultimi dieci anni, indicando una tendenza all’accentramento che si discosta dai trend medi europei.
- Figli di famiglie istruite e benestanti riceveranno lasciti più consistenti, spesso in forma di immobili e investimenti di valore.
- Le case che passeranno ai successori non sono tutte uguali: molte sono immobili in piccoli centri, case popolari acquistate a prezzi bassi negli anni 70-80, oggi spesso difficili da vendere o soggette a costi di manutenzione e a tassazioni significative.
- Chi eredita patrimoni intermedi o piccoli rischia di vedere il vantaggio evaporare tra costi di gestione, imposizione fiscale e limitata appetibilità degli asset trasferiti.
| Fascia di età | % ricchezza posseduta | % famiglie |
| Over 65 | 40% | <30% |
| 50-65 | 35% | 32% |
| 40-49 | 15% | 21% |
| <40 | 9% | 17% |
Una delle anomalie italiane è l’elasticità intergenerazionale del reddito: con un indice di 0,5 (dove 0 rappresenta mobilità totale e 1 immobilità assoluta), la realtà nazionale mostra come la condizione economica alla nascita continui a pesare sulle possibilità di accumulare ricchezza e accedere alla proprietà immobiliare. Le conseguenze di tutto questo sono osservabili già oggi: lavoratori sotto i quarant’anni possiedono in media il 50% in meno rispetto a un coetaneo degli anni ’70. Salari fermi, mercato del lavoro instabile e prezzi delle case fuori portata bloccano ogni spiraglio di crescita patrimoniale autonoma.
Spesso si commette il grave errore di credere che i patrimoni trasmessi possano garantire sicurezza a lungo termine. In realtà, secondo il Williams Group fino al 70% delle famiglie perde la ricchezza ricevuta entro una generazione e fino al 90% nell’arco di tre. Quasi il 70% degli intervistati dichiara un peggioramento del tenore di vita subito dopo il passaggio generazionale. Inoltre, solo una piccola parte della popolazione (5%) si dimostra realmente consapevole delle difficoltà nel mantenere e accrescere il patrimonio familiare.
Le leggi di successione italiane, regolate dal Codice Civile (art. 456 e seguenti), garantiscono la quota legittima agli eredi diretti ma non intervengono sulla qualità o sulla reale utilità del patrimonio trasmesso. Le imposte di successione restano tra le più basse in Europa, ma il processo di erosione del valore di case e investimenti non risparmia nessuno, specie nelle zone svantaggiate o caratterizzate da calo demografico e immobiliare stagnante.
Le distorsioni prodotte sono molteplici:
- Chi non eredita fatica a costruirsi un patrimonio, specie tra i giovani privi di aiuti familiari.
- Le disparità si radicano ulteriormente, pregiudicando ogni prospettiva di mobilità sociale.
- I patrimoni più consistenti, assegnati a un numero ridotto di beneficiari, vengono spesso investiti in “beni rifugio” che non producono ricchezza o sviluppo reale.
Dopo l'ondata: perché ai nipoti non resterà nulla e come cambierà la società italiana
Finita l’era d’oro dei passaggi successori, il panorama si fa allarmante per le generazioni future. Nonostante le cifre impressionanti che stanno circolando tra Istituti di ricerca, banche e analisti, è ormai chiaro che le nuove generazioni non avranno accesso alla stessa ricchezza dei genitori o dei nonni. La catena della trasmissione patrimoniale rischia di interrompersi, nella maggioranza dei casi già dal secondo passaggio.
Le dinamiche che portano a questa realtà sono molteplici e, spesso, sottovalutate:
- I giovani adulti di oggi guadagnano salari reali inferiori rispetto alle generazioni precedenti, con carriere più frammentate e precarie.
- L’acquisto della casa, per decenni via maestra dell’accumulazione, è diventato pressoché impossibile: prezzi elevati, mutui inaccessibili, redditi troppo bassi.
- Le eredità riguardo immobili secondari o asset poco liquidi raramente si trasformano in reale benessere: all’opposto, comportano spesso costi, tasse e gestione difficili.
- La demografia determina che molte famiglie hanno uno o due figli, quindi il patrimonio di ciascun genitore si suddividerà sempre più, moltiplicando i rivoli anziché creare nuove solide fortune familiari.
- La crescente importanza del consumo del patrimonio in vita (grazie a speranza di vita record e politiche pensionistiche non più così generose) limiterà nel tempo la quota trasferibile.
Le implicazioni sociali vanno ben oltre la mera questione familiare. Cambiano profondamente il ruolo e la funzione stessa della famiglia italiana. Da incubatrice della sicurezza economica, diventerà luogo di condivisione di rischi, precarietà e, spesso, incertezza. La vera mobilità sociale, già fragile, rischia di prosciugarsi del tutto.
Questo nuovo paradigma porta a una serie di effetti di vasta portata:
- I nipoti erediteranno poco o nulla, con una quota del patrimonio già frammentata, consumata o svanita tra costi fiscali e spese di mantenimento.
- Senza un sostegno patrimoniale, i giovani saranno sempre più dipendenti dallo stipendio anziché dalla proprietà, cambiando la natura dei consumi, degli investimenti e delle scelte di vita.
- La società italiana rischia di polarizzarsi ulteriormente: solo una quota ristretta continuerà a godere di continuità patrimoniale, la maggior parte sarà esclusa.
- Gli errori più comuni sono credere che le dinamiche del passato si ripeteranno: chi oggi è genitore o nonno tende a sottovalutare i rischi di erosione del patrimonio e le nuove difficoltà del mercato immobiliare.
- Riconsiderare la gestione patrimoniale alla luce delle sfide crescenti: diversificare, tutelarsi dai rischi di deprezzamento immobiliare, adottare una pianificazione più attenta e meno focalizzata esclusivamente sugli immobili.
- Potenziare l’alfabetizzazione economico-finanziaria tra le giovani generazioni, requisito essenziale per non disperdere patrimonio laddove ci sia ancora ricchezza da trasmettere.
- Puntare su reti di supporto e strumenti assicurativi in grado di compensare la mancanza di solide risorse familiari.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra