
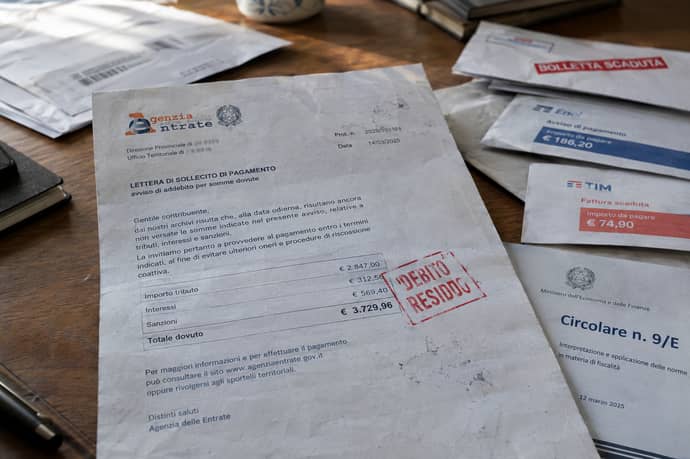
Cosa resta da pagare anche se l’esdebitazione è accolta: quali debiti restano dovuti, chi resta escluso, cosa cambia per i tributi e quali sanzioni sopravvivono secondo la circolare 9/E delle Entrate.
Per chi è sommerso dai debiti, l’esdebitazione è l’ultima possibilità di un nuovo inizio. Ma chi la ottiene non si ritrova a zero: la circolare n. 9/E del 21 ottobre 2026 dell’Agenzia delle Entrate spiega che alcune cose restano dovute anche quando il tribunale ha accolto la richiesta. È un chiarimento rivolto agli uffici delle Entrate, ma riguarda direttamente chi è in sovraindebitamento, comprese le persone fisiche e gli imprenditori sotto soglia che non possono finire in liquidazione giudiziale.
Cosa cambia con l’esdebitazione: il debito diventa inesigibile
Il primo punto da capire è che il debito non si cancella. Nelle procedure liquidatorie, la liquidazione controllata e la liquidazione giudiziale, il debito diventa inesigibile nei confronti del debitore: i creditori perdono l’azione esecutiva e di riscossione, quindi non possono più pignorare né far valere il credito su di lui. Vale anche per i debiti tributari: dopo il decreto di esdebitazione gli uffici devono sospendere i ruoli e i carichi affidati all’agente della riscossione. Secondo la sintesi di EC News, in passato ottenere lo sgravio dei ruoli era spesso difficile, anche con un provvedimento definitivo.
Non tutti però ne beneficiano. Coobbligati, fideiussori e obbligati in via di regresso non sono coperti dall’esdebitazione: se un parente ha firmato una garanzia per voi, quel debito resta a suo carico. Un’altra differenza riguarda i tempi: l’esdebitazione tutela il debitore, non chi ha garantito per lui, che può trovarsi a pagare anche cifre elevate. Chi ha dato una fideiussione deve quindi sapere che il creditore può rivolgersi a lui anche dopo l’esito favorevole per il debitore.
Cosa resta da pagare: i debiti esclusi
Per legge (articolo 278, comma 6, del Codice della crisi) restano fuori dall’esdebitazione tre categorie di debiti. La prima sono gli obblighi di mantenimento e alimentari, come l’assegno ai figli o all’ex coniuge. La seconda i risarcimenti per fatto illecito extracontrattuale, cioè i danni causati a qualcuno al di fuori di un contratto. La terza le sanzioni penali e amministrative pecuniarie, con un’eccezione: quelle accessorie a debiti che si sono estinti.
La distinzione tra sanzioni accessorie e autonome è il punto pratico più delicato. Le sanzioni accessorie seguono il debito principale: se questo è esdebitabile, lo sono anche loro. Le sanzioni autonome, cioè non legate a un altro debito, restano a carico del debitore anche dopo l’esdebitazione. Gli esempi citati sono quelle del Codice della strada e del Codice del consumo, le sanzioni della normativa bancaria e finanziaria della Banca d’Italia e quelle per assegni emessi senza provvista. Secondo EC News, il gestore della crisi dovrebbe individuare fin dall’inizio quali passività siano davvero esdebitabili, per non creare false aspettative. Un esempio concreto, nostro e non della circolare: una multa stradale non pagata, un assegno di mantenimento arretrato o un risarcimento per un danno causato a un terzo possono restare in piedi anche dopo il decreto, mentre un vecchio debito con una finanziaria o con il Fisco diventa inesigibile.
Una cautela: nella sintesi della circolare l’esclusione delle sanzioni autonome vale per le procedure liquidatorie. Il Tribunale di Genova, il 16 ottobre 2026, ha ritenuto che non valga per la ristrutturazione dei debiti del consumatore, e in quel caso le sanzioni del Codice della strada sono state considerate suscettibili di riduzione. È una decisione di un singolo tribunale, riportata da EC News: non è una regola generale.
Chi può ottenerla e quando
L’accesso non è automatico. L’articolo 280 del Codice richiede, tra l’altro, l’assenza di condanne definitive per bancarotta fraudolenta e per altri delitti contro l’economia, l’industria o il commercio, salvo riabilitazione; l’assenza di pregiudizio ai creditori, per esempio con la distrazione dell’attivo o la simulazione di passività; la collaborazione leale con gli organi della procedura, mettendo a disposizione informazioni e documenti. Non si può ottenere l’esdebitazione se se ne è già avuta una nei cinque anni precedenti, né più di due volte in totale. Gli uffici verificano inoltre che il sovraindebitamento non sia dovuto a colpa grave, malafede o frode.
Sul fronte fiscale, secondo ItaliaOggi la circolare chiarisce che la sola prevalenza dei debiti fiscali o il mancato pagamento delle imposte per anni non bastano a negare l’esdebitazione: il mancato pagamento prolungato non è di per sé colpa grave se è dovuto a crisi oggettive o a crediti non incassati. Servono quindi elementi concreti, come omessi versamenti pur avendo risorse o pagamenti preferenziali a privati.
I tempi dipendono dalla procedura. Nella liquidazione controllata il diritto matura dopo tre anni dall’apertura o dalla chiusura, se anteriore. Per l’incapiente, cioè chi non ha reddito né beni da offrire, l’esdebitazione può essere concessa una sola volta. Il reddito netto di riferimento è l’assegno sociale aumentato della metà, moltiplicato per la scala di equivalenza Isee: la circolare precisa che è un indicatore, non un automatismo. Contro il decreto è ammesso solo il reclamo al tribunale collegiale entro 30 giorni.
Attenzione alle sopravvenienze e agli errori da evitare
Chi ottiene l’esdebitazione come incapiente deve sapere che il beneficio non è un lasciapassare definitivo: se entro tre anni sopravvengono utilità, per esempio un’eredità o una vincita, i creditori possono agire su di esse. Per questo conviene pianificare con il gestore della crisi, l’organismo di composizione della crisi (Occ), prima di chiedere qualunque cosa. L’esempio dell’eredità o della vincita è nostro, per rendere l’idea: le fonti parlano genericamente di utilità sopravvenute.
Altre indicazioni della circolare mostrano come le Entrate intendono muoversi. Nel concordato minore il voto sui tributi spetta alla Direzione provinciale, mentre l’agente della riscossione vota solo sui propri oneri; il silenzio vale consenso, quindi gli uffici devono pronunciarsi nei termini e motivare il dissenso. La proposta deve garantire ai crediti erariali un trattamento non deteriore. Nella ristrutturazione del consumatore, la moratoria sui crediti erariali privilegiati comporta interessi legali. E per chi finisce in liquidazione controllata su istanza del creditore, i debiti scaduti e non pagati devono essere almeno pari a 50.000 euro.
In pratica, e qui il ragionamento è nostro, chi ha troppi debiti dovrebbe procedere in questo ordine: capire se è consumatore o no, perché cambia la procedura; fare l’elenco dei debiti distinguendo tributi, sanzioni, alimenti e garanzie; e affidarsi a un professionista, perché ciò che resta dovuto dipende dalle singole voci. La circolare non cancella le differenze tra una procedura e l’altra, ma offre una regola comune agli uffici delle Entrate: ed è un punto fermo per chi cerca un nuovo inizio senza illusioni.
Leggi anche
- Troppi debiti, a che punto scatta il rischio di pignoramento di soldi, casa e auto e cosa fare subito per evitarlo
- Ho 28 anni, impiegato statale, ero soffocato dai debiti di gioco: la mia rinascita dopo la decisione del giudice
- Marco della Noce, ex comico Zelig della Ferrari salvato da 500mila euro di debiti: cosa era successo e come va ora

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


