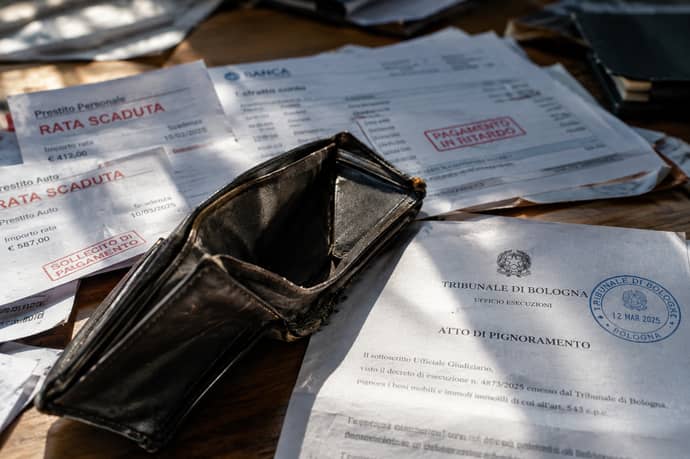
Dalle slot alle scommesse online, 120.000 euro di debiti a soli 28 anni. Poi la richiesta di aiuto e il tribunale: ecco come si è arrivati a un piano di rientro sostenibile e le regole che ha seguito.
Cinquecento, seicento euro al giorno. Slot machine di pomeriggio, scommesse sportive online di sera. Un posto fisso nel settore pubblico, uno stipendio che arriva puntuale ogni mese, e intanto il conto che si svuota e le finanziarie che continuano a dire sì. Nel giro di pochi anni i debiti toccano 120.000 euro. L’età: 28 anni.
Oggi quella cifra è un quarto. Il tribunale di Bologna ha omologato un piano che la riduce a circa 30.000 euro, da restituire con una sola rata da 550 euro versata a un mediatore, che pagherà i creditori negli anni. Il giudice non ha cancellato il debito: lo ha reso sostenibile. È una differenza che conta, e questa storia la spiega meglio di qualsiasi manuale.
Lo stipendio sicuro non protegge
Ha 28 anni e lavora nel settore pubblico. Ha un posto fisso, uno stipendio regolare e un contratto che molti coetanei invidiano. Nel giro di pochi anni accumula circa 120.000 euro di debiti con banche e finanziarie.
Il motore è il gioco: slot machine e scommesse sportive online, con giocate che arrivano a 500-600 euro al giorno. Il tempo libero si divide tra la sala giochi e il computer. Un lavoro stabile non frena questa dinamica: la rende più rischiosa, perché lo stipendio fisso apre la porta ai finanziamenti, e i finanziamenti alimentano la giocata successiva.
Il momento in cui si ferma
Chi arriva a quel punto non ne esce da solo. Il giovane lo capisce e chiede aiuto. È la decisione che cambia tutto.
Il percorso ha tre tappe:
- Il Serd di Bologna. Il servizio per le dipendenze patologiche avvia la terapia. La ludopatia è una dipendenza riconosciuta, e si cura.
- L’amministratore di sostegno. Il tribunale nomina una figura che lo affianca nelle questioni pratiche: conti, pagamenti, scadenze. Non è una punizione, è un sostegno per rimettersi in piedi.
- Il piano per i debiti. Restano i conti da sistemare, e l’amministratore si rivolge al tribunale.
La procedura: ristrutturazione del debito da sovraindebitamento
L’amministratore di sostegno chiede al tribunale di Bologna l’omologazione del piano di ristrutturazione dei debiti per risolvere la crisi da sovraindebitamento. È uno strumento previsto dalla legge per chi non riesce più a far fronte agli impegni e non è un’impresa: il consumatore propone un piano di pagamento ai creditori, il giudice lo verifica e, se i requisiti ci sono, lo approva.Tre elementi lo caratterizzano:
- i requisiti sono molto stringenti;
- interviene un mediatore terzo, nominato dal tribunale, che segue il piano;
- l’approvazione del giudice rende il piano vincolante anche per i creditori contrari.
Il risultato: da 120.000 a 30.000 euro
Il piano omologato prevede questo:- il debito complessivo scende a circa 30.000 euro;
- il giovane versa un’unica rata da 550 euro al mediatore;
- il mediatore paga i creditori nel corso degli anni, fino a estinguere i debiti.
Il giudice, proposta e piano ammissibili nonostante le opposizioni dei creditori
A decidere è il giudice Arianna D’Addabbo, della terza sezione civile del tribunale di Bologna. Dopo aver ascoltato i legali di tutte le parti, approva il piano. Nella sentenza scrive che proposta e piano devono ritenersi ammissibili.
Il passaggio più rilevante riguarda i requisiti soggettivi. Il tribunale ha già valutato positivamente, in una fase precedente, l’assenza di condizioni che impediscono l’accesso: colpa grave, malafede o frode nella creazione del sovraindebitamento. È il filtro centrale. Chi si indebita con dolo o con comportamenti fraudolenti resta fuori. Chi cade nella dipendenza, chiede aiuto e si cura, entra.
Alcuni creditori hanno provato a opporsi. Il tribunale ha respinto tutte le proposte alternative delle finanziarie.
In un caso la sentenza contiene un’osservazione che pesa: la concessione dell’ultimo finanziamento è avvenuta in una situazione nella quale l’esposizione debitoria complessiva e la capacità di reddito del ricorrente non erano compatibili con un’ulteriore obbligazione. Il giudice mette così sotto la lente il comportamento di chi eroga credito. Prestare a chi ha già debiti sproporzionati rispetto al reddito è un elemento che il tribunale valuta, e che incide sull’esito.
Va detto con chiarezza: la sentenza non stabilisce una regola generale, perché ogni caso dipende dai fatti. Ma indica quali fatti contano.
Cosa insegna questa storia
1. Chiedere aiuto è il primo atto legale. Senza il percorso al Serd e senza l’amministratore di sostegno, nessun tribunale avrebbe una base su cui costruire un piano. La cura e la procedura camminano insieme.
2. La giovane età è un fattore di speranza concreta. Il caso ha colpito per l’età del protagonista. Proprio questo offre, più che in altri casi, la possibilità di costruire un futuro lontano dal gioco. Resta un’osservazione di contesto, non un criterio della sentenza.
3. I requisiti sono rigidi. Nessuno sconto automatico. Colpa grave, malafede e frode escludono dalla procedura. Un piano costruito su dati falsi non passa.
4. Il debito si ridimensiona, non scompare. Trentamila euro, restituiti a rate attraverso il mediatore, sono un impegno reale. La procedura non cancella la responsabilità: la rende sostenibile.
5. Anche chi presta ha doveri. Concedere un finanziamento a chi non può restituirlo non è una scelta senza conseguenze, e il giudice lo ha scritto.
Come si arriva a una procedura simile, non è una scorciatoia, è una via d’uscita
Il percorso, in termini generali, segue una sequenza ordinata:
- Riconoscere il problema e rivolgersi a un servizio per le dipendenze.
- Raccogliere tutta la documentazione: debiti, creditori, redditi, spese.
- Rivolgersi a un professionista o a un organismo di composizione della crisi, che redige il piano e affianca il debitore.
- Presentare la domanda al tribunale, che nomina il mediatore e valuta i requisiti.
- Attendere l’omologazione e rispettare il piano nei tempi stabiliti.
La storia del giovane impiegato di Bologna dice una cosa semplice. Si può uscire dal gioco e si può uscire dal debito, ma servono due condizioni: la cura per la dipendenza e un piano credibile davanti a un giudice. Il tribunale ha riconosciuto entrambe.
Il giovane ha oggi davanti una rata, un mediatore e un futuro. Il resto lo scrive chi, a 28 anni, ha deciso di fermarsi.
Leggi anche
- Pignoramento da 300mila euro cancellato a Catanzaro: una sentenza significativa che può interessare molti
- Crisi aziendali e familiari: 10mila aziende in fallimento, 7 mln di persone con debiti e a rischio pignoramento
- Pignoramento di soldi, beni o casa: quando scatta se non si paga, quali soglie contano e come evitarlo in tempo

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra