Quando i debiti diventano un problema per conto, casa e auto? Ecco, in quali casi scatta il rischio di pignoramento, quali somme sono protette dalla legge e cosa conviene fare appena arriva un avviso.
Avere debiti non significa perdere subito conto, casa o auto. Il pignoramento arriva solo dopo una sequenza di atti, e ogni passaggio lascia un margine per intervenire. Cambiano però molto le regole a seconda di chi è il creditore: una banca o un privato, che deve passare da un giudice, oppure l’Agenzia delle Entrate-Riscossione (AdER), che per le cartelle può procedere con regole proprie. Il quadro che segue è informativo e non è una consulenza legale.
Quando scatta il rischio
Per pignorare servono un titolo esecutivo (una sentenza, un decreto ingiuntivo, una cartella di pagamento o un accertamento esecutivo) e la notifica al debitore, con un termine per pagare. Nel caso della cartella, il termine è di 60 giorni dalla notifica. Se passa più di un anno dalla notifica senza che sia partita l’esecuzione, il creditore deve inviare una nuova intimazione di pagamento.
Il rischio concreto comincia quindi quando ricevi una cartella, un’intimazione o un precetto e il termine scade. Prima non c’è pignoramento, ma da quel momento il tempo è poco.
Cosa si può pignorare: conto, casa e auto
Sul conto e sullo stipendio la legge protegge una parte delle somme, ma le regole dipendono da cosa è sul conto:
- Somme già presenti sul conto che derivano da stipendio o pensione: sono impignorabili fino al triplo dell’assegno sociale (art. 545 del codice di procedura civile). L’importo dell’assegno sociale cambia ogni anno e va verificato sul sito dell’Inps: il pignoramento riguarda solo ciò che supera la soglia.
- Stipendio accreditato dopo il pignoramento: di regola si può trattenere un quinto (art. 545 c.p.c.).
- Pensione: deve restare intatto un importo minimo per vivere, e solo il resto è pignorabile.
- Debiti verso il fisco: l’art. 72-ter del DPR 602/1973 prevede quote diverse sulle somme dovute a titolo di stipendio, salario e pensione: un decimo fino a 2.500 euro mensili, un settimo tra 2.500 e 5.000 euro, un quinto oltre i 5.000 euro.
Sulla casa la differenza tra i creditori è decisiva. Se il creditore è l’AdER (art. 76 del DPR 602/1973), la prima casa non può essere pignorata se è l’unico immobile del debitore, è la sua residenza, ha uso abitativo e non è di lusso. Per gli altri immobili, l’esecuzione immobiliare è possibile solo se il debito supera 120.000 euro e se l’ipoteca è stata iscritta da almeno sei mesi. Un’ipoteca può essere iscritta per debiti di almeno 20.000 euro (art. 77), dopo un preavviso di 30 giorni.
Se invece il creditore è una banca o un privato, questi limiti non valgono: anche la prima casa può essere pignorata, con la procedura del codice di procedura civile e sotto il controllo del giudice. Pensare che “la prima casa non si tocca” è corretto solo per i debiti con il fisco.
Per l’auto esistono due strumenti diversi. Il fermo amministrativo (art. 86 del DPR 602/1973) impedisce la circolazione e può essere iscritto solo dopo un preavviso di almeno 30 giorni, entro cui si può pagare o chiedere la rateizzazione. Esistono casi di esclusione previsti dalle norme, per esempio per i veicoli legati alla disabilità. Il pignoramento vero e proprio porta invece alla vendita del bene. Se l’auto è indispensabile per lavorare, conviene dirlo subito e farsi assistere per un’eventuale opposizione.
Cosa fare subito, in ordine
- Non ignorare nessuna notifica. Ogni atto ha termini: una intimazione non contestata in tempo diventa definitiva.
- Leggi l’atto con attenzione: chi è il creditore, quanto chiede, da quando decorrono i termini. Controlla se ci sono pagamenti già effettuati, errori o un debito prescritto.
- Chiedi la rateizzazione. L’AdER consente di dilazionare le cartelle: dopo la richiesta e il pagamento della prima rata non si possono avviare nuove procedure esecutive, secondo le regole del DPR 602/1973. Per i debiti con privati si può proporre un piano di rientro.
- Verifica le definizioni agevolate (le cosiddette rottamazioni) attive: le scadenze di adesione sono fissate da norma e possono essere già chiuse.
- Tieni in ordine il conto: non spostare somme in modo disordinato e conserva gli estratti, perché trasferire beni per sottrarli ai creditori può avere conseguenze legali.
- Valuta gli strumenti per il sovraindebitamento (Codice della crisi d’impresa e dell’insolvenza), descritti più sotto.
- Parla con un professionista presto: avvocato, commercialista o organismo di composizione della crisi. Più il debito è recente, più le opzioni sono ampie.
Dopo il pignoramento e se non si riesce a pagare
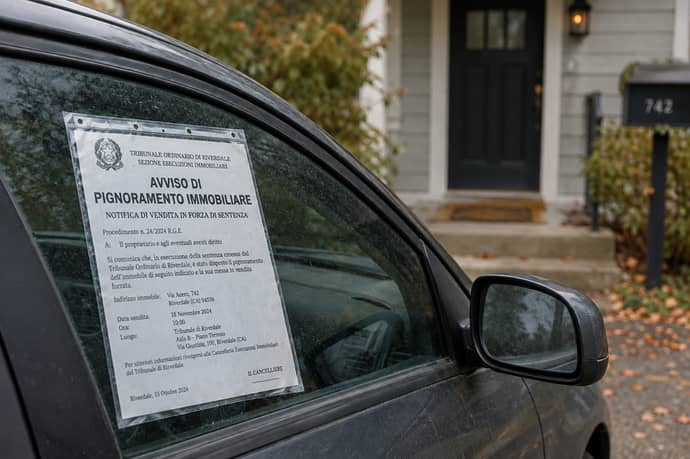
Il pignoramento non porta subito alla perdita del bene. Dopo la notifica dell’atto, nel pignoramento presso terzi (conto, stipendio, pensione) il terzo, cioè la banca o il datore di lavoro, deve dichiarare quanto detiene a favore del debitore e blocca le somme nei limiti previsti. Solo in un secondo momento, con i passaggi stabiliti dalla procedura, le somme vengono assegnate al creditore. Per un immobile o un’auto, invece, la procedura prevede la stima e la vendita, con tempi spesso lunghi: per questo il debitore ha di norma uno spazio per intervenire con un accordo o con una rateizzazione.In questa fase si può contestare l’esecuzione davanti al giudice, per esempio con l’opposizione all’esecuzione o agli atti esecutivi, se l’atto è irregolare, il debito è prescritto o la somma bloccata è impignorabile. Sono azioni che hanno termini stretti e richiedono un avvocato: più si aspetta, meno margini restano.
Quando i debiti sono troppi rispetto al reddito, la legge prevede percorsi dedicati alle persone in sovraindebitamento, regolati dal Codice della crisi d’impresa e dell’insolvenza:
- la ristrutturazione dei debiti o il concordato minore, con un piano che riduce o dilaziona quanto dovuto;
- la liquidazione controllata, in cui i beni vengono liquidati per soddisfare i creditori;
- l’esdebitazione, cioè la liberazione dai debiti residui, riconosciuta a certe condizioni a chi ha agito in buona fede.
Per ottenere una consulenza utile, conviene arrivare con i documenti in ordine: tutte le cartelle, intimazioni, precetti e notifiche ricevuti, con le date; gli estratti conto degli ultimi mesi e le buste paga o il cedolino della pensione; l’elenco dei debiti (creditore, importo, scadenza) e dei beni intestati; la documentazione di eventuali pagamenti già fatti. Con questi elementi il professionista può capire chi è il creditore, quali termini sono già scaduti e quale strada è praticabile.
Gli errori più costosi sono quattro: aspettare il pignoramento per muoversi, chiedere la rateizzazione e poi non pagare le rate (il piano decade), credere che la prima casa sia sempre protetta e non verificare prescrizione ed errori nella cartella.
Leggi anche
- Ho 28 anni, impiegato statale, ero soffocato dai debiti di gioco: la mia rinascita dopo la decisione del giudice
- Pignoramento da 300mila euro cancellato a Catanzaro: una sentenza significativa che può interessare molti
- Crisi aziendali e familiari: 10mila aziende in fallimento, 7 mln di persone con debiti e a rischio pignoramento

Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra