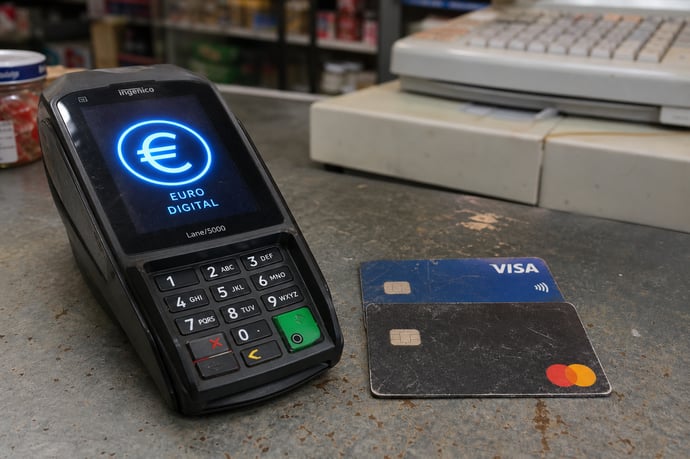
L'approvazione dell'euro digitale dal Parlamento Ue segna una svolta: oltre la semplice valuta, la sfida si gioca sul terreno dei pagamenti tra autonomia europea e il predominio di giganti.
L'approvazione in Commissione ECON del Parlamento europeo segna un punto di svolta nel lungo percorso verso l'introduzione dell'euro digitale. Si tratta di una nuova forma elettronica di moneta, emessa direttamente dalla banca centrale e destinata ad affiancare il contante, non a sostituirlo. L'obiettivo dichiarato è dare all'Unione Europea uno strumento di pagamento pubblico, accessibile, sicuro e tecnologicamente avanzato, ponendo le basi per una maggiore autonomia strategica nel settore dei pagamenti. Il pacchetto normativo, di cui questo regolamento è parte, definisce il quadro giuridico che disciplinerà la diffusione dell'euro digitale nei prossimi anni. In questa fase, non ci si limita all'aspetto tecnologico: la posta in gioco è la capacità dell'Europa di decidere come circolerà il proprio denaro e chi sarà responsabile dell'infrastruttura sottostante.
Cosa ha approvato oggi il Parlamento europeo
La seduta a Strasburgo si è conclusa con 416 voti favorevoli su 607, decretando l'approvazione della posizione negoziale sulla regolamentazione dell'euro digitale. Il testo, che funge da quadro giuridico di riferimento per l'istituzione della moneta elettronica, non è ancora pienamente operativo, ma rappresenta la base per i prossimi negoziati interistituzionali con Consiglio dell'Unione europea e Commissione europea. Tra le misure previste, si distinguono alcune novità importanti:
- Obbligo generale di accettazione dell'euro digitale come mezzo di pagamento, con deroghe specifiche per microimprese e soggetti che non accettano altri sistemi digitali.
- Imposizione di un periodo di transizione di almeno 24 mesi prima dell'emissione effettiva, in modo da preparare operatori e cittadini.
- Gratuità dei servizi di base associati all'utilizzo dell'euro digitale per cittadini e piccoli esercenti.
- Tutela rafforzata della privacy di chi utilizza il nuovo strumento.
Perché la vera notizia non è la moneta in sé
Mentre il dibattito pubblico si concentra sugli aspetti innovativi dell'euro digitale, l'essenza politica ed economica della riforma si gioca altrove. La moneta elettronica, infatti, non arriva per rivoluzionare i pagamenti in quanto tali, ma come strumento per rafforzare l'autonomia strategica dell'Europa in un contesto globale segnato da crescenti tensioni e dipendenze tecnologiche. Oggi, 13 Paesi dell'Eurozona su 20 fanno affidamento quasi esclusivamente su schemi di pagamento internazionali per le transazioni digitali, esponendo il mercato europeo a logiche extra-UE in materia di commissioni, dati, decisioni e infrastrutture. Il nuovo regolamento nasce così dalla necessità di ridurre la dipendenza dal controllo di terzi, prevalentemente statunitensi, sulle fondamenta del sistema dei pagamenti, e di mettersi al riparo da eventuali ricatti economici, blocchi o pressioni geopolitiche.
L'adozione dell'euro digitale, quindi, si configura come una sfida di sovranità digitale: l'obiettivo non è solo offrire un'alternativa tecnica al bancomat o alle carte, ma rimettere nelle mani delle istituzioni europee la capacità di gestire e innovare i pagamenti. Questo passaggio si inserisce, inoltre, nelle strategie di risposta alle stablecoin internazionali e alle valute digitali pubbliche di altre superpotenze come Cina e Russia, che stanno investendo massicciamente in questo settore. Lo spartiacque non è solo monetario, ma istituzionale e politico.
Il monopolio di Visa, Mastercard e PayPal sui pagamenti
Secondo dati ufficiali della Banca Centrale Europea, le società statunitensi Visa e Mastercard controllano il 61% dei pagamenti con carta nell'area euro. Se a queste si aggiungono altri operatori globali come PayPal, la quota di transazioni elaborate fuori dai confini dell'Unione arriva al 70%. Questo significa che:
- Le principali vie di accesso ai pagamenti digitali sono decise da aziende soggette a normative esterne all'Europa.
- Le commissioni e le politiche di accesso sono stabilite in funzione di interessi e logiche non sempre allineate a quelli dei consumatori e degli operatori europei.
- I dati delle transazioni, e quindi informazioni altamente sensibili su abitudini di consumo e movimenti di denaro, finiscono spesso gestiti da attori extra-UE.
|
Quota di mercato sistemi di pagamento |
Area Euro (%) |
|
Visa, Mastercard, PayPal (USA) |
Circa 70 |
|
Circuiti nazionali |
20 |
|
Altri circuiti internazionali |
10 |
Come l'euro digitale punta a competere con le carte
Il progetto europeo mira a superare i limiti degli attuali circuiti di pagamento e offrire un'alternativa pubblica e innovativa all'intermediazione delle grandi multinazionali. I principali elementi di vantaggio del sistema in costruzione sono:
- Commissioni ridotte o azzerate: per le transazioni di base i pagamenti saranno gratuiti per cittadini e piccoli commercianti, con commissioni fortemente limitate anche per le imprese più grandi. Gli esercenti potranno beneficiare di costi notevolmente inferiori rispetto agli attuali standard.
- Obbligo di accettazione: la maggior parte delle imprese sarà tenuta ad accettare l'euro digitale, con rare eccezioni riconosciute dalla normativa.
- Gestione centralizzata pubblica: l'infrastruttura sarà gestita direttamente dalla Bce e da entità istituzionali designate, mettendo in sicurezza i dati e ponendo barriere efficaci a uso improprio delle informazioni personali.
- Modalità online e offline: la possibilità di pagare anche senza connessione internet è tra gli aspetti più innovativi, rendendo il sistema accessibile anche in assenza di servizi digitali continuativi e alle fasce meno digitalizzate della popolazione.
- User experience uniforme: il Digital Euro Scheme Rulebook definito dalla BCE garantirà la stessa qualità d'esperienza di base in tutta l'area euro, indipendentemente dal fornitore di servizi di pagamento coinvolto.
Le resistenze politiche e degli istituti finanziari
Nonostante l'ampio consenso in sede europea, permangono forti resistenze in diversi ambiti politici e finanziari. Alcuni partiti, soprattutto nelle aree della destra populista, contestano l'idea di una valuta digitale di Stato, temendo derive privacy invasive o il rischio di un progressivo abbandono del contante. Da parte del settore bancario e della finanza privata, le perplessità sono legate al rischio di perdita di depositi e alla concorrenza diretta sui servizi di pagamento. Da più parti si teme che una moneta digitale pubblica possa spostare masse di liquidità dai conti bancari tradizionali a quelli digitali, con effetto sui margini e sulla stabilità bancaria.
Il regolamento approvato cerca di rispondere a queste criticità con:
- Limiti alla detenzione individuale di euro digitale, fissati periodicamente dalla BCE in accordo con il legislatore europeo.
- Assenza di rendimento: l'euro digitale non produce interessi, incentivando così solo l'utilizzo come strumento di pagamento e non come forma di risparmio alternativo.
- Tutela esplicita del contante: la circolazione della nuova moneta elettronica non comporterà mai limitazioni all'uso delle banconote.
- Tracciabilità e responsabilità dei prestatori di servizi in caso di frodi, errori o operazioni non autorizzate, riprendendo e amplificando le tutele già previste dalla PSD2.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra