Fisco e social network: cosa può controllare realmente l’Agenzia delle Entrate
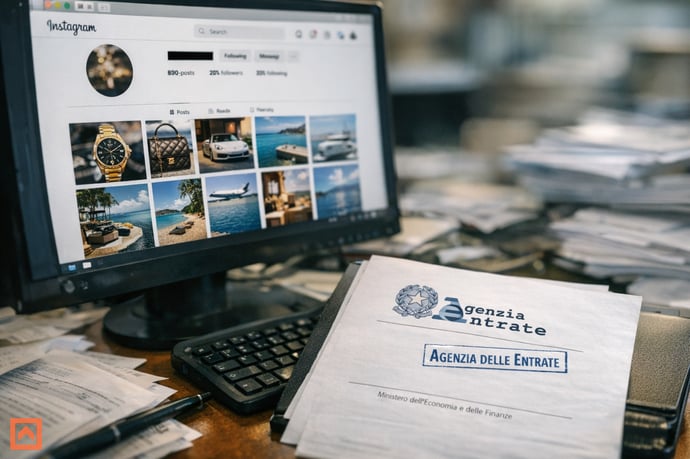
Tra algoritmi e normative europee, il Fisco ha più strumenti di quanto si pensi per monitorare chi guadagna online ma esistono anche precisi limiti giuridici da rispettare
Nell’era digitale le piattaforme social sono diventate non solo una vetrina personale e lavorativa, ma anche uno spazio osservato dalle autorità fiscali. La crescente rilevanza economica di creator, influencer e venditori online ha acceso l’attenzione dell’Agenzia delle Entrate, che negli ultimi anni ha aggiornato i propri strumenti investigativi per riconoscere segnali di potenziali incongruenze reddituali. Tuttavia, è importante precisare che il potere di controllo del Fisco è reale, ma regolato da garanzie stringenti. I dati raccolti non sono indiscriminati: il punto chiave resta la distinzione tra contenuti accessibili pubblicamente e informazioni tutelate da sistemi di privacy, oltre all’obbligo di fondare ogni eventuale accertamento su prove solide.
Quali dati può realmente analizzare l'Agenzia delle Entrate sui social network
Il Fisco italiano non ha accesso diretto ai dati riservati dei social network, né può richiedere indiscriminatamente informazioni private alle società che gestiscono le piattaforme. Le uniche informazioni alle quali l’Agenzia delle Entrate può attingere con immediatezza sono i contenuti pubblici, ovvero post, foto, video, commenti che gli utenti decidono di rendere visibili a tutti o a un vasto pubblico di follower.
Gli strumenti utilizzati dal Fisco per queste attività si basano su tecniche di OSINT (Open Source Intelligence), ossia la raccolta di informazioni da fonti accessibili senza necessità di particolari autorizzazioni. Questo approccio si colloca all’interno di una cornice normativa precisa: le autorità possono consultare e acquisire solo ciò che il contribuente ha condiviso volontariamente in modo pubblico. Ecco i principali ambiti osservati:
- Immagini che mostrano beni di valore o stili di vita elevati: viaggi di lusso, auto sportive, abbigliamento di marca o altri simboli di benessere.
- Contenuti che promuovono attività lavorative: post che pubblicizzano servizi, vendite, partnership pubblicitarie o eventi professionali.
- Informazioni desumibili dalle interazioni pubbliche: commenti, like, condivisioni e tag che possono indirettamente suggerire rapporti d’affari o movimenti economici.
- Tracce esplicite di collaborazioni con aziende: riferimenti diretti a sponsorizzazioni, pubblicità o campagne di marketing.
Limiti legali e garanzie di privacy nelle indagini fiscali online
La raccolta e l’utilizzo delle informazioni derivanti dai social network sono regolati da norme stringenti, a tutela dei diritti individuali dei contribuenti. Il Regolamento Europeo sulla Protezione dei Dati (GDPR) stabilisce i principi di proporzionalità, liceità e trasparenza nell’accesso e nel trattamento dei dati personali. In ambito fiscale, ciò significa:
- L’Agenzia può analizzare solo ciò che è reso pubblico dall’utente, senza possibilità di indagine massiva su profili privati o criptati.
- Qualsiasi acquisizione forzata di dati privati richiede un’autorizzazione dell’autorità giudiziaria e si giustifica solo se sussistono sospetti gravi di illecito penale, non per semplici controlli reddituali.
- Le attività investigative devono essere giustificate e proporzionate rispetto agli obiettivi perseguiti, rispettando il principio di minimizzazione.
Come vengono usati i dati social negli accertamenti fiscali
I contenuti condivisi pubblicamente sui social costituiscono uno dei tasselli del processo di accertamento fiscale. Tali elementi vengono valutati come possibili indizi di capacità contributiva non coerente con le dichiarazioni. Il percorso tipico prevede i seguenti passaggi:- Identificazione di anomalie: tramite sistemi di analisi e controlli incrociati, l’Agenzia individua soggetti il cui stile di vita appare sproporzionato rispetto ai redditi dichiarati.
- Acquisizione di elementi digitali: screenshot di post pubblici, foto di viaggi, volantini digitali di attività non dichiarate possono supportare l’avvio di controlli mirati.
- Valutazione delle presunzioni reddituali: la presenza di indici di ricchezza non giustificati può portare all’emissione di un accertamento induttivo, che dovrà però essere sempre corroborato da altre prove come movimenti bancari, documentazione extracontabile o riscontri oggettivi.
Il valore probatorio di post, foto e video nei procedimenti fiscali
Gli elementi reperiti sui social network hanno un valore giuridico specifico nella fase istruttoria e nei procedimenti fiscali. L’articolo 2712 del Codice Civile riconosce piena efficacia probatoria alle riproduzioni informatiche, tra cui screenshot, fotografie e documenti estratti dal web, a condizione che:
- La loro conformità non sia contestata in modo specifico e motivato dal contribuente;
- Siano contestualizzati e non risultino isolati o ambigui.
Le corti, sia tributarie che civili, hanno confermato che i social rappresentano fonti di prova “atipiche”, la cui efficacia è subordinata al principio di contraddittorio e alla possibilità per il soggetto interessato di fornire spiegazioni alternative. L’onere della prova resta dinamico e condiviso: il Fisco deve fondare la propria pretesa su indizi multipli e concordanti, mentre il contribuente può produrre documenti o testimonianze in difesa.
Il ruolo delle banche dati e l’incrocio delle fonti informative digitali
L’efficacia dei controlli fiscali online risiede principalmente nell’integrazione tra dati sociali e informazioni provenienti da fonti ufficiali. In Italia, l’Agenzia delle Entrate ha a disposizione una moltitudine di banche dati, tra cui l’anagrafe tributaria, l’archivio dei rapporti finanziari, il registro delle proprietà immobiliari e la piattaforma Serpico (per l’analisi predittiva delle anomalie).
- Le informazioni raccolte dai social vengono confrontate con i dati contenuti in queste banche dati per individuare eventuali incoerenze reddituali.
- I flussi di reddito digitali come pagamenti tramite PayPal, bonifici internazionali, attività su piattaforme di e-commerce e freelance, sono monitorati in virtù di obblighi di comunicazione e compliance imposti dalle normative europee (DAC7, MICA, futuro DAC8).
- L’intelligenza artificiale è sempre più impiegata per selezionare i profili a rischio e ridurre i falsi positivi, ma l’utilizzo di tali strumenti rimane subordinato a criteri di efficienza investigativa e rispetto dei diritti dei contribuenti.
Influencer, creator e nuovi strumenti di controllo: i questionari e la DAC7
L’attività di creator, influencer e professionisti della digital economy è soggetta a nuove procedure di verifica e trasparenza. Negli ultimi anni, l’Agenzia delle Entrate ha iniziato l’invio di questionari dettagliati ai soggetti attivi nel settore, con richieste relative alle attività svolte, ai contratti siglati, ai compensi ricevuti anche dall’estero e ai movimenti bancari. Questi questionari hanno, almeno inizialmente, natura informativa e non accertativa, ma la mancata o falsa risposta può comportare sanzioni pecuniarie e accertamenti induttivi del reddito.
Con la direttiva DAC7, entrata in vigore dal 2023, le piattaforme digitali sono tenute a trasmettere annualmente l’elenco dei venditori, dei creator e dei freelance che superano determinate soglie di operatività:
- Soglia di 30 operazioni o 2.000 euro annui di ricavi;
- Dati nominativi comunicati: codice fiscale, IBAN, importi ricevuti, numero di transazioni;
- Obbligo di comunicazione entro il 31 gennaio dell’anno successivo.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra