Maggiori di 10.000 euro i debiti non bloccheranno più l'auto, ma scatterà l'ipoteca fiscale. Nuove regole, funzionamento del fermo amministrativo, impatti pratici e possibili tutele per i contribuenti.
Un disegno di legge annunciato al Senato introduce un cambiamento di grande portata nella gestione dei debiti fiscali che coinvolgono i veicoli. Da sempre considerata una misura temuta e spesso criticata, la procedura del fermo amministrativo rischia di essere sostituita da un nuovo strumento: l'ipoteca esattoriale sui mezzi mobili registrati, come auto e furgoni. La proposta, firmata dal presidente della commissione Finanze di Palazzo Madama, Massimo Garavaglia, intende rispondere alle crescenti esigenze di bilanciare la tutela del credito pubblico con la salvaguardia dei diritti essenziali dei cittadini e delle imprese.
L'annuncio della possibile abolizione del blocco dei veicoli segna un punto di svolta, soprattutto per piccoli imprenditori, artigiani e famiglie che dipendono dagli automezzi per lavorare, curarsi o assolvere doveri quotidiani. L'idea di fondo è rendere il sistema meno punitivo, consentendo agli interessati di continuare la propria attività anche in presenza di debiti significativi, ma sotto il vincolo di un'ipoteca. Questo cambiamento nasce dalla constatazione che il blocco fisico del bene, oltre a compromettere la libertà di circolazione, spesso si traduce in una perdita economica anche per l'Erario, senza garantire un recupero più efficiente dei tributi dovuti.
Cos'è il fermo amministrativo: funzionamento, limiti e criticità
L'istituto del fermo amministrativo, regolamentato dall'art. 86 DPR 602/73 e dal DM 503/98, rappresenta da anni uno degli strumenti principali nelle mani dell'Agenzia delle Entrate per la riscossione coattiva di somme insolute. In pratica, a seguito del mancato pagamento di una cartella esattoriale, può essere disposto il blocco di beni mobili registrati, come veicoli o natanti, mediante l'iscrizione del provvedimento al Pubblico Registro Automobilistico (PRA). Il fermo impedisce al proprietario di circolare con il mezzo, pena sanzioni economiche rilevanti (fino a quasi 8.000 euro) senza applicazione di sanzioni accessorie come la revoca della patente.
La procedura prevede sempre una comunicazione preventiva al contribuente, generalmente con un preavviso di 30 giorni, durante i quali è possibile saldare il debito o proporre una rateizzazione. In caso di inadempienza, il fermo viene iscritto e il veicolo deve essere custodito senza poter circolare né essere venduto o esportato all'estero. In presenza di particolari condizioni, come l'uso del mezzo per necessità lavorative comprovate o l'appartenenza a un disabile, sono previste eccezioni sia nella procedura di iscrizione sia per eventuali domande di annullamento.
Non mancano criticità. Il blocco totale dell'auto ha spesso un impatto sproporzionato: i veicoli rappresentano, in molti casi, strumenti essenziali per garantire reddito e inclusione sociale. Inoltre, il valore dei mezzi fermi tende a diminuire col passare del tempo, per danno economico anche all'ente creditore. Da qui nasce la diffusa percezione che il fermo amministrativo risulti più punitivo che efficace. Numerose sentenze, tra cui quelle delle Commissioni Tributarie Provinciali di Torino e Bari, hanno riconosciuto l'illegittimità del cumulo di fermo e ipoteca e l'esigenza di tutelare il diritto alla mobilità, specie nei confronti dei lavoratori autonomi.
Le ragioni della riforma: perché dire addio alle ganasce fiscali
La proposta di sostituire il fermo amministrativo con l'ipoteca discende dall'analisi delle sue conseguenze pratiche e dalla volontà di attuare un modello di riscossione più equo e sostenibile. Le principali motivazioni della riforma possono essere così riassunte:
- Incidenza negativa sulla produttività: impedire l'uso del veicolo significa spesso bloccare ogni possibilità di reddito, soprattutto per chi utilizza mezzi di trasporto per finalità lavorative.
- Scarso effetto sull'effettiva riscossione: il fermo raramente induce il pagamento dei debiti, perché, in assenza di reddito, il debitore difficilmente può saldare quanto dovuto.
- Preminenza dei diritti costituzionali: il diritto alla mobilità e al lavoro, riconosciuti dalla Costituzione italiana, rischiano di essere compressi dalla misura in questione, giudicata sempre più sproporzionata negli ultimi orientamenti giurisprudenziali.
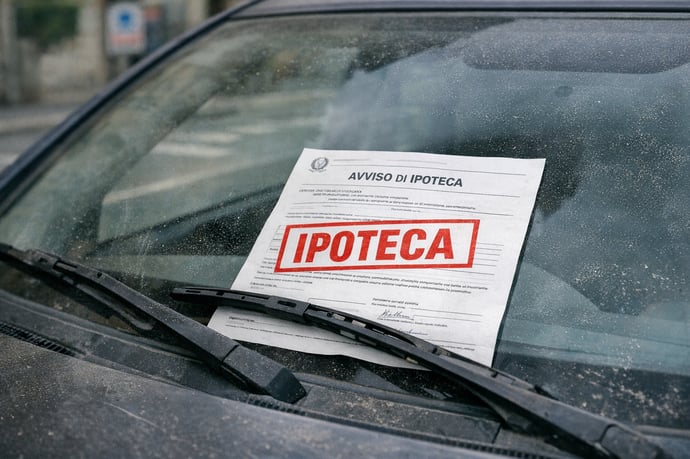
Come funzionerà l'ipoteca esattoriale sopra i 10.000 euro
Secondo il disegno di legge attualmente in discussione, la nuova procedura di ipoteca sui beni mobili registrati sostituirà l'attuale blocco fiscale solo per debiti erariali di importo superiore ai 10.000 euro. Le caratteristiche operative sono le seguenti:
- Applicazione selettiva: il vincolo ipotecario scatterà solo per debiti fiscali che superano la soglia di 10.000 euro, escludendo quindi importi minori.
- Preavviso di 60 giorni: al debitore verrà trasmesso l'obbligatorio avviso, con la possibilità di saldare il debito o richiederne la rateizzazione, prima dell'iscrizione nei pubblici registri.
- Vincolo trascritto, ma uso consentito: il mezzo continua a restare nella disponibilità dell'intestatario, che potrà utilizzarlo per lavoro o spostamenti familiari pur restando segnato dal vincolo ipotecario fino a saldo avvenuto.
- Cancellazione dell'ipoteca a titolo gratuito: una volta estinto il debito, la cancellazione della restrizione avverrà senza spese, andando a superare una delle principali critiche rivolte a precedenti procedure, che prevedevano oneri aggiuntivi.
Iter della proposta di legge e ambiti di applicazione
La riforma, espressa dal disegno di legge n. 1945 presentato presso la Commissione Finanze del Senato, è ancora in fase di discussione parlamentare. Si tratta dunque di una misura non ancora operativa, ma che prospetta un futuro cambiamento nell'arsenale degli strumenti a disposizione dell'Agenzia delle Entrate-Riscossione.
Il provvedimento, nel suo attuale impianto, è pensato per sostituire l'attuale fermo solo per debiti di natura fiscale superiori a diecimila euro. Questo significa che, per importi minori o per debiti relativi a crediti non tributari, continueranno ad applicarsi le regole attuali. Tra gli ambiti di applicazione rientrano principalmente le situazioni dove a essere inadempiuto è il pagamento di tasse, imposte sui redditi o tributi locali, lasciando invece fuori i casi legati a semplici sanzioni amministrative per violazioni al codice della strada non fiscali.
Sarà necessario seguire l'avanzamento dei lavori in Parlamento per verificare se il testo verrà emendato o modificato, anche in relazione ai criteri di accesso e all'eventuale estensione della platea dei soggetti interessati. Il principio rimane però quello di un maggior equilibrio tra esigenza di incasso per l'Erario e diritto alla mobilità.
Effetti per debitori e lavoratori: impatti su attività e mobilità
L'introduzione del nuovo regime di ipoteca sui mezzi mobili porta con sé una serie di impatti concreti sulla vita dei contribuenti. Tra i principali vantaggi si segnalano:
- Libertà di continuare a operare: anche in presenza di un debito superiore ai 10.000 euro si potrà mantenere l'utilizzo dell'automezzo, essenziale per molte attività professionali e artigianali.
- Riduzione del danno patrimoniale: la possibilità di continuare a lavorare consente maggiori probabilità di recupero delle somme, sia per il debitore sia per lo Stato.
- Superamento delle criticità legate al blocco assoluto: i soggetti che, in passato, vedevano azzerate le proprie possibilità di guadagno, con il rischio di peggiorare la propria posizione debitoria, avranno ora una chance concreta di regolarizzare la situazione mantenendo produttiva l'attività.
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra