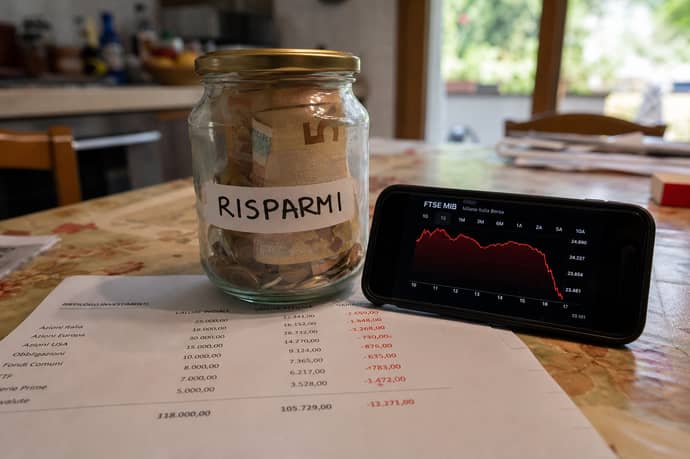
Gli italiani tra guadagni e perdite negli investimenti: dati su abitudini, errori frequenti, impatto dell'educazione finanziaria e digitalizzazione, differenze di genere e strategie per ridurre i rischi.
Gli italiani che investono guadagnano o perdono più spesso? La risposta a questa domanda dipende da un fattore: di quale investimento si sta parlando. Il trading a leva e l'investimento tradizionale, BTP, fondi comuni, ETF, restituiscono infatti risposte molto diverse. Nel primo caso gli italiani perdono più spesso. Nel secondo, invece, chi mantiene una strategia coerente tende più spesso a non perdere e, in molti casi, a guadagnare. È proprio la confusione tra questi due mondi a generare la percezione, spesso esagerata, che “investire” sia un'attività in cui si perde quasi sempre.
Dove si perde più spesso: il trading a leva
Sui CFD (Contract for Difference), forex e derivati, i dati sono ufficiali e obbligatori per legge dal 2018, imposti dall'ESMA a tutti i broker europei. Il quadro è netto: tra il 60% e l'89% dei conti retail perde denaro, con perdite medie per cliente che, secondo le analisi delle autorità nazionali riassunte dalla stessa ESMA, oscillano tra 1.600 e 29.000 euro.
Questo significa che, nel trading a leva, la risposta è abbastanza chiara: gli investitori retail perdono più spesso di quanto guadagnino. Ribaltando le percentuali dichiarate dai broker, la quota di chi riesce a chiudere in positivo può essere stimata tra l'11% e il 40%, a seconda dell'intermediario e del tipo di operatività. La maggioranza, quindi, non guadagna.
La leva finanziaria è la vera causa strutturale. Con 1.000 euro di margine e una leva 10:1, un movimento sfavorevole del 5% del sottostante genera una perdita di 500 euro, cioè il 50% del capitale disponibile, non il 5%. È un meccanismo che amplifica ogni errore, accelera i tempi e rende l'operatività statisticamente sfavorevole per molti utenti retail, indipendentemente dall'abilità individuale.
Le criptovalute negoziate tramite derivati, come i cosiddetti perpetual futures, mostrano dinamiche molto simili. Quando entrano in gioco leva finanziaria, alta volatilità e piattaforme poco regolamentate, il rischio si avvicina a quello del trading speculativo più aggressivo. Anche qui, quindi, non si parla di investimento tradizionale, ma di operatività ad alto rischio.
Dove si guadagna più spesso: l'investimento tradizionale
BTP, fondi comuni ed ETF seguono una logica diversa, perché normalmente non impiegano leva finanziaria. Qui il risultato finale non dipende solo dall'andamento del mercato, ma soprattutto dal comportamento dell'investitore: durata dell'investimento, momento di uscita, costi sostenuti, diversificazione e capacità di non vendere nei momenti peggiori.
I dati Consob sulle scelte di investimento delle famiglie italiane aiutano a capire il fenomeno: il 60% degli investitori non mantiene un titolo oltre i 3 anni, il 48,3% controlla continuamente l'andamento del portafoglio, il 40,7% si lascia condizionare da eventi contingenti come guerre o crisi improvvise, e il 76,7% dichiara di avere paura di subire perdite ancora prima di investire.
Questi numeri non dicono direttamente quanti italiani guadagnano o perdono, ma permettono di costruire una stima ragionata. Il punto è semplice: negli investimenti tradizionali chi resta investito con coerenza ha molte più probabilità di chiudere con un risultato positivo rispetto a chi entra ed esce continuamente dal mercato.
BTP e BOT: più spesso si guadagna, se si rispetta la scadenza
Chi tiene un BTP fino a scadenza conosce in anticipo cedole e rimborso nominale del capitale. Il rischio principale nasce dalla vendita anticipata, perché il prezzo del titolo sul mercato secondario può essere inferiore a quello di acquisto.
Un esempio concreto chiarisce il meccanismo: un BTP a lunga scadenza acquistato vicino a 100 può scendere molto sotto la pari se i tassi di mercato salgono. Se il risparmiatore vende in quel momento, subisce una perdita in conto capitale. Se invece tiene il titolo fino alla scadenza, incassa le cedole previste e ottiene il rimborso nominale.
Applicando i dati comportamentali Consob, una stima ragionevole indica che circa il 20-25% degli investitori in BTP e BOT può subire una perdita reale per vendita anticipata in condizioni sfavorevoli. Di conseguenza, il restante 75-80% tende a non perdere o a guadagnare, perché tiene il titolo fino a scadenza o vende in un momento neutro o favorevole.
Sul piano delle cifre, su un capitale medio di 10.000-15.000 euro, la perdita da vendita anticipata sfavorevole può aggirarsi tra 500 e 2.000 euro. Il guadagno, invece, dipende dal rendimento del titolo acquistato: nelle fasi recenti di tassi più alti, molti BTP e BOT hanno offerto rendimenti lordi annui nell'ordine del 2-4%, con differenze in base a durata, prezzo di acquisto e fiscalità.
Fondi comuni attivi: si può guadagnare, ma spesso meno del mercato
Nei fondi comuni attivi il risultato dipende da tre elementi: andamento dei mercati, comportamento dell'investitore e commissioni di gestione. Il problema principale non è sempre la perdita secca del capitale, ma il rendimento ridotto dai costi.
Le commissioni di gestione dei fondi attivi possono attestarsi tra l'1,8% e il 2,5% annuo, contro lo 0,15-0,25% di un ETF passivo comparabile. Su un capitale di 20.000 euro con il 2% di commissioni annue, il costo di gestione equivale a circa 400 euro l'anno. In dieci anni, senza considerare l'effetto composto, si arriva a 4.000 euro di rendimento assorbito dai costi.
Questo non significa che tutti i sottoscrittori di fondi perdano. Significa che molti guadagnano meno di quanto avrebbero potuto ottenere con strumenti più efficienti. Combinando commissioni elevate, risultati non sempre superiori al benchmark e comportamenti emotivi, una stima plausibile porta al 40-50% la quota di sottoscrittori di fondi attivi che ottiene un risultato deludente o inferiore rispetto a soluzioni più semplici. Di conseguenza, una quota tra il 50% e il 60% può comunque chiudere in positivo, anche se spesso con rendimenti ridotti rispetto al mercato di riferimento.
In termini concreti, la cifra in gioco può essere rilevante: su 20.000 euro investiti, il solo peso delle commissioni può sottrarre 2.000-4.000 euro di rendimento potenziale nell'arco di dieci anni. Qui il problema non è solo “guadagnare o perdere”, ma quanto rendimento resta davvero all'investitore.
ETF: più spesso si guadagna nel lungo periodo
Gli ETF azionari diversificati, come quelli legati a indici globali, hanno storicamente un profilo favorevole per chi investe con orizzonte lungo. Il rischio si concentra soprattutto nel breve periodo e nel comportamento dell'investitore.
Chi avesse investito 10.000 euro in un ETF azionario globale a inizio 2022 avrebbe potuto vedere il capitale scendere anche del 15-20% nel corso dell'anno. La differenza l'ha fatta il comportamento: chi ha venduto durante quel calo ha trasformato una flessione temporanea in una perdita reale di circa 1.500-2.000 euro; chi ha mantenuto l'investimento ha potuto beneficiare del successivo recupero.
Incrociando i dati Consob sul controllo frequente del portafoglio e sul condizionamento da eventi contingenti, una stima ragionevole indica che tra il 35% e il 45% degli investitori in ETF possa vendere almeno una volta durante un ribasso significativo. Il dato speculare è più interessante: una maggioranza tra il 55% e il 65% ha buone probabilità di chiudere in guadagno, soprattutto se resta investita abbastanza a lungo.
Quanto si guadagna? Su orizzonti lunghi, gli indici azionari globali hanno spesso offerto rendimenti medi annui nominali nell'ordine del 5-7%, prima di costi e fiscalità. Non è una promessa e non vale per ogni singolo anno, ma dà un ordine di grandezza realistico. Su 10.000 euro investiti, un rendimento medio annuo del 5% equivale a circa 500 euro lordi il primo anno, con effetto composto nel tempo se i guadagni restano investiti.
Se la maggioranza di chi investe in modo tradizionale tende a non perdere, e spesso a guadagnare, perché la sensazione diffusa è opposta? Una spiegazione arriva dagli stessi dati Consob: quasi 8 risparmiatori su 10 temono le perdite ancora prima di investire. Questa ansia rende le esperienze negative molto più memorabili e molto più raccontate rispetto ai percorsi ordinari di rendimento.
Chi guadagna con pazienza in dieci anni raramente ne parla pubblicamente. Chi porta un BTP a scadenza, incassa cedole e recupera il capitale nominale non scrive quasi mai un post per raccontarlo. Chi mantiene un ETF globale per anni e vede crescere lentamente il capitale non fa rumore. Al contrario, chi perde in pochi mesi per una vendita impulsiva tende a raccontarlo, cercando conferme, spiegazioni o sfogo.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra