Dal 2026 la normativa italiana sulle criptovalute rivoluziona la privacy dei possessori di Bitcoin: controlli capillari, obblighi stringenti e nuovi rischi per utenti e innovazione cambiano il rapporto.
L'anno fiscale 2026 segna una svolta epocale per chi detiene Bitcoin o altri asset digitali sul territorio nazionale. Dopo un rapido susseguirsi di direttive europee e regolamentazioni OCSE, l'Italia ha varato il 22 giugno una serie di regole che azzerano ogni residua pretesa di privacy finanziaria: i possessori di criptovalute sono ora esposti a un controllo inedito, che coinvolge intermediari, piattaforme e ogni movimento in entrata o uscita dal perimetro digitale. Non si tratta soltanto di aumenti fiscali ma di una infrastruttura di tracciabilità globale, automatizzata e senza zone d'ombra. La blockchain, pensata per valorizzare anonimato e libertà, si ritrova blindata nel contesto normativo più restrittivo della sua storia.
Dalla promessa di privacy alla trappola del monitoraggio
Bitcoin nasce come manifesto di libertà finanziaria in risposta alle crisi bancarie e alla sfiducia verso le autorità centrali. I pionieri delle criptovalute hanno visto in questi strumenti una via per proteggere il patrimonio e la riservatezza degli scambi da occhi indiscreti. Tuttavia, l'espansione esponenziale del mercato e le crescenti preoccupazioni governative su evasione e riciclaggio hanno lentamente trasformato l'ideale di una finanza senza confini in un obiettivo irraggiungibile:
- Il primo punto di svolta: l'obbligo di registrazione per gli exchange (registro OAM, 2022), con procedure KYC e segnalazione delle operazioni sospette.
- La svolta europea: l'introduzione della direttiva DAC8 e del framework CARF, che impongono standard di trasparenza internazionale mai visti prima su portafogli digitali.
- L'accelerazione italiana: la stretta normativa culminata con la legge del 22 giugno 2026, che obbliga tutti gli intermediari a segnalare ogni tipologia di movimento sospetto o non tracciabile.
I nuovi obblighi di dichiarazione e il regime fiscale 2026
Il 2026 porta il regime fiscale delle cripto-attività a un nuovo livello di rigidità e ingerenza. Le principali novità possono essere così riassunte:
- Abolizione della franchigia di 2.000 euro: ogni euro di plusvalenza ora contribuisce alla base imponibile.
- Aliquota del 33% su tutte le plusvalenze realizzate da Bitcoin, Ethereum e affini (ad eccezione dei token di moneta elettronica euro-pegged conformi a MiCA, rimasti al 26%).
- Obbligo integrale di monitoraggio con compilazione dei nuovi Quadri W e T nei modelli 730/2026 o Redditi, anche per chi detiene cripto in modo passivo o con piccoli importi.
- Inclusione delle cripto-attività nel calcolo dell'ISEE: il patrimonio digitale impatta ora sul diritto ad agevolazioni sociali, tariffe agevolate o bonus pubblici.
L'assenza di prova del costo d'acquisto comporta la presunzione di un costo pari a zero: si tassa così l'intero importo incassato dalla vendita, aggravando il rischio di salasso in caso di controlli. Nello schema seguente una sintesi delle principali scadenze e obblighi:
|
Obbligo |
Dal |
Dettagli |
|
Dichiarazione Quadri W/T |
2026 |
Portafogli, exchange, wallet privati: tutto va dichiarato |
|
Aliquota 33% |
1/1/2026 |
Su tutte le plusvalenze crypto (salvo token euro MiCA–26%) |
|
ISEE |
2026 |
Impatto diretto delle cripto sulla DSU |
Come funzionano i controlli: DAC8, CARF e trasparenza
I nuovi sistemi di controllo inaugurano una trasparenza senza precedenti. La direttiva DAC8 e lo standard OCSE CARF affidano agli exchange l'obbligo di scambio automatico e dettagliato di informazioni sulle cripto-attività dei loro clienti:
- Anagrafiche complete, dati sulle transazioni e saldi a fine anno vengono trasmessi dagli operatori nazionali ed europei all'Agenzia delle Entrate tramite tracciati digitali strutturati.
- Le piattaforme extraeuropee che operano con residenti italiani saranno comunque obbligate allo scambio di dati, pena l'esclusione dal circuito legale.
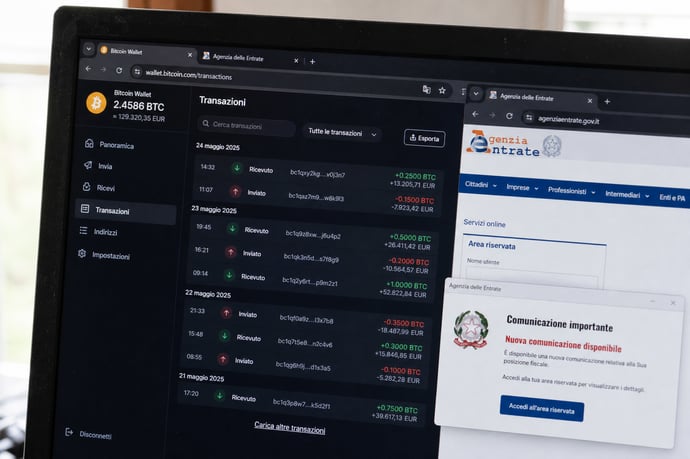
- I flussi monitorati includono scambi crypto-fiat, scambi tra crypto, trasferimenti verso e da wallet esterni e persino rendimenti da staking, lending o airdrop.
Ruolo degli intermediari: oligopolio legale e trasmissione dati
Dopo il recepimento MiCAR e la stretta legislativa del 22 giugno, solo cinque intermediari risultano autorizzati ad operare nel comparto delle cripto-attività per residenti italiani:
- Banca Sella
- CheckSig
- Conio
- CoinFlip
- RIV Digital
In caso di trasferimento verso wallet non custodial, il codice fornitura Car26 segnala le operazioni da attenzionare. Gli intermediari si ritrovano così trasformati in sceriffi fiscali, con il compito di preallertare l'autorità ogniqualvolta l'utente esca dal perimetro controllato.
Cosa accade con wallet privati e la custodia personale
L'estensione maniacale dei dati monitorati si manifesta in modo palese sui wallet self-custodial e sulle pratiche di auto-custodia dei risparmiatori:
- Ogni prelievo da un exchange verso indirizzi non riconducibili a intermediari registrati viene automaticamente segnalato come movimento potenzialmente opaco.
- L'identificazione del titolare, insieme ai dati di residenza fiscale, codice fiscale e, per le società, anche delle controlling person, viene trasmessa per ogni operazione.
Perdita di concorrenza, presunzioni fiscali e conseguenze
Il nuovo regime regolatorio evidenzia gravi difetti strutturali:
- Destrutturazione della concorrenza: il mercato, ridotto ai soli cinque operatori abilitati, penalizza innovation hub, startup ed ecosistemi decentralizzati.
- Carico burocratico eccessivo: la mole di procedure, invii Xml, firme digitali e compressioni grava sui piccoli operatori, favorendo solo i grandi colossi bancari con strutture interne robuste.
- Estensione dei controlli ai non residenti: anche chi risiede all'estero e vuole operare in Italia è vincolato a una registrazione unica per ottenere il codice IIN, ostacolando la mobilità digitale e rendendo il paese meno attrattivo per i nomadi digitali.
- Presunzione di colpevolezza per gli autogestori: chi utilizza wallet privati viene automaticamente associato a ipotesi di opacità o evasione, anche in assenza di comportamenti illeciti.
Sanzioni e ravvedimento operoso per chi non si regolarizza
Con la nuova disciplina, la gamma delle sanzioni si fa severa e tecnica:
- Mancata dichiarazione (Quadro W): multe dal 3% al 15% degli importi non dichiarati, raddoppiate se gli asset sono detenuti in giurisdizioni black-list.
- Omissione dei redditi da plusvalenza: sanzioni dal 90% al 180% delle imposte evase, con possibilità di estensione del periodo di controllo fiscale fino a 10 o 14 anni.
Leggi anche
- Bitcoin e criptovalute: il fisco italiano può conoscere quante ne possiedi e movimenti con nuove legge del 22 giugno 2026
- I servizi che offrono le banche italiane su criptovalute e Bitcoin e differenze con Banca Sella la prima autorizzata dal Micar
- Le criptovalute vecchie e nuove che potranno fare meglio del Bitcoin nel 2026 per analisti

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra