Un reddito solido non basta sempre a ottenere un mutuo: la banca valuta debiti, lavoro, storia creditizia e caratteristiche dell’immobile. Capire le ragioni del diniego aiuta a preparare una nuova domanda e tutelarsi.
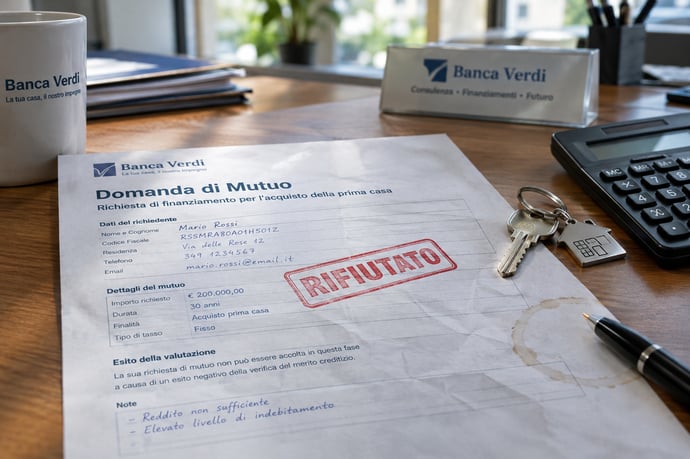
Un reddito elevato aiuta, ma da solo non basta a ottenere un finanziamento per la casa. Se la banca valuta che le entrate siano instabili, le rate già in corso pesino troppo o l’immobile presenti criticità, può respingere la domanda anche quando lo stipendio appare più che adeguato. Chi cerca informazioni su “guadagni bene banca rifiuta mutuo” deve quindi considerare l’intera pratica, non soltanto la busta paga. Il diniego non equivale sempre a un’impossibilità definitiva: individuare il motivo preciso permette di correggere ciò che è correggibile e capire se abbia senso ripresentare la richiesta o modificare l’operazione d’acquisto.
Come la banca valuta il merito creditizio e il rimborso
Prima di concedere un mutuo, l’istituto esamina il merito creditizio nel suo complesso: reddito disponibile, spese ricorrenti, debiti, affidabilità nei pagamenti, caratteristiche del finanziamento e garanzie. Non esiste una soglia rata/reddito valida per ogni banca e per ogni famiglia. Come orientamento, alcuni istituti considerano sostenibile una rata intorno al 30-35% del reddito netto, ma il calcolo può variare in base al numero di persone a carico, alle spese abituali e al profilo del richiedente.
Il reddito rilevante non coincide necessariamente con quello lordo annuale. Dipendenti e pensionati presentano di norma buste paga o cedolini e documentazione fiscale; autonomi e titolari di partita IVA devono dimostrare con dichiarazioni dei redditi, bilanci ed estratti conto una capacità di guadagno sufficientemente documentata nel tempo. La banca può inoltre valutare la continuità delle entrate, non solo il loro importo in un singolo mese.
La valutazione riguarda anche l’importo richiesto rispetto al valore dell’immobile, cioè il rapporto loan-to-value (LTV), e la durata, che incide sulla rata e sull’età prevista alla scadenza. Una pre-delibera può fornire un’indicazione preliminare sulla sostenibilità finanziaria, ma non garantisce l’erogazione: restano da verificare documenti, immobile, perizia e condizioni definitive del contratto.
Le cause del rifiuto: debiti, stabilità lavorativa e storia
Un buon reddito può essere assorbito da prestiti personali, rate dell’auto, carte revolving o altri mutui. La banca considera gli impegni mensili già assunti: se, sommati alla rata ipotecaria, lasciano troppo poco margine per le spese ordinarie, la capacità di rimborso può risultare insufficiente. Anche debiti con rate contenute incidono, soprattutto quando sono numerosi o vicini alla scadenza della richiesta.
Conta poi la prevedibilità delle entrate. Un contratto a tempo indeterminato non assicura automaticamente l’approvazione, così come un contratto a termine o il lavoro autonomo non determinano da soli il diniego. Periodo di prova, anzianità lavorativa ridotta, fatturati variabili o documentazione incompleta possono però rendere più difficile dimostrare che il reddito continuerà nel tempo. Per chi lavora in proprio sono utili dichiarazioni fiscali di più annualità e riscontri coerenti tra redditi dichiarati, incassi ed estratti conto.
La storia creditizia viene verificata attraverso sistemi di informazione creditizia e, secondo il caso, archivi pertinenti. Ritardi o insoluti su finanziamenti precedenti possono influenzare l’esito; talvolta emergono anche errori o dati non aggiornati. È prudente chiedere la propria visura agli organismi competenti e contestare eventuali inesattezze con documenti alla mano. Una richiesta respinta non equivale automaticamente a una segnalazione negativa: non va dato per scontato che il diniego comporti un blocco generalizzato o un divieto di presentare altre domande.
Possono concorrere altri elementi: importo richiesto elevato rispetto al valore periziato, anticipo insufficiente, età che limita la durata concedibile o garanzie personali non adeguate. In genere il rifiuto nasce dalla combinazione di fattori, perciò è importante ottenere dalla banca indicazioni specifiche anziché attribuire tutto al reddito.
Perizia, valore e regolarità dell’immobile: il problema è la casa
La banca valuta anche la casa perché l’immobile costituisce la garanzia ipotecaria del finanziamento. Un perito incaricato dall’istituto stima il bene secondo caratteristiche, stato manutentivo e mercato locale: il prezzo concordato tra le parti non vincola la valutazione. Se la perizia è inferiore al prezzo, la banca può calcolare l’importo finanziabile sul valore più basso, chiedere un maggiore apporto di capitale o non approvare la pratica.
La differenza tra prezzo e stima può quindi diventare una spesa a carico dell’acquirente, da aggiungere alle imposte, alle spese notarili e agli altri costi dell’acquisto. Prima di impegnarsi è utile verificare anche la regolarità urbanistica e catastale: difformità tra lo stato dei luoghi e i documenti, abusi non sanati o titoli mancanti possono richiedere approfondimenti e impedire il finanziamento finché la situazione non sia chiarita.
Vanno controllati inoltre proprietà, provenienza e gravami, come ipoteche o vincoli da risolvere prima del rogito. Una verifica tecnica e documentale preventiva, affidata a professionisti competenti, aiuta a distinguere un problema rimediabile da un ostacolo che rende l’immobile non finanziabile. La perizia non sostituisce i controlli urbanistici: sono verifiche diverse, entrambe rilevanti.
Cosa fare dopo il diniego: chiarire le ragioni
Dopo la risposta negativa, è meglio non inviare subito domande a più istituti senza aver capito che cosa non ha funzionato. Si può chiedere alla banca una comunicazione scritta o un colloquio con il gestore per individuare gli aspetti determinanti. Le informazioni fornite possono avere limiti legati alla valutazione interna del rischio, ma una spiegazione concreta consente di decidere i passi successivi.
Occorre poi controllare i documenti consegnati e la propria posizione creditizia. Se ci sono dati errati, vanno contestati presso il soggetto che li ha registrati; se manca documentazione, è opportuno integrare la pratica prima di riproporla. Per un diniego legato all’esposizione debitoria si può valutare l’estinzione di un finanziamento, verificando prima costi e convenienza. Se il limite è la rata, si può rivedere l’importo richiesto o il prezzo dell’immobile.
Quando la criticità riguarda il lavoro, la banca potrebbe chiedere ulteriori prove della continuità delle entrate o essere più disponibile dopo il superamento del periodo di prova e la maturazione di uno storico reddituale più ampio. Se il problema deriva dall’immobile, servono verifiche tecniche e, se possibile, la regolarizzazione delle difformità o una trattativa sul prezzo.
Prima di ripresentare la domanda, preparare una cartella aggiornata con documenti d’identità, redditi, buste paga o dichiarazioni fiscali, estratti conto, elenco dei debiti e documenti dell’immobile. Conservare la risposta ricevuta e annotare le modifiche apportate aiuta il nuovo istituto a valutare una pratica ordinata, senza confondere una criticità ancora aperta con un problema già risolto.
Come aumentare le possibilità di ottenere il mutuo
La strategia dipende dalla causa del rifiuto: aggiungere un garante non risolve una difformità edilizia, così come aumentare l’anticipo non cancella una storia di pagamenti problematica. Se il nodo è la sostenibilità della rata, le opzioni da valutare insieme alla banca possono essere:
- Ridurre l’importo richiesto, aumentando il capitale proprio o negoziando il prezzo d’acquisto.
- Valutare una durata maggiore, se età e condizioni dell’istituto lo consentono; la rata può scendere, ma il costo complessivo degli interessi può salire.
- Estinguere o ridurre finanziamenti esistenti, dopo aver confrontato l’effetto sui risparmi disponibili e sulle spese di acquisto.
- Presentare una domanda con un cointestatario, se i redditi e gli impegni finanziari complessivi rendono l’operazione sostenibile.
Un anticipo più alto riduce il rapporto tra mutuo e valore dell’immobile, ma non va ottenuto svuotando ogni riserva: l’acquirente deve tenere conto di imposte, notaio, eventuali lavori e imprevisti. Per autonomi e lavoratori con entrate variabili, una documentazione più completa può rendere leggibile la capacità di reddito. Se il problema è l’immobile, invece, si può chiedere al venditore di regolarizzare le criticità o rivedere il prezzo, previa consulenza tecnica e legale.
Cambiare banca e ripresentare la richiesta
Un diniego non è necessariamente condiviso da tutti gli istituti: politiche di rischio, prodotti e criteri interni possono differire. Cambiare banca può avere senso quando la causa è legata a parametri o condizioni che un altro istituto valuta diversamente, non quando rimane irrisolto un problema documentale o immobiliare comune a ogni pratica.
Prima di procedere, confrontare le proposte considerando tasso, spese, durata, importo massimo finanziabile, polizze eventualmente richieste e tempi di istruttoria. Un mediatore creditizio può aiutare a individuare istituti compatibili con il profilo, ma occorre chiarire in anticipo compensi e modalità del servizio.
Meglio evitare invii indiscriminati e ravvicinati: ogni domanda può comportare verifiche e lasciare tracce consultabili secondo le regole dei sistemi informativi, anche se non esiste un divieto generale di ripresentare la richiesta. Preparare una pratica coerente, dichiarare tutti gli impegni e chiedere come verrà trattata la nuova istruttoria riduce duplicazioni e fraintendimenti. Se l’acquisto è già vincolante, i tempi vanno coordinati con quelli contrattuali: una nuova valutazione non sospende automaticamente le scadenze concordate con il venditore.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra