Da vecchi libretti in lire aperti da nonni negli anni '60-'70 riemersi oggi, tra ricordi di famiglia e storie sorprendenti, valore reale, miti sugli arricchimenti, normativa vigente e i passi da seguire.
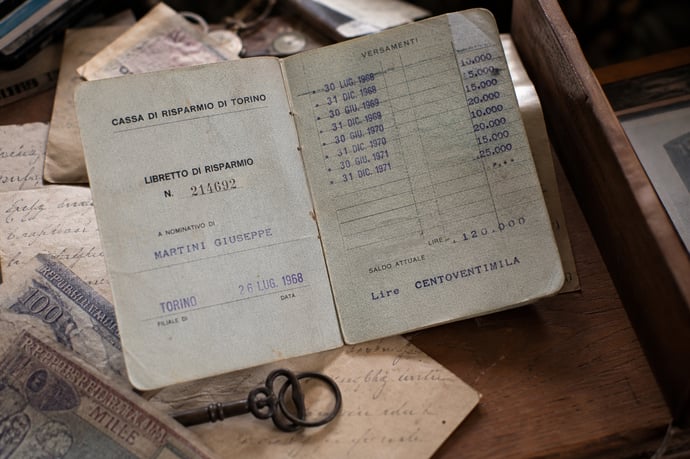
Ogni anno, durante i traslochi e le successioni, migliaia di italiani trovano nei cassetti dei propri genitori o nonni qualcosa di inaspettato: un libretto di risparmio in lire, ingiallito, dimenticato da decenni. La reazione più comune è scetticismo. "Varranno qualcosa?" è la domanda che quasi tutti si pongono, convinti in anticipo che la risposta sia no. Ma i dati raccontano una storia diversa e molto più interessante.
Il caso che ha fatto discutere
A San Giorgio Canavese, in provincia di Torino, un uomo ha ritrovato durante un trasloco due libretti di risparmio chiusi in un cassetto per cinquant'anni. Il primo libretto aveva un saldo di 2 milioni e 280.000 lire. Il secondo di 3 milioni e 608.000 lire. Totale: quasi 6 milioni di lire depositate negli anni Settanta. Convertiti con rivalutazione e interessi maturati nel tempo, quei libretti valevano 110.000 euro. La banca, secondo quanto riportato dal caso, dovrà rimborsarli.
Non è un caso isolato. A Lecco mille lire depositate nel 1963 corrispondono oggi a circa 50.000 euro. A Trieste un deposito simile dello stesso periodo vale cifre analoghe. A Fermo tre libretti degli anni Sessanta e Settanta con importi originari tra le 1.000 e le 5.000 lire potrebbero valere complessivamente circa 73.000 euro. Il meccanismo è sempre lo stesso: capitalizzazione degli interessi su decenni, rivalutazione monetaria e in alcuni casi il riconoscimento di condizioni contrattuali molto favorevoli che le banche dell'epoca applicavano.
Come funziona il calcolo: perché il valore si moltiplica
La moltiplicazione del valore non è magia. È matematica applicata a decenni di tempo. Un deposito bancario degli anni Sessanta e Settanta in Italia beneficiava di tassi di interesse molto più alti di quelli attuali, spesso tra il 5% e l'8% annuo. Un deposito di 1.000 lire nel 1963 con un tasso del 5% composto per 60 anni produce una cifra molto superiore al deposito originario.
A questo si aggiunge la rivalutazione monetaria. Le lire del 1963 avevano un potere d'acquisto radicalmente diverso da quello attuale. Il calcolo corretto non è solo convertire le lire in euro al tasso fisso di 1.936,27 lire per euro usato nel 2002 per l'introduzione della moneta comune, ma rivalutare il deposito tenendo conto dell'inflazione accumulata in tutti quegli anni. Il risultato è spesso sorprendente: mille lire del 1963 non valgono 0,52 euro di oggi ma molto di più, perché il potere d'acquisto di quella somma negli anni Sessanta era significativamente superiore.
Il fattore che amplifica ulteriormente il valore è la capitalizzazione composta degli interessi. Gli interessi maturano ogni anno, vengono aggiunti al capitale e l'anno successivo producono a loro volta interessi. Su un orizzonte temporale di cinquanta o sessant'anni l'effetto è enorme. È per questo che mille lire del 1963 possono diventare 50.000 euro oggi.
La questione legale: il libretto è ancora riscuotibile?
Qui la situazione si complica. Il diritto di riscuotere un libretto bancario non è eterno. La legge italiana prevede una prescrizione decennale: il diritto si estingue dopo dieci anni dal momento in cui può essere esercitato. In teoria questo significa che un libretto aperto nel 1965 e mai riscosso sarebbe prescritto da decenni.
Ma la realtà giuridica è più articolata. La Corte di Cassazione ha stabilito che la prescrizione inizia a decorrere dal momento in cui il titolare può far valere il proprio diritto. Chi non sapeva dell'esistenza del libretto — perché lo ha ereditato e lo ha trovato solo ora — può sostenere che il termine decennale non sia ancora iniziato. La scoperta del libretto nel cassetto può essere il momento da cui far partire la prescrizione, non la data del deposito originario.
Esiste poi un secondo filone giuridico ancora più favorevole per i risparmiatori. Se sul libretto manca l'indicazione della data di scadenza, o se l'istituto bancario non ha consegnato al correntista il Foglio Informativo Analitico, la prescrizione non è opponibile secondo una giurisprudenza consolidata. Poste Italiane, ad esempio, ha dovuto affrontare decine di ricorsi da parte di risparmiatori che rivendicavano il rimborso di buoni fruttiferi dimenticati, sostenendo che la mancata consegna del documento informativo rendeva invalida l'eccezione di prescrizione.
Attenzione però: la Cassazione nel 2026 ha anche chiarito che la mancata consegna del Foglio Informativo da sola non basta a ottenere il rimborso. Il quadro giuridico è in evoluzione e ogni caso va valutato singolarmente da un professionista.
Chi sono i creditori invisibili: il fenomeno dei libretti dimenticati
Il caso dei libretti in lire non riguarda pochi ecentrici. Si stima che in Italia esistano oltre 10 milioni di titoli dimenticati tra libretti bancari, buoni postali, azioni non riscossi e altri strumenti finanziari. Un italiano su tre potrebbe avere tra i propri cari qualcosa di simile senza saperlo. Il patrimonio sommerso è enorme e nessuna istituzione finanziaria ha l'obbligo di cercare proattivamente i titolari per restituire i soldi.
Le banche non hanno nessun incentivo economico a farlo. I soldi sui libretti dimenticati restano nei loro bilanci finché non vengono reclamati. Solo dopo un certo numero di anni di inattività scatta l'obbligo di versamento al Fondo per i conti dormienti, gestito dal Ministero dell'Economia. Ma anche in quel caso il percorso per recuperarli è complesso e richiede documentazione.
Come procedere se trovate un libretto
Il primo passo è non buttarlo e non sottovalutarlo. Anche se sembra di poco valore, anche se la banca originaria non esiste più, vale sempre la pena verificare. Le banche italiane hanno subito decenni di fusioni e acquisizioni: la Cassa di Risparmio di Torino è diventata UniCredit, la Cassa di Risparmio di Roma è confluita in Capitalia poi in UniCredit, decine di piccole banche locali sono state assorbite da grandi gruppi. Il soggetto giuridico che ha l'obbligo di onorare il libretto è l'erede della banca originaria, non la banca come era al momento del deposito.
Il secondo passo è raccogliere tutta la documentazione possibile: il libretto originale, eventuali corrispondenze con la banca, la documentazione della successione che dimostra la qualità di erede. Più documentazione si ha, più forte è la posizione.
Il terzo passo è presentarsi alla banca erede con una richiesta formale scritta. La banca ha l'obbligo di rispondere. Se la risposta è negativa o insoddisfacente si può ricorrere all'Arbitro Bancario Finanziario, uno strumento gratuito e accessibile che risolve le controversie tra banche e clienti senza bisogno di andare in tribunale.
Il quarto passo, nei casi più complessi o di importo rilevante, è affidarsi a uno studio legale specializzato in diritto bancario. Esistono studi che lavorano a percentuale sul recuperato, senza costi anticipati per il cliente: un incentivo ulteriore a tentare il recupero anche quando non si ha certezza del risultato.
Il dato che quasi nessuno conosce
La narrazione comune è che i libretti in lire siano prescritti e irrecuperabili. Questa narrazione fa comodo alle banche, che non hanno nessun interesse a diffondere l'informazione contraria. La realtà giuridica è che molti casi sono ancora aperti, che la giurisprudenza evolve in favore dei risparmiatori e che il valore potenziale giustifica ampiamente il tentativo.
Chi trova un libretto in lire nel cassetto dei nonni non sta trovando un souvenir del passato. Sta potenzialmente trovando un credito reale, rivalutato, con interessi maturati per decenni, che nessuno ha mai reclamato. Prima di stabilire che non vale nulla, vale la pena verificare. Potrebbe valere molto di più di quanto si immagina.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra