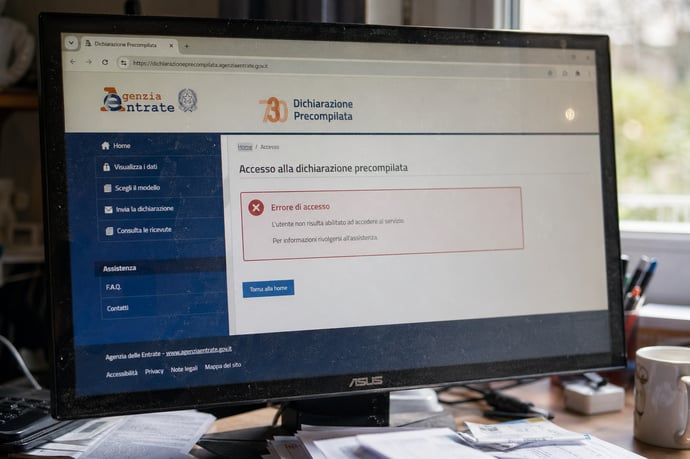
Il 730 precompilato 2026 introduce nuove modalità di accesso, esclusioni per specifiche categorie come lavoratori autonomi e nuovi calendari fiscali. Un aggiornamento importante per chi utilizza la dichiarazione online.
La stagione dichiarativa del 2026 segna un'ulteriore tappa nell'evoluzione della dichiarazione dei redditi in Italia, grazie all’ampliamento e al perfezionamento del modello 730 precompilato. Dal 30 aprile, milioni di contribuenti possono accedere online al proprio modello già predisposto, frutto dell’integrazione di oltre un miliardo di dati forniti da enti diversi: datori di lavoro, enti pensionistici, banche, assicurazioni, farmacie, scuole e numerosi altri soggetti. Questa modalità di dichiarazione vuole agevolare in particolare dipendenti e pensionati, offrendo un percorso digitale guidato sia in modalità ordinaria sia semplificata.
L’adozione sempre più diffusa dell’interfaccia semplificata consente agli utenti di muoversi in un ambiente intuitivo, dove i dati sono organizzati per aree tematiche come casa, famiglia, lavoro e spese detraibili, minimizzando il rischio di errori tecnici nella compilazione. Nonostante il sistema sia sempre più automatizzato, permane la responsabilità individuale di verifica dei dati, specialmente laddove possano emergere informazioni incomplete o incoerenti. La digitalizzazione della dichiarazione, infatti, non esonera l’utente da un controllo accurato di ogni voce, anche perché l’accettazione senza intervento apporta vantaggi rilevanti: riduzione dei controlli documentali per tutte le spese già comunicate da enti terzi, secondo quanto stabilito dalla normativa vigente.
Tuttavia, non tutti i contribuenti possono usufruire di questa soluzione: alcune categorie restano escluse dall’accesso al 730 precompilato, per ragioni strutturali o per la tipologia di reddito posseduto. In particolare, i lavoratori autonomi e alcune situazioni tipiche di chi possiede redditi "non ordinari" restano fuori da questa modalità da aprile, avendo a disposizione scadenze e strumenti diversi. Comprendere la platea degli esclusi permette non solo una migliore gestione della propria posizione, ma anche di evitare errori nella scelta del modello dichiarativo più adatto.
Chi non può accedere al 730 precompilato dal 30 aprile 2026: esclusioni, regole per lavoratori autonomi e casi particolari
La platea cui si rivolge il modello 730 precompilato include principalmente i lavoratori dipendenti, i pensionati e chi percepisce redditi assimilati. Tuttavia, vi sono soggetti che, per la natura dei loro redditi o per particolari condizioni personali, non possono accedere a questa modalità da fine aprile e devono servirsi di strumenti alternativi, generalmente il modello Redditi Persone Fisiche.
Tra i principali esclusi si individuano:
- Lavoratori autonomi titolari di partita IVA e professionisti che dichiarano compensi tramite partita IVA, anche se in regime forfettario o semplificato. Questi contribuenti non possono utilizzare il 730 precompilato già dal 30 aprile e vedranno la loro precompilata disponibile come "Redditi PF" solo successivamente.
- Titolari di redditi d’impresa, anche in forma individuale o associata: chi deve dichiarare redditi d’impresa resta sempre escluso dalla compilazione tramite 730.
- Chi detiene immobili all’estero, titoli o attività finanziarie fuori dall’Italia, per i quali è necessario compilare il Quadro RW: questa tipologia di redditi impone l’uso del modello Redditi.
- Contribuenti deceduti nel corso del 2025 o entro la scadenza della dichiarazione: in questi casi sono gli eredi che subentrano negli obblighi fiscali, ma con limiti precisi di utilizzo del 730 precompilato. Può presentare il modello solo l’erede se il deceduto avrebbe avuto i requisiti per accedervi, e dopo l’acquisizione di apposita abilitazione, mentre l’assenza di un sostituto d’imposta obbliga spesso a usare il modello Redditi.
- Soggetti che hanno percepito redditi non compresi tra quelli che possono essere gestiti dal modello 730: rientrano qui, ad esempio, coloro che hanno avuto redditi da partecipazione in società di persone, utili da società di capitali, plusvalenze da cessione di partecipazioni qualificate, o altri redditi "da dichiarare separatamente" per cui il modello 730 risulta inadatto.
- Alcune particolari categorie di residenti all’estero, soprattutto se la residenza fiscale o la tipologia di redditi percepiti non consente di applicare le semplificazioni proprie del 730 precompilato.
- Assenza del sostituto d’imposta: quando un contribuente non può individuare un datore di lavoro o ente pensionistico che effettui il conguaglio, può comunque utilizzare il 730 precompilato indicando la casella “senza sostituto”. In questi casi, le somme a credito saranno liquidate direttamente dall'Agenzia delle Entrate. Tuttavia, è necessario prestare attenzione, perché se la situazione reddituale cambia o si presenta uno schema più complesso (es. variazioni di lavoro in corso d’anno), può essere più opportuno il ricorso al modello Redditi.
- Dichiarazioni congiunte: per i coniugi, la presentazione della dichiarazione congiunta è consentita solo quando entrambi sono in possesso dei requisiti previsti per il 730. In presenza di casi particolari – ad esempio redditi d’impresa per uno dei due – non è possibile usare la modalità semplificata.
- Errori nelle Certificazioni Uniche: anomalie nella CU, come evidenziato a seguito dei controlli di enti come la CGIL, possono impedire temporaneamente la predisposizione del modello 730 precompilato, obbligando il contribuente a utilizzare versioni aggiornate dopo la rettifica delle certificazioni inviate dal sostituto d’imposta.
Resta ferma la possibilità di rivolgersi a CAF o a professionisti abilitati per presentare la dichiarazione anche quando si rientra nella platea del 730, ma nella maggior parte dei casi l’intermediario potrà agire unicamente se è stata conferita apposita delega e solo sulle situazioni di competenza. In presenza di particolari casistiche, la verifica preventiva dell'effettiva ammissibilità del contribuente alla dichiarazione precompilata dal 30 aprile è fondamentale per evitare errori, perdita di agevolazioni o insorgenza di controlli successivi non necessari.
In sintesi, non hanno accesso al modello pronto dal 30 aprile tutti i soggetti non inquadrati tra pensionati, dipendenti e assimilati, chi possiede redditi "speciali", chi versa in condizioni particolari di residenza o rapporto fiscale, nonché quanti sono obbligati dalla complessità della propria situazione patrimoniale a utilizzare il modello Redditi.
Le nuove date di accesso e il calendario fiscale 2026: precompilato, Redditi PF e particolarità per Partite IVA
Il calendario fiscale per il 2026 introduce precise scadenze e finestre temporali differenziate in funzione della platea e del modello dichiarativo di riferimento. Capire in anticipo queste date permette una gestione corretta degli adempimenti, evitando errori che possono tradursi in sanzioni o perdita di benefici fiscali.
Per il modello 730 precompilato:
- Dal 30 aprile 2026 la dichiarazione 730 precompilata è resa disponibile in sola consultazione. Il contribuente può così visionare i dati caricati dall’Agenzia, organizzare eventuali documenti mancanti e prepararsi a modifiche o integrazioni, ma l’invio non è ancora consentito.
- A partire dal 14 maggio 2026 il modello diventa “operativo”: da questa data è possibile accettare, integrare, modificare e inviare la propria dichiarazione tramite il portale dell'Agenzia delle Entrate.
- Fino al 22 giugno 2026 (la data può subire modifiche in caso di giorni festivi), ogni contribuente può annullare una sola volta l’invio già effettuato, correggere errori e ripresentare la dichiarazione senza penalità o impatti sui rimborsi.
- Il 30 settembre 2026 costituisce il termine ultimo per la presentazione sia del 730 precompilato sia di quello ordinario. Oltre questa data, non è più possibile trasmettere o annullare un modello 730 e si deve ricorrere ad altri strumenti dichiarativi, come il modello Redditi per la regolarizzazione tardiva.
- Entro il 25 ottobre 2026 è consentito presentare il 730 integrativo tramite CAF o professionista, qualora emergano errori o omissioni dopo la scadenza principale.
- Dal 20 maggio 2026 viene resa disponibile la precompilata per i soggetti obbligati al modello Redditi PF. Questo slittamento, rispetto al 730, deriva dalla necessità di attendere la trasmissione delle Certificazioni Uniche anche per il lavoro autonomo (scadenza posticipata dal “Correttivo bis” modifiche Dlgs 81/2025).
- Dal 27 maggio 2026 parte la finestra per accettare, modificare e inviare la propria dichiarazione Redditi PF. Tale scadenza interessa tutte le posizioni escluse in partenza dal 730, comprese le partite IVA.
- Il 2 novembre 2026 rappresenta la deadline finale per l’invio del modello Redditi PF per l’anno di dichiarazione 2026 (il 31 ottobre cade di sabato, per cui la scadenza slitta al primo giorno lavorativo utile).
Infine, il calendario fiscale 2026 introduce la possibilità di rettificare anni precedenti direttamente dalla piattaforma telematica, con recupero di dati pregressi e generazione di modelli integrativi. Gli strumenti di ravvedimento operoso e la presentazione di modelli correttivi sono disponibili entro limiti precisi, così come l’utilizzo del 730 "senza sostituto" appare una risorsa in presenza di cambiamento o assenza di un datore di lavoro designato per i conguagli.
| Finestra temporale | Adempimento |
| 30 aprile 2026 | Disponibilità del 730 precompilato in consultazione |
| 14 maggio 2026 | Inizio operatività: accettazione, modifica e invio del 730 |
| 22 giugno 2026 | Scadenza per annullamento unico dell’invio |
| 30 settembre 2026 | Ultimo giorno per invio del 730/2026 |
| 25 ottobre 2026 | Termine per il 730 integrativo (solo tramite CAF/professionista) |
| 20 maggio 2026 | Disponibilità Redditi PF precompilato per partite IVA/lavoratori autonomi |
| 27 maggio 2026 | Finestra di invio Redditi PF |
| 2 novembre 2026 | Termine invio Redditi PF 2026 |
Leggi anche
- Chi non può entrare nel 730 2026 precompilato dal 30 Aprile e le nuove date di accesso
- Rimborsi 730 2026: come si possono ottenere anche senza aver mai lavorato
- Lista aggiornata 5x1000 per 730 2026: a chi si può dare il proprio contributo e istruzioni


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra