Per anni mantenere lo stesso conto corrente può aver generato costi nascosti difficili da notare. Analisi delle spese storiche, differenze tra conti tradizionali e online, strategie per ridurre le commissioni e opportunità offerte dal mercato
Molte persone si affidano allo stesso conto corrente per decenni, considerandolo uno strumento essenziale e apparentemente neutro nella gestione quotidiana delle finanze. Tuttavia, mantenere lo stesso servizio bancario per anni comporta spesso una crescita silenziosa dei costi, spesso ignorati o sottovalutati. Nel corso del tempo, piccoli aumenti annuali, commissioni poco evidenti e spese di gestione tendono ad accumularsi, sottraendo risorse utili al risparmio personale. Questo fenomeno riguarda specialmente chi ha aperto il proprio conto in gioventù e non ha mai valutato alternative né supervisionato attentamente l’andamento delle tariffe, rischiando di sostenere esborsi notevolmente superiori rispetto a chi si informa con regolarità sulle condizioni offerte dal mercato bancario.
Quanto sono aumentati i costi dei conti correnti dal 2000 a oggi?
L’evoluzione delle spese bancarie nel corso degli ultimi 25 anni restituisce un quadro chiaro: l’aumento dei costi annui dei conti correnti è una tendenza consolidata, analizzata sia dagli organismi di vigilanza sia dagli osservatori indipendenti. Secondo dati della Banca d’Italia e delle principali fonti di settore, nel 2025 la spesa media annua per la gestione di un conto corrente tradizionale supera i 156 euro, mentre all’inizio degli anni 2000 la cifra risultava ben inferiore ai 100 euro.
- Anni 2000: costi annuali sotto gli 80-90 euro
- 2010-2015: aumento graduale, si supera la soglia dei 100 euro
- 2020-2022: nuove impennate dovute a cambiamenti normativi, inflazione, digitalizzazione parziale
- 2023: lieve contrazione grazie a iniziative promozionali e aumento concorrenza
- 2024-2025: ulteriore crescita, media attorno a 156 euro
Capire l’Indicatore dei Costi Complessivi (ICC) e il suo impatto sulle spese
Per valutare il reale peso delle spese bancarie, gli istituti sono obbligati a presentare l’Indicatore dei Costi Complessivi (ICC). Si tratta di un calcolo normato dalla Banca d’Italia, che fornisce una stima sintetica e standardizzata delle spese totali annue associate a un determinato profilo di conto.
L’ICC viene calcolato considerando diverse tipologie di utenti, dai giovani alle famiglie con diverse operatività fino ai pensionati e sommando tutti i costi principali:
- Canone annuo
- Commissioni sulle operazioni
- Spese per carte di debito e credito
- Costo di bonifici e prelievi
Analisi delle spese reali: quanto hai pagato lasciando lo stesso conto per decenni?
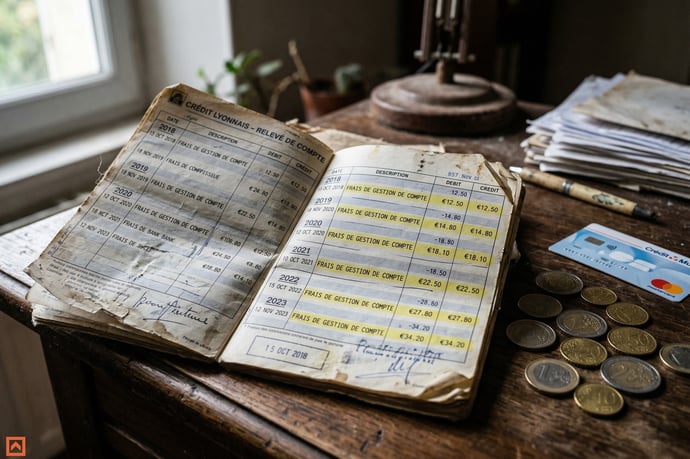
Chi ha mantenuto la stessa relazione bancaria dal 2000 ad oggi si trova a fare i conti con un ammontare significativo di spese accumulate nel tempo. Considerando i dati storici disponibili, si può stimare che una gestione ininterrotta di un conto tradizionale abbia generato esborsi superiori a diversi migliaia di euro.
Si consideri la progressiva crescita del costo medio annuo: partendo da meno di 100 euro nel 2000 fino al dato attuale di circa 156 euro. Calcolando una media ponderata che consideri i rialzi progressivi nel periodo 2000-2025, un correntista fedele al proprio istituto potrebbe aver sostenuto globalmente una spesa tra i 3.000 e i 3.600 euro solo in commissioni e gestione ordinaria.
Oltre ai costi diretti, andrebbero inclusi ulteriori elementi come l’imposta di bollo (34,20 euro/anno oltre i 5.000 euro di giacenza media), le spese per carte di credito, eventuali commissioni di operazioni allo sportello e addebiti su servizi accessori.
Mantenere a lungo il medesimo conto senza valutare alternative si traduce spesso nel sostenere una somma superiore rispetto a chi ha scelto soluzioni più moderne, o a chi ha beneficiato di promozioni e offerte periodiche. Nel panorama attuale, la consapevolezza e il monitoraggio delle condizioni economiche rappresentano la chiave per contenere il peso delle commissioni in un orizzonte temporale esteso.
Strategie per ridurre i costi delle commissioni bancarie oggi
La gestione consapevole di un conto permette di limitare gli esborsi grazie a strategie concrete e sempre più accessibili:
- Monitorare periodicamente condizioni e spese tramite estratti conto e ICC
- Valutare la possibilità di migrare verso un conto digitale o a pacchetto con canone azzerato se si hanno esigenze semplici
- Ridurre la liquidità depositata sotto la soglia dei 5.000 euro per evitare l’imposta di bollo, ove possibile
- Sfruttare promozioni e campagne delle banche, spesso dedicate a nuove aperture
- Utilizzare strumenti digitali per bonifici ed operazioni, eliminando i costi di sportello
- Confrontare più offerte utilizzando comparatori online e prospetto ICC
Le promozioni bancarie e i vantaggi dei nuovi conti
L’attuale scenario bancario vede una crescente competizione nelle offerte promozionali a favore dei nuovi clienti o di chi sceglie di cambiare banca. I principali vantaggi proposti includono:
- Canoni azzerati per periodi determinati (anche per sempre in alcune opzioni digitali)
- Carta di debito o credito gratuita
- Bonifici e prelievi inclusi
- Rendimenti promozionali su conti deposito collegati (fino al 4% lordo annuo per sei mesi su alcune piattaforme)
- Sconto o eliminazione dell’imposta di bollo per gli under 35
Considerazioni sulla liquidità da mantenere sul conto e rischi connessi
Se da un lato il conto corrente rappresenta uno strumento di gestione di liquidità per esigenze quotidiane, mantenere saldi eccessivi si traduce spesso in un rischio non trascurabile. Analisi recenti segnalano che la maggior parte degli utenti mantiene saldi medi inferiori a 12.500 euro, con una giacenza consigliata leggermente inferiore ai 5.000 euro, per ottimizzare sia la copertura delle spese vive sia la fiscalità (imposta di bollo pari a 34,20 euro sopra questa soglia).Rischi correlati a una liquidità eccessiva comprendono:
- Mancato rendimento: la liquidità parcheggiata non frutta interesse, anzi, perde valore in termini reali per effetto dell’inflazione
- Costi occulti o maggiorati sulle giacenze elevate
- Rischio patrimoniale in caso di crisi sistemiche o normative straordinarie (prelievi forzosi, tassa patrimoniale)
- Esposizione a possibili rischi informatici o frodi



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra