Il redditometro si rinnova: il controllo fiscale si sposta sui conti correnti, con due soglie cruciali, il 20% e i 70mila euro. Novità, criteri, segnali di allarme ed errori da evitare nell’analisi dell’attività bancaria.
Allarme crescente sul controllo delle finanze personali: la lotta all’evasione fiscale si è evoluta e l’Agenzia delle Entrate punta ora i fari su movimenti bancari e soglie precise. Non è mai stato così urgente conoscere come le nuove misure possano incidere sulle situazioni patrimoniali dei cittadini. Chi gestisce conti correnti e flussi consistenti, anche in buona fede, rischia di cadere nel mirino dei controlli più sofisticati, senza che le vecchie logiche basate solo su "segni esteriori di ricchezza" valgano ancora.
Il redditometro aggiornato sta rivoluzionando il paradigma degli accertamenti fiscali. L’innovazione maggiore è il passaggio da criteri presuntivi alle analisi delle transazioni reali e alle incongruenze tra reddito dichiarato e capacità effettiva di spesa. Oggi, ciò che conta davvero è la congruità tra quanto movimentato sui rapporti bancari e l’effettiva dichiarazione fiscale. Ogni scostamento oltre i limiti stabiliti attiva approfondimenti immediati, e le nuove soglie hanno reso il sistema più selettivo, mirando con rigore gli importi di maggiore rilievo.
L’intero sistema è disegnato per creare un equilibrio: sensibilizzare sui rischi dei flussi non giustificati e offrire una maggiore tutela a chi opera nella legalità. Tuttavia, nessuno può più trascurare la tracciabilità dei movimenti, il rischio di essere sottoposti a verifiche è concreto se non si comprende in anticipo l’impatto di queste nuove regole.
La vera sfida oggi è mantenere la coerenza tra stile di vita apparente, entrate, movimentazioni bancarie e dichiarazioni fiscali. Un compito che richiede consapevolezza e aggiornamento costante, soprattutto alla luce delle recenti evoluzioni legislative e operative del redditometro.
Come funziona oggi il redditometro: doppia soglia, criteri e novità operative
La disciplina vigente sull’accertamento sintetico ha subito profondi cambiamenti con la pubblicazione del Decreto Legislativo n. 108/2024. La logica di base richiama sempre la ricostruzione del reddito sulla scorta di spese e investimenti effettivamente sostenuti dal contribuente, ma le nuove modalità prevedono controlli più mirati, meno invasivi per chi ha minimi scostamenti e nettamente più incisivi per i casi di forte discrepanza tra ricostruito e dichiarato.
Le principali novità consistono nell’introduzione di due soglie cumulative, che devono essere entrambe superate affinché si attivi la procedura di accertamento sintetico:
- Scostamento percentuale: La differenza tra reddito ricostruito tramite analisi delle spese sostenute e quello dichiarato deve essere almeno pari al 20%.
- Soglia quantitativa: La differenza sopra indicata, calcolata in termini monetari, deve eccedere almeno dieci volte l’ammontare annuo dell’assegno sociale, ovvero circa 70.000 euro.
Il meccanismo si applica secondo una logica trasparente e basata sui dati. L'Agenzia delle Entrate, sfruttando le tecnologie di data analysis fornite dall’Anagrafe dei Conti, una banca dati che raccoglie le informazioni fornite da banche, poste e intermediari, è in grado di monitorare a distanza le informazioni aggregate relative ai rapporti bancari di ciascun contribuente.
Normalmente, ogni codice fiscale viene anonimizzato tramite l’uso di codici fittizi: solo nel caso in cui il sistema intercetti anomalie significative tra entità e frequenza dei movimenti e il tenore di vita manifesto, l’Amministrazione Finanziaria può richiedere gli estratti conto ed esaminare nel dettaglio la situazione di un nominativo specifico.
L’accertamento vero e proprio parte quindi solo in casi selezionati, con un iter che tipicamente segue questi step:
- Analisi preliminare sui dati aggregati
- Identificazione di scostamenti superiori al 20% e 70.000 euro rispetto al dichiarato
- Richiesta di informazioni a banche e intermediari qualificati
- Notifica e apertura del contraddittorio con il contribuente che, a sua volta, può giustificare i propri movimenti o documentare l’assenza di redditività delle somme (ad esempio regalie, donazioni, rimborsi spese, ecc.).
Un elemento decisivo per la corretta interpretazione del nuovo redditometro riguarda la natura e la tipologia di spese considerate:
- Pagamenti di elevata entità, anche una tantum
- Acquisti di beni di lusso (auto, opere d’arte, immobili, ecc.)
- Investimenti e movimenti transfrontalieri
- Transazioni atipiche per il profilo dichiarato.
| Parametro | Valore soglia |
| Scostamento percentuale | Minimo 20% |
| Scarto quantitativo | Oltre 70.000 euro |
Cosa cambia per il contribuente? L’attenzione maggiore va posta non solo sulla compilazione della propria dichiarazione, ma sulla documentazione delle entrate e delle uscite. Conservare le prove della provenienza delle somme (es. eredità, vincite, trasferimenti tra familiari) è la migliore difesa preventiva, perché proprio la trasparenza dei flussi costituisce la chiave di volta della nuova normativa.
Monitoraggio dei movimenti bancari: segnali d’allarme, casi pratici ed errori da evitare
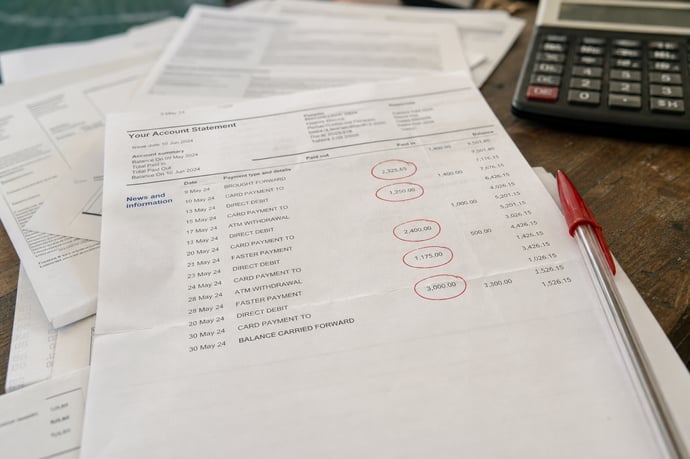
Il perno dei nuovi controlli è l’incrocio dei dati finanziari: analizzare i flussi bancari di conti correnti ma non solo permette di individuare comportamenti incoerenti rispetto ai redditi dichiarati. I segnali che attivano un approfondimento sono diversi e spesso poco noti:
- Versamenti e prelievi in contanti: movimenti frequenti o frazionati possono insospettire per il rischio di transazioni non tracciate.
- Bonifici da e verso l’estero: superate certe soglie, scattano accertamenti sulla provenienza e la lecita destinazione delle somme, in ottica antiriciclaggio.
- Trasferimenti tra familiari: se ripetuti o di importo rilevante, sono scrutinati, soprattutto se uno dei soggetti non risulta titolare di un reddito proporzionato.
- Assenza di movimenti: una situazione apparentemente neutra, ma anch’essa osservata perché può nascondere redditi non dichiarati custoditi altrove.
- Ignorare le soglie: anche chi è certo di aver dichiarato tutto, può essere attenzionato se supera i limiti quantitativi o percentuali.
- Mancata tracciabilità delle entrate: qualsiasi somma in entrata non giustificata può diventare oggetto di recupero fiscale, anche se in buona fede.
- Scarsa attenzione ai flussi con l’estero: le regole sugli obblighi di comunicazione sono sempre più severe, meglio conservare ogni ricevuta.
- Pensare che solo i grandi movimenti facciano scattare controlli: frammentare versamenti o prelievi non azzera il rischio, ma aumenta la probabilità di essere segnalati per comportamenti considerati tipici dell’elusione.
- Non aggiornare i consulenti o il commercialista sulle reali movimentazioni bancarie: trasparenza e collaborazione sono l’unica arma efficace.
La situazione varia anche in presenza di diversi intestatari: aperture di conto cointestato, procure o deleghe comportano una responsabilità solidale nelle spiegazioni verso il Fisco. Negli ultimi anni è stato osservato un incremento delle segnalazioni sulle movimentazioni considerate anomale, anche nel caso di rapporti apparentemente secondari o utilizzati saltuariamente.
Quali casi pratici attivano il redditometro?
- Un contribuente con reddito dichiarato di 25.000 euro che abbia sostenuto spese (o ricevuto accrediti) per 105.000 euro verrà attenzionato, dato che sia lo scostamento percentuale sia quello quantitativo superano la soglia.
- Una famiglia che riceva continuamente bonifici provenienti da parenti residenti all’estero è tenuta a dimostrare la natura (ad esempio donazione intervenuta per atto pubblico o altri titoli leciti).
- Situazioni di temporaneo aumento di liquidità (ad esempio per vendita di beni personali dichiarati o per rimborso di spese mediche anticipate) devono essere largamente documentate per evitare contestazioni.
Cosa fare quindi davanti ai nuovi controlli? Queste le principali misure preventive consigliate da esperti del settore:
- Mantenere una rendicontazione costante delle movimentazioni sospette o atipiche.
- Coinvolgere il proprio consulente fiscale su ogni operazione straordinaria (ricevimenti di somme, trasferimenti, pagamenti rilevanti).
- Archiviare qualsiasi documento giustificativo a supporto delle movimentazioni bancarie.
- Monitorare con attenzione i rapporti finanziari su cui si dispone di delega.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra