Rottamazione quinquies, per chi la legge 3/2012 sul sovraindebitamento è una valida alternativa anche contro il pignoramento
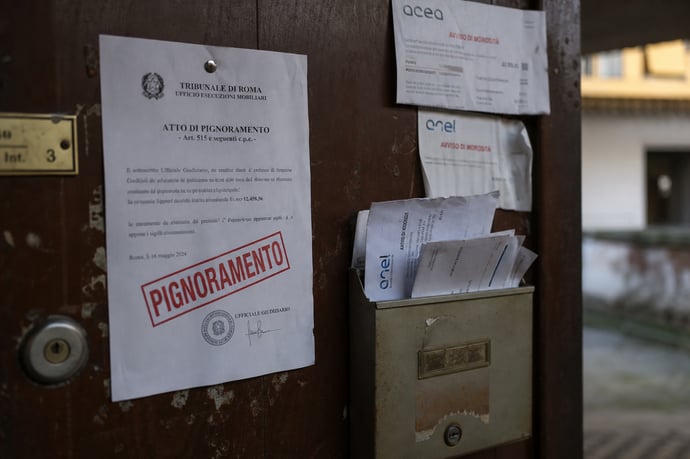
Finita la rottamazione quinquies, molti debitori cercano soluzioni per ripianare i debiti ed evitare il pignoramento. La Legge 3/2012 rappresenta un'alternativa concreta, regolando diritti, procedure e possibilità di esdebitazione, offrendo una seconda chance a chi agisce in tempo.
Il panorama degli strumenti per risolvere i debiti con il Fisco ha subito un cambiamento profondo. Con la chiusura dei termini per la rottamazione quinquies, le opzioni per i contribuenti sotto pressione sono drasticamente diminuite. Chi non è riuscito ad aderire si trova ora davanti a una realtà in cui il rischio di azioni esecutive e pignoramenti è più concreto che mai. La spada di Damocle rappresentata da cartelle esattoriali e decreti ingiuntivi può abbattersi su chi, per cause impreviste o una serie di errori finanziari, si ritrova in uno stato di sovraindebitamento.
Questo scenario impone scelte rapide, consapevoli e tecnicamente fondate: ignorare il problema o temporeggiare non fa altro che aumentare la pressione dei creditori e ridurre le possibilità di intervento. Secondo dati aggiornati sui casi di esdebitazione portati a termine in ambito giudiziale negli ultimi anni, oltre il 65% delle richieste di aiuto arriva solo dopo le prime notifiche di pignoramento, segnale evidente di un approccio spesso tardivo.
Non tutti sanno che vi sono alternative strutturate e protette dalla legge per fermare le azioni dei creditori, riprendere il controllo della propria situazione debitoria e azzerare il rischio di perdere tutto. La tensione fra urgenza, necessità di tutelare la dignità personale e bisogno di chiarezza sulle soluzioni possibili è oggi al massimo livello. In questa dinamica la conoscenza di ogni opzione, e della disciplina aggiornata, rappresenta la vera risorsa per affrontare la crisi.
Alternative alla rottamazione quinquies: ripagare i debiti e fermare i pignoramenti
L'esaurimento della finestra per la rottamazione quinquies ha lasciato numerosi contribuenti senza gli strumenti agevolati più conosciuti per sanare la propria posizione con il Fisco e gli altri creditori. Cosa resta da fare al posto della rottamazione quinquies?
- Trattative individuali, saldo e stralcio: adatte solo in casi specifici e con importi contenuti. Il successo dipende dalla disponibilità dei creditori ed è spesso parziale, lasciando inevasi altri debiti e con il rischio di segnalazioni permanenti nelle banche dati.
- Rateizzazioni ordinarie: soluzione percorribile se la situazione reddituale lo permette, ma restano attive eventuali azioni esecutive in caso di decadenza e la pressione può riattivarsi facilmente.
- Strumenti legali speciali: la disciplina del sovraindebitamento, che oggi rappresenta la via più garantita, inclusiva e risolutiva, soprattutto per chi non ha più il controllo della propria esposizione.
Bloccare i pignoramenti è tecnicamente possibile entro determinati margini, ma serve agire subito e con la guida di professionisti esperti. Le opzioni disponibili sono regolamentate da precise norme, e ciascuna richiede valutazioni documentali e strategiche differenti. Chi rimanda o si affida a promesse non supportate dalla legge rischia di perdere patrimoni, stipendi e beni senza ottenere alcun beneficio duraturo.
Cos'è la Legge 3/2012 e il Codice della crisi d'impresa: principi e diritti del debitore
La normativa di riferimento per chi versa in condizioni di eccessivo indebitamento si articola su due pilastri: la Legge n. 3/2012 e il Codice della crisi d’impresa e dell’insolvenza.
Questa disciplina rappresenta una vera svolta nel sistema italiano: per la prima volta, il legislatore ha riconosciuto il diritto a una seconda opportunità per i privati cittadini, consumatori, lavoratori autonomi e piccoli imprenditori non fallibili.
Chi non è più in grado di soddisfare regolarmente le proprie obbligazioni, anche verso l’Erario, può intraprendere un percorso giuridicamente protetto per sanare le proprie posizioni attraverso:
- Accordo con i creditori o piano giudiziale,
- Liquidazione controllata degli attivi disponibili,
- Definitiva esdebitazione al termine della procedura.
- Parità di trattamento dei creditori,
- Salvaguardia della dignità e delle esigenze di vita minime del debitore e della famiglia,
- Azzeramento dei debiti residui al termine del percorso (esdebitamento).
A chi si applica la procedura di sovraindebitamento: chi può davvero beneficiarne
Non tutti coloro che hanno debiti possono accedere alla procedura di sovraindebitamento. È necessario che ricorrano precisi requisiti oggettivi e soggettivi sanciti dalla legge.
Le categorie di soggetti ammissibili includono:
- Privati cittadini e consumatori,
- Lavoratori autonomi e professionisti,
- Imprenditori commerciali sotto la soglia di fallibilità,
- Start up innovative non assoggettabili a liquidazione giudiziale,
- Società semplici e agricole,
- Ex imprenditori (ad esempio, per residuali debiti d’impresa).
È inoltre richiesto che il debitore abbia agito in buona fede e che lo stato di insolvenza non sia stato causato da dolo o colpa grave, criteri ribaditi da giurisprudenza recente.
Non possono accedere:
- Debitori già falliti (o in liquidazione giudiziale),
- Chi abbia già usufruito del beneficio dell’esdebitazione negli ultimi cinque anni,
- Debitori che abbiano compiuto atti fraudolenti per sottrarre beni.
Tipologie di debiti gestibili: quali debiti e creditori rientrano nella Legge 3/2012
La procedura di sovraindebitamento si distingue per l’ampiezza delle posizioni che può gestire, sia in relazione alla provenienza dei debiti che alla natura dei creditori:
- Debiti fiscali e contributivi: anche verso Agenzia delle Entrate-Riscossione, Inps e altri enti previdenziali, multe, IVA, imposte dirette e indirette.
- Esposizioni con banche e finanziarie: rate scadute di prestiti, mutui ipotecari, fidi, carte revolving.
- Debiti verso fornitori, canoni di locazione, utenze domestiche.
- Cartelle esattoriali e pendenze giudiziarie di natura pecuniaria.
- Obbligazioni alimentari e di mantenimento: possono essere considerate, seppur con limiti particolari.
Il professionista incaricato dovrà analizzare attentamente ogni posizione debitoria per valutare se possa essere oggetto di esposizione nella domanda e se esistano crediti dotati di privilegio processuale non sospendibili (ad esempio, in casi particolari di crediti fondiari).
Inoltre, la disciplina consente la gestione anche di debiti verso soggetti privati, come amici o familiari, purché documentati.
Il blocco di pignoramenti e azioni esecutive: come funziona e quando scatta
Uno degli aspetti più rilevanti della procedura di sovraindebitamento è il meccanismo di blocco automatico delle azioni esecutive sul patrimonio. Dal momento in cui il giudice emette il provvedimento di apertura della procedura o di ammissibilità della domanda, viene ordinata la sospensione di ogni atto di pignoramento, asta, sequestro e ipoteca sui beni del debitore.
Il cosiddetto “ombrello protettivo” della legge prevede che:
- Nessun creditore può iniziare o proseguire azioni esecutive individuali, né iscrivere nuove ipoteche,
- Sono bloccate aste immobiliari già calendarizzate,
- Le misure protettive restano attive per tutta la durata della procedura e fino alla pronuncia definitiva di omologa o chiusura,
- Eventuale revoca o decadenza del piano riattiva le azioni esecutive, ma solo per i debiti non oggetto di esdebitazione.
Eventuali procedure in corso devono essere comunicate tempestivamente all’organo giudicante e all’OCC. Le condotte dilatorie o l’occultamento di procedure aperte rischiano di vanificare la tutela ottenuta.
I dati delle sentenze emesse tra 2024 e 2025 confermano che il 96% dei pignoramenti immobiliari sospesi con domanda ammessa sono stati poi definitivamente annullati a seguito dell’esdebitazione o della chiusura della procedura su base giudiziale.
Le procedure disponibili: liquidazione controllata, piano del consumatore, concordato minore
La normativa prevede più strumenti operativi in funzione della tipologia di debitore e della situazione specifica:
- Liquidazione controllata: richiesta dal debitore o da creditori, consiste nella vendita dell’attivo disponibile, riparto ai creditori e successiva esdebitazione. Viene attuata quando non esistono alternative di ristrutturazione sostenibile.
- Piano del consumatore: procedura negoziata individualmente dal privato o ex imprenditore, con proposta di rientro sostenibile, senza necessità di consenso dei creditori, ma subordinata all’omologa giudiziale e a una scrupolosa valutazione di meritevolezza.
- Concordato minore: destinato a soggetti non fallibili diversi dal consumatore, tra cui piccoli imprenditori e professionisti, vincola tutti i creditori se approvato dalla maggioranza qualificata.
| Procedura | Destinatari | Esito principale |
| Liquidazione controllata | Chi non può rientrare, mai oggetto di giudizio di meritevolezza estesa | Vendita beni, esdebitazione |
| Piano del consumatore | Privati, ex imprenditori | Omologazione giudiziale, saldo graduale |
| Concordato minore | Imprenditori minori | Accordo con maggioranza creditori |
Tutte garantiscono un percorso tracciato e tutelato dalla magistratura, con obblighi informativi e controllo rigoroso del rispetto delle regole.
Il ruolo dell’Organismo di Composizione della Crisi (OCC): passaggi e documentazione necessaria
L’OCC è il perno operativo della procedura di sovraindebitamento. Si tratta di enti istituiti presso i tribunali o presso enti accreditati dal Ministero della Giustizia, composti da professionisti esperti in diritto, economia e gestione della crisi d’impresa.
Le funzioni assegnate includono:
- Presa in carico della domanda,
- Analisi documentale: situazione economica, debiti, patrimonio, redditi, carichi familiari,
- Predisposizione della relazione dettagliata da allegare al ricorso,
- Attestazione della fattibilità e della meritevolezza della proposta,
- Supervisione sulla fase di esecuzione del piano.
- Documenti d’identità e codice fiscale,
- Elenco dettagliato di tutti i debiti e dei creditori,
- Estratti conto, buste paga e certificati di reddito,
- Atti di proprietà, visure catastali, contratti di mutuo/finanziamento,
- Situazione familiare, stato civile e composizione del nucleo,
- Ogni altra informazione utile per ricostruire la posizione economica complessiva.
Requisiti di accesso, meritevolezza e cause di esclusione dalla procedura
Per l’accesso e per il mantenimento delle tutele offerte dalla normativa è richiesta una scrupolosa verifica dei requisiti personali e soggettivi:
- Sovraindebitamento strutturale (art. 2, comma 1, CCII): incapacità non momentanea, ma persistente e documentata, a far fronte ai debiti.
- Trasparenza: obbligo di dichiarare integralmente la propria situazione patrimoniale e finanziaria, pena l’esclusione e la segnalazione per falso.
- Assenza di dolo o colpa grave: il debitore non deve aver causato il sovraindebitamento con comportamenti consapevolmente scorretti (spese eccessive, dichiarazioni mendaci, assunzione di debiti senza possibilità di rimborso, frodi ai creditori).
- Non aver già ottenuto l’esdebitazione negli ultimi 5 anni, o in presenza di altre procedure concorsuali ancora aperte.
L’incompletezza della documentazione, la mancata collaborazione con l’OCC o l’occultamento di beni sono cause di diniego dell’accesso e di esclusione dalle tutele.
- Per quanto riguarda i condomini, è necessaria la prova dello stato di sovraindebitamento dei singoli condomini e non della sola gestione aggregata.
Esdebitazione: cos’è, cosa comporta e tempi per tornare senza debiti
Si parla di esdebitazione quando tutti i debiti non onorati nel corso della procedura vengono dichiarati estinti dal Tribunale con provvedimento definitivo.
Al termine del percorso, il debitore può finalmente ripartire senza il peso delle vecchie esposizioni, con effetti immediati su:
- Pignoramenti e iscrizioni pregresse,
- Protesti,
- Ostacoli a nuova attività economica o lavorativa.
È fondamentale sottolineare che l’esdebitazione, una volta concessa, preclude in via definitiva ogni pretesa dei creditori sui residui e consente di tornare a una piena agibilità economica e civile.
Le sentenze del biennio 2024-2026 evidenziano un tasso di successo vicino al 90% tra le istanze presentate con il supporto di OCC specializzati e documentazione completa.
Confronto tra rottamazione, saldo e stralcio e Legge 3/2012: vantaggi e limiti per il debitore
L’analisi comparativa tra i diversi strumenti mostra pro e contro da valutare attentamente:
| Strumento | Vantaggi | Limiti |
| Rottamazione quinquies | Annullamento di sanzioni e interessi, rateizzazione fino a 5 anni | Scadenza dei termini, applicabile solo a debiti fiscali specifici, non blocca pignoramenti in corso |
| Saldo e stralcio | Possibilità di definizione agevolata con sconto importante | Necessita accordo singolo col creditore, non sempre accettato, non blocca aggredibilita sulle altre posizioni |
| Dispositivo previsto dalla Legge 3/2012 | Blocco di ogni azione esecutiva, estinzione anche dei debiti fiscali, possibilità di gestione dell’intero indebitamento pregresso | Requisiti stringenti, procedura complessa, tempistiche più lunghe |
Rispetto ai vecchi modelli, la composizione giudiziale della crisi offre una protezione estesa a tutta la posizione personale e consente non solo il pagamento del debito ma l’azzeramento, a determinate condizioni, degli importi non pagati.
Cosa fare (e non fare) concretamente: errori da evitare e primi passi per accedere alla procedura
Affrontare la crisi debitoria è possibile solo con azioni tempestive, informate e supportate da professionisti abilitati.
Errori comuni da evitare:
- Sottovalutare la gravità, temporeggiare dopo le prime notifiche dei creditori,
- Fidarsi di soluzioni “miracolose” e proposte non fondate su base giuridica,
- Occultare o sottostimare il proprio patrimonio,
- Presentare domande incomplete o carenti, cosa che determina rigetto immediato o perdita della tutela.
- Raccogliere l’intera documentazione relativa alle posizioni debitorie,
- Effettuare una verifica della propria posizione aggiornata presso l’Agenzia delle Entrate-Riscossione, Centrale Rischi, e altri istituti coinvolti,
- Consultare un OCC della propria zona per l’analisi preliminare dei presupposti,
- Collaborare in modo trasparente durante tutto l’iter, dalla domanda alla fase esecutiva del piano.
Leggi anche
- Rottamazione quinquies, per chi la legge 3/2012 sul sovraindebitamento è una valida alternativa anche contro il pignoramento
- Come bloccare un pignoramento e cancellare i debiti con legge 3/2012 sovraindebitamento o altri sistemi
- Quali sono i debiti non ammessi da legge 3/2012 sul sovraindebitamento e alternative per cancellarli o ridurli


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra