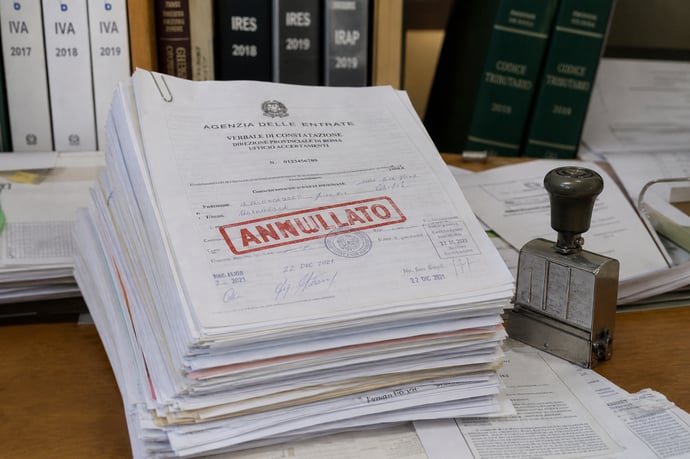
Le nuove sentenze della Cassazione ridefiniscono regole, limiti e invalidità dei controlli fiscali già effettuati. Principi, casi emblematici e impatto sui diritti dei contribuenti nel sistema tributario.
Importanti novità sono arrivate sul fronte dei controlli fiscali: la Corte di Cassazione, intervenendo su questioni di grande rilievo pratico, ha ridefinito alcuni paletti essenziali che limitano i poteri ispettivi dell'Amministrazione finanziaria. Fra le nuove regole che segnano un cambio di paradigma, spiccano quelle incentrate sulla trasparenza, sulla motivazione degli accertamenti e sulla tutela effettiva dei diritti del contribuente. Questi principi, da tempo sottolineati anche nelle pronunce della Corte Europea dei Diritti dell'Uomo, stanno progressivamente trovando un ampio riconoscimento nel nostro ordinamento, soprattutto in relazione alle attività di indagine che coinvolgono l'accesso ai dati bancari o ai luoghi privati e professionali dei cittadini.
I giudici di legittimità hanno posto un particolare accento sull'esigenza che i procedimenti fiscali rispettino il giusto equilibrio tra poteri pubblici e diritti individuali, senza consentire derive arbitrarie. La questa nuova attenzione garantista produce effetti immediati tanto nei rapporti tra amministrazione e privati quanto nei confronti di imprese e professionisti. Non solo: l'approccio selettivo e motivato dei controlli richiesto oggi segnala l'esigenza di un salto qualitativo verso uno Stato che, pur mantenendo intatto il potere di contrastare l'evasione, non può prescindere dal rispetto delle regole di correttezza e proporzionalità.
Principi e limiti dei controlli fiscali: trasparenza, motivazione e diritti del contribuente
Sul piano normativo, i controlli fiscali sono regolati da una serie di fonti primarie e di principi fondamentali. Fra i cardini vi sono trasparenza, tracciabilità e piena motivazione degli atti, la cui osservanza non è più solo un auspicio, ma un vero e proprio vincolo giuridico. La trasparenza del procedimento si traduce nella necessità di rendere il contribuente effettivamente in grado di comprendere le ragioni del controllo, i dati utilizzati per la contestazione e le modalità con cui sono stati raccolti:
- La motivazione degli atti: secondo l'art. 7 della L. 212/2000 (Statuto del contribuente) ogni avviso di accertamento deve contenere in modo chiaro i presupposti di fatto e le ragioni giuridiche della pretesa tributaria, così da consentire al soggetto interessato la difesa piena dei propri diritti.
- Il diritto al contraddittorio: rappresenta un passaggio cruciale e trova fondamento nell'art. 12, comma 7, stesso Statuto, che obbliga gli Uffici a garantire un periodo di almeno 60 giorni per il deposito di osservazioni o controdeduzioni in seguito a controlli con accesso documentato dal verbale di constatazione.
- Proporzionalità e rispetto dei diritti: la Suprema Corte ha richiamato valori come la riservatezza, la tutela della vita privata e la libertà economica, che vanno sempre armonizzati con l'interesse pubblico all'accertamento. Non sono infatti sufficienti mere asserzioni di rischio evasivo per giustificare verifiche invasive.
Il ruolo dell'autorizzazione negli accertamenti bancari
Un elemento cardine delle nuove tutele, ribadito dalla Cassazione, riguarda la necessaria presenza e motivazione dell'autorizzazione per le indagini che implicano accessi domiciliari o la consultazione dei conti bancari. Non è più sufficiente una semplice attestazione formale; l'autorizzazione, rilasciata da un'autorità gerarchicamente qualificata, come il comandante regionale della Guardia di Finanza o il Procuratore della Repubblica, deve essere un documento concreto, allegato agli atti e consultabile dal contribuente e dal giudice:
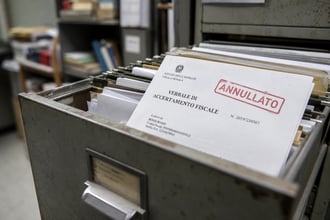
- Per le indagini bancarie, secondo l'ordinanza Cassazione n. 11368/2026, la mancanza dell'autorizzazione appropriata inserita nel fascicolo rende nullo l'accertamento, poiché impedisce ogni possibilità reale di verifica circa il rispetto dei limiti legali.
- Per l'accesso domiciliare, è necessario un decreto motivato dal Procuratore della Repubblica, che indichi puntualmente i gravi indizi che giustificano l'ingresso. Se questa motivazione manca, o se il decreto è generico, acquisizioni e prove raccolte sono inutilizzabili a fini dell'accertamento.
L'accertamento può pertanto essere annullato quando non sussistano, o non siano documentate, le condizioni previste dalla normativa di settore (art. 32 d.P.R. 600/1973 per le indagini bancarie; art. 52, comma 2, d.P.R. 633/1972 e art. 33 d.P.R. 600/1973 per le ispezioni domiciliari).
Le sentenze della Corte Europea e della Cassazione
Uno degli aspetti più attenzionati riguarda la possibile applicabilità retroattiva delle nuove garanzie ai procedimenti ancora in corso o già conclusi. Dopo che la Corte Europea dei Diritti dell'Uomo, con la sentenza Italgomme Pneumatici Srl e altri c. Italia del 6 febbraio 2025, ha imposto all'Italia maggiori garanzie nell'accesso domiciliare e nella raccolta delle prove, la Cassazione ha progressivamente adeguato il proprio orientamento, spostando l'asse verso una tutela più incisa del contribuente. L'emendamento portato all'attenzione dalla Commissione Finanze e recepito dallo Statuto del contribuente prevede le seguenti linee direttive:
- Gli atti di autorizzazione e i verbali devono essere adeguatamente motivati e le condizioni dell'accesso esplicitate
- La mancanza di tali motivi può essere causa di nullità e impugnabilità dell'atto
- Le nuove regole riguardano prioritariamente gli accertamenti futuri, in quanto la norma fa salvi gli effetti e i rapporti già sorti sulla base delle disposizioni precedenti
Questa fase di transizione lascia spazio a numerose contestazioni e ricorsi da parte dei contribuenti, per chiedere l'annullamento degli accertamenti viziati nelle modalità.
Motivazione degli atti e obbligo di allegazione
Il rispetto dell'obbligo di motivazione e di allegazione assicura che solo le prove acquisite in conformità alla legge possano essere utilizzate dalla pubblica amministrazione in sede di accertamento. La giurisprudenza ribadisce che l'avviso di accertamento, per essere valido, deve mettere il destinatario in condizione di conoscere e, quindi, contestare in modo efficace la pretesa fiscale:
- La motivazione può essere effettuata anche per relationem, ovvero rinviando a documenti già notificati o accessibili, ma questa prassi è legittima solo se i documenti richiamati sono materialmente riprodotti o allegati all'atto inviato al contribuente.
- Tutte le informazioni estrapolate da indagini bancarie, accessi domiciliari o controlli nelle sedi di attività economiche sono inutilizzabili se raccolte in violazione delle disposizioni sugli atti autorizzativi.
- L'onere di dimostrare la corretta motivazione e l'allegazione grava sull'Amministrazione; eventuali lacune formali non possono essere integrate in giudizio successivamente.
Esempi di accertamenti nulli e casi emblematici
L'applicazione concreta delle nuove tutele si traduce in numerosi casi in cui il giudice tributario ha dichiarato la nullità degli accertamenti viziati nell'iter autorizzativo. Si evidenziano alcuni emblematici esempi:
- Indagini bancarie su una società sportiva dilettantistica, dove la mancata allegazione dell'autorizzazione della Guardia di Finanza ha determinato l'inutilizzabilità delle prove e la nullità dell'avviso.
- Accesso domiciliare presso il medico professionista: in mancanza di una motivazione che fondi l'ingresso su gravi indizi di evasione, oppure in presenza di un decreto generico, la raccolta documentale effettuata negli ambienti privati è stata espunta dal fascicolo processuale.
- Ispezioni nei locali promiscui o di uso misto, come studi integrati nell'abitazione, giudicate illegittime se non sorrette da atti autorizzativi puntuali e debitamente motivati.
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra