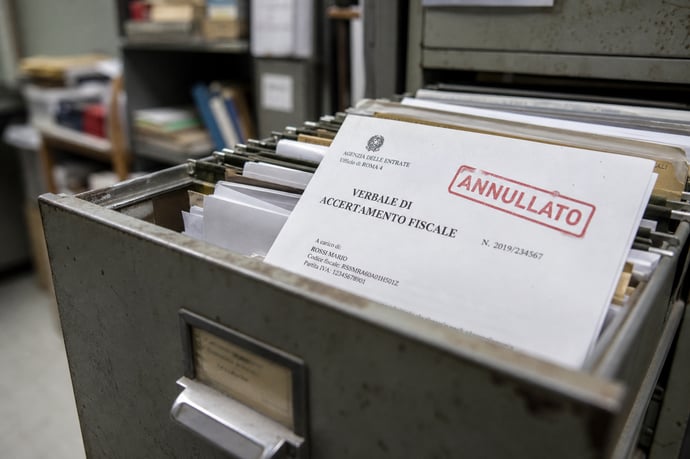
L'evoluzione normativa sugli accessi fiscali nei locali aziendali, tra obblighi di motivazione, impatti delle sentenze CEDU e tutele dello Statuto del contribuente, potrebbe rendere nulli accertamenti.
Negli ultimi mesi, la disciplina sulle verifiche fiscali effettuate nei locali di aziende e professionisti ha subito profonde trasformazioni, a seguito delle pronunce della Corte Europea dei Diritti dell'Uomo e dell'adeguamento normativo introdotto dal legislatore italiano. Questi cambiamenti hanno messo in discussione la validità di milioni di accertamenti condotti nel passato, aprendo scenari di incertezza e dibattito tra imprese, studi professionali e amministrazione finanziaria.
Il nodo centrale è rappresentato dalle nuove garanzie imposte in fase di accesso ai locali aziendali, non più delegabili a semplici formalità. L'esigenza di una motivazione concreta, espressa e circostanziata, sancita dalla giurisprudenza di Strasburgo e recepita nell'ordinamento, impone una revisione dei metodi tradizionali adottati negli accertamenti. Da qui deriva la questione centrale: quanti accertamenti potrebbero ora essere ritenuti viziati e in quali casi la nullità potrà essere riconosciuta?
L'obbligo di motivazione negli accessi fiscali
L'attività ispettiva nei confronti di attività commerciali e professionali si reggeva, per lungo tempo, su un impianto normativo che garantiva ampia discrezionalità alle autorità. In particolare, l'art. 12 del D.lgs. n. 212/2000 stabiliva che tutti gli accessi, ispezioni e verifiche fiscali nei locali destinati all'esercizio di attività commerciali, industriali, agricole, artistiche o professionali sono effettuati sulla base di esigenze effettive di indagine e controllo sul luogo.
Questa formulazione, però, consentiva spesso una motivazione generica degli accessi, priva di specificità, e la prassi operativa aveva consolidato modelli standardizzati nei verbali consegnati ai contribuenti. L'eventuale impugnazione dell'atto di accesso risultava complicata, lasciando rara la possibilità di censurare in sede giurisdizionale la reale esigenza di intervento.
Questo equilibrio è stato bruscamente modificato dopo la sentenza della CEDU nel caso Italgomme Pneumatici Srl e altri c. Italia (6 febbraio 2025), che ha censurato il sistema nazionale in questi punti nevralgici:
- La mancanza di chiarezza sulle circostanze e condizioni che autorizzano l'ingresso nei locali aziendali
- L'assenza di un effettivo controllo giurisdizionale ex ante ed ex post sull'atto di accesso
- L'eccessiva discrezionalità rimessa alle autorità nazionali nella valutazione della necessità e degli ambiti di intervento
Le sentenze CEDU: profili di illegittimità e conseguenze
Le decisioni di Strasburgo hanno tracciato una linea netta tra il desiderio di contrastare l'evasione fiscale e la necessità di tutelare il diritto al rispetto dei luoghi in cui si svolge l'attività economica e professionale. Con la più sentenza Agrisud dell'11 dicembre 2025, la Corte ha confermato la condanna dell'Italia per le prassi ispettive prive di base motivazionale solida, ritenute lesive del diritto alla privacy sancito dall'art. 8 della Convenzione. Nel dettaglio:
- La Corte ha rilevato la genericità delle giustificazioni addotte per i controlli fiscali, escludendo che la semplice necessità di reperire prove fosse sufficiente a legittimare l'accesso.
- Ha dichiarato la normativa nazionale in contrasto con gli standard europei in quanto consentiva ispezioni generalizzate, spesso basate su autorizzazioni non puntualmente motivate e senza limiti temporali stringenti.
- Le Circolari e i documenti di prassi amministrativa non sono stati ritenuti idonei a colmare il deficit di legalità, in quanto privi di forza vincolante.
- È stato affermato che, anche laddove la verifica non sia formalmente una perquisizione, rappresenta comunque un'ingerenza nel diritto al rispetto del domicilio, da sottoporre a stretti parametri di necessità e proporzionalità.
La riforma dell'art. 12 Statuto del contribuente
Il nuovo assetto regolatorio, nato dal recepimento delle indicazioni della Corte di Strasburgo, ha rivoluzionato l'approccio alle verifiche presso la sede di imprese e professionisti. La modifica apportata all'art. 12 dello Statuto del contribuente stabilisce ora che nei processi verbali e nelle autorizzazioni di accesso debbano essere espressamente e adeguatamente indicate le circostanze e condizioni che necessitano l'ingresso nei locali.
- Ogni controllo deve partire da un'autorizzazione scritta e motivata, che rimane agli atti e deve essere esibita al contribuente al momento dell'accesso.
- La prassi delle motivazioni standard, in passato tollerata, è stata espressamente esclusa: ogni accesso deve essere giustificato da elementi concreti, specifici e documentabili.
- Sul piano dei diritti difensivi, il soggetto verificato può ora esigere la piena trasparenza sulle ragioni del controllo e, sin dal primo verbale, rilevare eventuali carenze motivazionali.
- Vengono fissate tempistiche più trasparenti e stringenti per la durata dell'ispezione e la conclusione delle attività, con la possibilità di eccepire in via tempestiva carenze anche nella fase successiva.
Retroattività delle nuove tutele e limiti di applicazione
La questione della retroattività si impone come uno dei principali elementi di tensione interpretativa. Sebbene la riforma dello Statuto si applichi formalmente agli atti adottati dopo il 2 agosto 2025, la giurisprudenza lascia una porta aperta alla possibilità di invocare la tutela rafforzata anche per i procedimenti passati, sulla scia delle censure CEDU. Va fatta però una distinzione sostanziale:
- Non basta per invalidare un accertamento invocare, in via astratta, i principi di Strasburgo. Occorre dimostrare che, nel caso concreto, la motivazione dell'accesso sia stata assente, generica o frutto di abuso, incidendo in modo determinante sulla difesa del contribuente.
- Gli accertamenti viziati da mancata motivazione sostanziale, anche se precedenti alla riforma, potranno essere potenzialmente oggetto di annullamento, se si dimostra una situazione di arbitrio o eccessiva genericità nell'operato dell'autorità.
- Il filtro delineato dall'Adunanza delle Sezioni di diritto tributario (Asd) serve a evitare una marea di annullamenti: soltanto gli accessi che mostrano, riletti con gli occhi di Strasburgo, segni effettivi di abuso o mancanza di controllo giurisdizionale potranno essere oggetto di contestazione efficace.
Leggi anche
- Controlli fiscali e accesso ai locali aziendali: milioni di accertamenti del passato potrebbero essere nulli
- Come il Fisco ricostruisce le presunte entrate in caso di accertamento per evasione fiscale (esempi pratici)
- Debiti con il Fisco, resoconto e controlli mensili Agenzia delle Entrate: mai più cartelle esattoriali dimenticate


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra