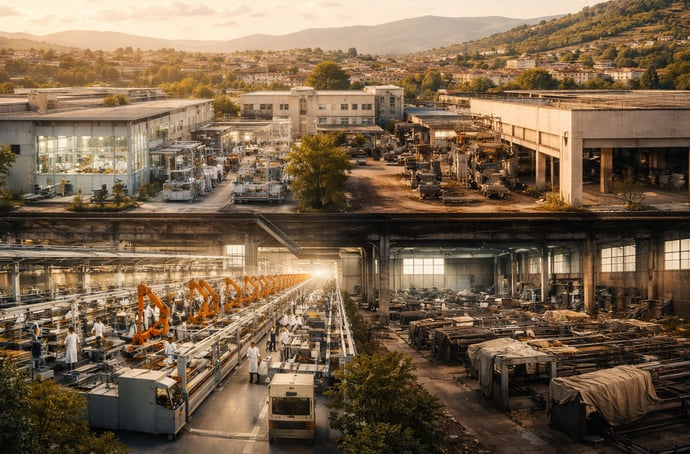
Il 2025 è stato un anno di luci e ombre per l’industria italiana: crescita moderata, disparità tra i settori, nuovi rischi globali e un 2026 caratterizzato da incertezze e spunti di ripresa.
L’economia italiana si trova a un bivio tra resilienti segnali di ripresa e dinamiche di rallentamento, con il settore industriale al centro di una trasformazione complessa. Nel 2025, il prodotto interno lordo ha evidenziato un progresso superiore alle attese nei mesi finali dell’anno, soprattutto grazie al contributo delle attività industriali e della domanda interna, mentre il supporto proveniente dalla componente estera netta è rimasto negativo. Tale quadro riflette un contesto in cui, accanto a comparti manifatturieri resilienti come la farmaceutica, persistono difficoltà strutturali in settori tradizionali, aggravate da incertezze legate a politiche commerciali globali e al rendimento dei principali partner esteri, in particolare la Germania.
Il 2026 pone nuove sfide e opportunità: la fase di normalizzazione dell’inflazione e il rafforzamento degli investimenti pubblici, grazie al completamento degli interventi del PNRR, promettono di consolidare i modesti progressi raggiunti. Tuttavia, la crescita si conferma contenuta e le imprese, specie quelle più esposte all’export e all’energia, restano chiamate a navigare in un ambiente ad alta volatilità, segnato dalla pressione dei dazi e da una persistente tensione sui mercati internazionali.
Panorama macroeconomico: crescita moderata e fattori di rischio
Il quadro macroeconomico europeo e globale mostra una crescita moderata per l’Italia, con il Pil atteso in aumento tra lo 0,5% e lo 0,8% nel 2026, dopo un 2025 leggermente superiore alle stime. L’espansione è sostenuta dalla domanda interna, comprese le opere pubbliche finanziate dal PNRR e un mercato del lavoro più solido rispetto agli anni precedenti. Tuttavia, permangono rischi considerevoli all’orizzonte:
- Politiche protezionistiche statunitensi e dazi che penalizzano le esportazioni di settori strategici;
- Una Germania in difficoltà su crescita industriale ed export, con effetti diretti sulle filiere italiane;
- L’elevato costo energetico, particolarmente gravoso per i comparti manifatturieri energivori;
- Un generale raffreddamento del commercio internazionale, dovuto a tensioni geopolitiche e revisioni delle catene del valore globali.
All’interno di questo contesto, le imprese italiane affrontano una congiuntura che premia innovazione e resilienza nei comparti a maggiore valore aggiunto, ma sollecita prudenza e ristrutturazioni laddove permangono debolezze strutturali o esposizioni eccessive alle perturbazioni esterne.
I risultati economici dell’industria italiana nel 2025: settori a confronto
Nell’anno appena trascorso, la manifattura italiana ha registrato risultati disomogenei tra i diversi comparti. Pur in presenza di una domanda interna in leggero recupero, l’industria in senso stretto ha subito una lieve flessione del valore aggiunto (-0,3% nel terzo trimestre), confermando la tendenza a una contrazione avviatasi negli anni precedenti. Il totale della produzione manifatturiera rimane sotto i livelli del 2021, sebbene si siano registrate accelerazioni congiunturali in certi mesi chiave (novembre: +1,5% rispetto al mese precedente).
La traiettoria delle performance industriali è stata fortemente segmentata:
- Crescita superiore alla media nei settori ad alta innovazione e export-oriented;
- Contrazione significativa nei comparti più tradizionali e ad alta intensità energetica;
- Forte dipendenza dalla domanda estera e da specifici mercati, con vulnerabilità rispetto alle oscillazioni globali.
I settori migliori: farmaceutico, elettronica e macchinari
Il 2025 ha visto consolidarsi le eccellenze industriali italiane nei segmenti a maggior crescita e innovazione:
- Farmaceutica: il settore si è distinto con una crescita annua della produzione superiore all’8%, grazie a domanda interna robusta, export dinamico e capacità di adattamento tecnologico. Le multinazionali e le PMI del comparto hanno colto nuove opportunità legate a investimenti in ricerca, sviluppo e nuove linee terapeutiche.
- Elettronica e semiconduttori: i produttori di apparecchiature elettroniche e digitali hanno beneficiato della spinta legata alla digitalizzazione, con performance dei comparti computer, apparecchiature medicali e componentistica elettronica tra le migliori a livello europeo (+5-6% su base annua). L’integrazione con l’industria 4.0 ha ampliato il raggio d’azione, favorendo l’export di apparecchiature per uso professionale e domestico.
- Macchinari: il settore della meccanica strumentale ha mantenuto una crescita stabile (+2-2,5%), sostenuta dagli incentivi per l’ammodernamento degli impianti (legati al PNRR) e da una domanda internazionale resiliente, nonostante le incertezze geopolitiche e commerciali.
I settori in difficoltà: automotive, moda, metallurgia
La performance di altri comparti è stata invece condizionata da vulnerabilità pluriennali:
- Automotive: la contrazione della produzione nazionale di autoveicoli ha raggiunto livelli storicamente bassi, con una riduzione di quasi il 70% in dieci anni. Le ragioni principali vanno dal costo elevato dei veicoli elettrici alla carenza di infrastrutture, passando per una domanda interna ed esterna debole, e l’accresciuta competizione asiatica.
- Moda: il settore del tessile-abbigliamento ha continuato a soffrire per l’accumulo di stock invenduti, l’inflazione dei costi e la bassa domanda internazionale, complice un cambiamento strutturale nei consumi e la crescente propensione al risparmio delle famiglie sia in Italia che nei principali mercati esteri.
- Metallurgia: le filiere delle lavorazioni dei metalli e dei materiali di base sono state penalizzate sia dalla debolezza della domanda europea sia dalla rinnovata pressione dei dazi sulle rotte commerciali extra UE. La dipendenza dall’energia e le oscillazioni dei prezzi delle materie prime hanno ulteriormente compresso i margini e la redditività nel 2025.
L’impatto dei mercati esteri: dazi, Germania e sfide internazionali
Le dinamiche internazionali hanno rappresentato un elemento di disequilibrio e volatilità nel 2025 e continueranno a influenzare il 2026. Il contesto globale è stato segnato da:
- Dazi USA sulle importazioni europee, con effetti penalizzanti sui comparti metallurgico, automotive e farmaceutico;
- Crisi strutturale tedesca, motore storico dell’industria continentale e principale sbocco commerciale delle filiere italiane, che ha rallentato la domanda di beni intermedi e prodotti finiti;
- Incremento dei costi energetici e difficoltà nelle catene logistiche, con ricadute su prezzi finali e competitività delle imprese italiane;
- Apprezzamento dell’euro che ha reso le esportazioni meno convenienti sui mercati extra UE.
Previsioni per il 2026: rischi, opportunità e tendenze settoriali
L’anno in corso si apre con prospettive di crescita moderata e uno scenario ancora segnato da rischi legati alla volatilità internazionale. Secondo le principali analisi, il Pil italiano oscillerà tra +0,6% e +0,8%:
- Rischi: l’evoluzione delle politiche commerciali globali, il persistere delle tensioni geopolitiche, la potenziale volatilità dei tassi e il caro energia rimangono fattori di attenzione. Le imprese più fragili rischiano maggiori difficoltà di accesso al credito, con un aumento dei tassi di default atteso al 3% nel comparto industriale.
- Opportunità: l’ultimazione dei progetti PNRR promette di mantenere viva la dinamica degli investimenti, mentre la progressiva riduzione dell’inflazione e il recupero delle retribuzioni potrebbero riattivare i consumi e la domanda interna. La resilienza della bilancia commerciale resta un importante baluardo per la crescita.
- Tendenze settoriali: si prevede una confermata polarizzazione tra settori innovativi e mercati maturi; tra i più dinamici rimarranno la farmaceutica, la meccanica avanzata, le tecnologie digitali e le filiere green. Permangono le fragilità per automotive e moda, comparti che richiederanno riorganizzazioni, nuova presenza sui mercati emergenti e investimenti in sostenibilità per confermare la propria competitività internazionale.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra