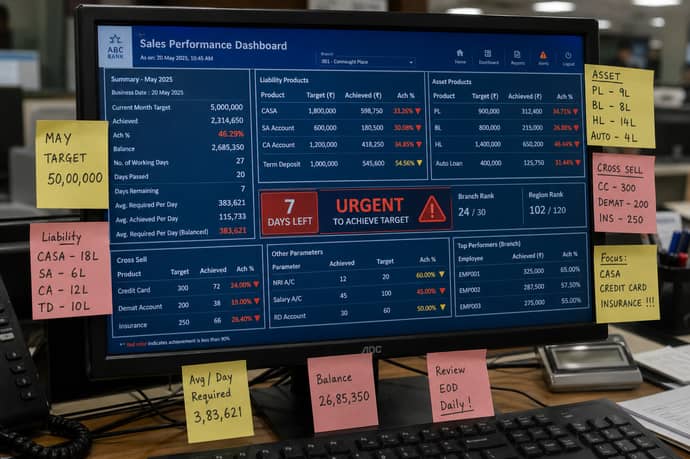
Pressioni commerciali, obiettivi stringenti, scelte etiche: un bancario racconta la realtà quotidiana in filiale tra budget, prodotti spinti e tutela dei risparmiatori, svelando i dilemmi fra etica e richieste.
Negli ultimi anni, il settore bancario italiano è stato attraversato da una spinta crescente verso la massimizzazione dei ricavi da prodotti di risparmio gestito, polizze e investimenti, originando così un clima di lavoro noto tra i dipendenti come mal di budget. Questa espressione definisce l'ansia diffusa all'interno delle filiali, provocata dalla necessità di centrare obiettivi commerciali rigorosi e spesso percepiti come irrealistici.
Il modello di business delle banche si basa sempre di più sulla distribuzione diretta di prodotti propri o partner, accentuando il peso delle campagne periodiche. Ne derivano tensioni sia per i lavoratori che per i risparmiatori: i primi si sentono sottoposti a continue richieste di fare numeri, i secondi rischiano di ricevere proposte guidate più dagli incentivi che dai propri bisogni reali.
L'equilibrio tra corretta consulenza e vendita aggressiva non è scontato: il clima competitivo e le classifiche interne rendono centrale il raggiungimento delle soglie di budget, talvolta a discapito della trasparenza e della qualità delle soluzioni offerte. L'obiettivo di questa intervista è illuminare, attraverso l'esperienza concreta di un bancario, le dinamiche che governano la relazione tra pressione interna, interessi delle banche e tutela dei risparmiatori.
Gianluigi, partiamo dal concreto: quando si parla di pressioni commerciali sui dipendenti bancari, di cosa si parla davvero nella vita quotidiana di una filiale?
“Le pressioni commerciali nella quotidianità di una filiale si manifestano con grande costanza e in molti modi. Ogni inizio mese riceviamo le nuove priorità, ovvero il focus su certi tipi di prodotto: fondi della casa, polizze vita, certificati, e così via. Da lì partono riunioni, chat operative, richieste di contattare nominativi specifici, appuntamenti programmati per offrire consulenze mirate ad aumentare la vendita dei prodotti indicati.
Siamo monitorati attraverso report giornalieri sulle attività fatte, numeri delle telefonate e appuntamenti fissati, conversioni in contratti firmati. La pressione cresce a fine mese o trimestre, quando si avvicina il riepilogo dei risultati, e diventa frequente ricevere solleciti anche durante il weekend o fuori orario lavorativo. Il mal di budget non è solo psicologico: entra nella giornata lavorativa con continue verifiche su quanto ognuno ha venduto e quanto manca per raggiungere l'obiettivo.
Si aggiungono fattori come le scorecard che danno una valutazione pubblica della performance di ogni dipendente, gare tra filiali e classifiche condivise per alimentare la competizione. Chi non raggiunge i target viene subito notato, con conseguenze che possono andare da semplici richiami fino a incontri con la direzione. Pressioni, incentivi e controllo fanno ormai parte integrante delle nostre giornate”.
Come vengono assegnati gli obiettivi ai dipendenti? Numeri precisi su fondi, polizze e altri prodotti
“I target vengono definiti vielando dalla direzione commerciale e sono dettagliati per ogni categoria di prodotto: fondi comuni, polizze vita, gestioni patrimoniali, prodotti assicurativi, oltre a nuovi conti correnti o prestiti. Ogni mese (o trimestre) la filiale riceve una tabella con le quantità
minime da collocare su ciascun segmento: ad esempio, 30.000 euro di nuovi fondi, 5 polizze ramo III, 50 mila euro di raccolta su certificati.
Questi obiettivi scendono dal direttore al singolo consulente, che dovrà realizzarli attraverso attività mirate. Non si tratta di genericità, ma di numeri specifici, dettagliati cliente per cliente, con frequenti aggiornamenti se l'attività del territorio lo richiede. In certe fasi possono aumentare le telefonate e la spinta a fissare appuntamenti, soprattutto quando la chiusura del periodo si avvicina.
L'assegnazione avviene spesso secondo le specializzazioni o il portafoglio clienti di ciascuno, ma resta comunque forte l'impatto della logica di budget. La direzione controlla da vicino il livello di raggiungimento, spesso redistribuendo i target in corso d'opera se qualcuno resta indietro. Al centro ci sono sempre i numeri e le aspettative di raccolta, più che la cura personalizzata dei bisogni”.
Quanto pesa la capacità di vendita rispetto alla consulenza al risparmiatore?
“Nel sistema attuale, la componente vendita conta molto di più rispetto a quella consulenziale. Le valutazioni delle performance sono quasi interamente legate ai risultati in termini di volumi venduti. Questo si riverbera anche sugli incentivi economici e sulle opportunità di carriera: chi è in grado di spingere prodotti e raggiungere i numeri richiesti, viene premiato.
Mentre la qualità della consulenza viene considerata nelle revisioni annuali, resta un elemento più difficile da misurare e spesso messo in secondo piano rispetto alla produttività. La cultura aziendale favorisce chi produce, anche se talvolta ciò significa sacrificare la relazione fiduciaria con il cliente. Può succedere, quindi, che lo spazio per una pianificazione realmente personalizzata venga compresso dalla pressione costante ad aumentare i volumi, anche a discapito di un'analisi approfondita delle esigenze dei risparmiatori”.
Prodotti spinti dalla banca: priorità al budget o ai bisogni del cliente?
“Spesso la priorità è determinata dalla necessità di raggiungere il budget, soprattutto in certi periodi di campagna commerciale. I prodotti oggetto di spinta possono essere decisi centralmente dalla direzione marketing, e normalmente corrispondono con quelli in cui la banca ottiene margini più elevati (come polizze vita di ramo III o fondi della casa). Non sempre si tratta di strumenti inadatti, ma la pressione a venderli può indurre a proporli anche laddove la coerenza con gli obiettivi del cliente non è perfetta.
Il criterio di valutazione deriva dall' urgenza di rispettare la quota assegnata più che dalla personalizzazione della proposta. Solo in una minoranza di casi la spinta deriva da innovazioni davvero vantaggiose per il cliente. Per molti bancari, questa situazione rappresenta un dilemma etico tra dover sostenere gli interessi dell'azienda e il desiderio di offrire una consulenza imparziale e adeguata”.
Il margine di scelta del bancario tra etica e pressioni interne
“La libertà di dire questo prodotto non ti conviene esiste in teoria, ma nella pratica viene vissuta con tensione. Segnalare internamente che un determinato prodotto non è adatto al profilo del cliente può causare malcontento tra i responsabili, soprattutto se il target deve essere comunque raggiunto.
In presenza di pressioni, il bancario tende a consigliare soluzioni che non risultano inadatte secondo la normativa, ma che non sempre rappresentano la scelta ottimale per il cliente. La soggettività nella valutazione di adeguatezza lascia comunque margini e responsabilità elevate. Chi decide di essere totalmente trasparente e onesto rischia di finire emarginato nelle valutazioni o escluso dalle opportunità di avanzamento. L'etica può essere salvaguardata, ma spesso a costo di scelte personali anche coraggiose”.
Cosa succede al dipendente che non raggiunge i target? Dalle classifiche interne alle penalizzazioni
“Mancare gli obiettivi porta a una serie di conseguenze che variano per grado e modalità, ma sono sempre percepite come pressanti. Si parte da richiami formali o incontri con i superiori per discutere delle ragioni del mancato raggiungimento. Segue la segnalazione nelle scorecard, vere e proprie classifiche visibili in filiale o a livello di area, che evidenziano chi non tiene il passo.
In alcuni istituti si attivano piani di recupero con monitoraggi specifici, richieste di report giornalieri ancora più stringenti, incontri motivazionali e presenza costante dei responsabili. Esistono anche strumenti più impattanti come limitazioni sui premi di produzione, perdita di bonus, fino a penalizzazioni sulla progressione di carriera o minacce di trasferimento di ruolo o filiale. In casi estremi, soprattutto nel clima competitivo di alcune realtà, si arriva a minacce verbali, gruppo chat per esercitare pressione e duro giudizio pubblico sui risultati. Tutto ciò alimenta uno stress diffuso e timori di ritorsioni”.
La profilazione MiFID: vera tutela o formalità?
“La normativa MiFID impone la compilazione di un questionario che misura conoscenza, esperienza, obiettivi e propensione al rischio. In teoria, questa fase dovrebbe garantire la tutela dell'investitore. Tuttavia, come sottolinea Gianluigi, spesso la profilatura viene vissuta come un passaggio burocratico, più che come opportunità di dialogo autentico.
Capita che, per facilitare la sottoscrizione di prodotti con target di vendita elevato, i bancari guidino il cliente verso risposte coerenti con l'investimento suggerito, anche se il profilo reale sarebbe diverso. La formalità prende il sopravvento sulla sostanza, e il questionario perde la sua funzione protettiva. Solo chi insiste per un'analisi accurata e aggiorna periodicamente il profilo riesce a utilizzare la profilazione come strumento di reale tutela della propria posizione finanziaria”.
La consapevolezza del cliente: quanto capisce davvero cosa acquista?
“La maggior parte dei clienti non comprende a fondo le caratteristiche e i rischi dei prodotti sottoscritti. Il problema si accentua in presenza di livelli di alfabetizzazione finanziaria bassi o di fiducia totale nella figura del consulente bancario, percepita come garante della bontà delle proposte. Le informazioni vengono spesso lette in modo superficiale, e il focus resta sui rendimenti prospettati più che su costi, vincoli o dettagli tecnici.
C'è un diffuso gap informativo e spesso mancano chiare spiegazioni su alternative meno costose e più flessibili. Le retrocessioni e i costi impliciti tendono a essere poco trasparenti, favorendo l'acquisto fiduciario rispetto a una scelta realmente consapevole e informata”.
Domande utili per il risparmiatore prima di sottoscrivere un prodotto bancario
“Prima di firmare, ogni risparmiatore dovrebbe porre alcune domande essenziali al consulente. Qual è il costo totale effettivo annuo di questo prodotto, incluse tutte le voci? Esistono alternative simili con costi inferiori? La banca riceve retrocessioni o commissioni da chi ha emesso il prodotto? Perché mi viene proposto questo strumento rispetto ad altri? Ho ricevuto il rendiconto annuale MiFID relativo ai costi sostenuti? Questo investimento è coerente con il mio profilo di rischio e i miei obiettivi? Chiedere questi dettagli aiuta a sviluppare una consapevolezza maggiore della scelta ed evitare l'acquisto d'impulso sotto pressione commerciale”.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra