Laureato, 34 anni, vive da solo e fa più lavori. Non spreca un euro e sogna una casa con il mutuo under 36. La storia di Marco, specchio di una generazione.
Si chiama Marco (il nome è di fantasia, la storia no) e ha 34 anni. Ha una laurea, un lavoro, a volte due, e un conto corrente che osserva con la stessa attenzione con cui un pilota guarda il cruscotto. Non ha debiti da vizi, non ha il suv a rate, non fa weekend a Mykonos. Eppure, a fine mese, la sensazione è sempre la stessa: tirare avanti, mettere da parte il possibile e sperare che non succeda nulla di imprevisto.
La sua è una vita che a molti suonerà familiare. Ed è proprio per questo che vale la pena raccontarla: la storia di Marco è quella di una fetta enorme di trentenni italiani, che lavorano tanto, spendono poco e guardano il traguardo della casa di proprietà come qualcosa di vicino e lontanissimo allo stesso tempo.
Una laurea, tanti lavori e nessuna pausa
Marco si è laureato a 24 anni, in corso, con la convinzione, trasmessa da famiglia e scuola, che studiare avrebbe garantito un posto solido. La realtà è stata un po' diversa. Il primo impiego vero è arrivato dopo mesi di colloqui e stage, uno dei quali rimborsato con pochi euro al mese. Poi un contratto a termine, poi un altro, poi un cambio di città, poi un cambio di settore.
Negli anni ha fatto di tutto. Ha lavorato in un'azienda di giorno e dato ripetizioni la sera. Ha fatto il cameriere nei weekend per coprire un affitto in aumento. Ha preso incarichi da freelance quando il contratto principale era troppo leggero. In certi periodi ha tenuto insieme due, anche tre lavori contemporaneamente, non per spirito imprenditoriale ma per necessità: un'auto da riparare, una caparra da versare, un anno in cui l'inflazione ha mangiato la busta paga.
Oggi ha un'occupazione stabile e, accanto, qualche collaborazione che porta qualche centinaio di euro in più. Non lo racconta con rabbia. Lo racconta con quella stanchezza tranquilla di chi si è abituato a un ritmo che non aveva scelto.
"Non mi sento sfortunato", dice. "Mi sento normale. Ed è questo che mi preoccupa."
Vivere da soli costa: la matematica quotidiana di un 34enne
Marco vive da solo in un piccolo appartamento in affitto. È una scelta di indipendenza ma anche una voce di spesa enorme: tra canone, condominio, bollette di luce e gas, internet e tassa sui rifiuti, una fetta molto grande dello stipendio sparisce prima ancora di fare la spesa.
Per questo il suo bilancio mensile è un esercizio di precisione. Ogni uscita ha una categoria e un tetto. Usa un'app per tracciare le spese e, a fine settimana, controlla quanto è rimasto nel "budget libero". Non è avarizia, è sopravvivenza organizzata.
Alcune delle sue regole, semplici ma ferree:
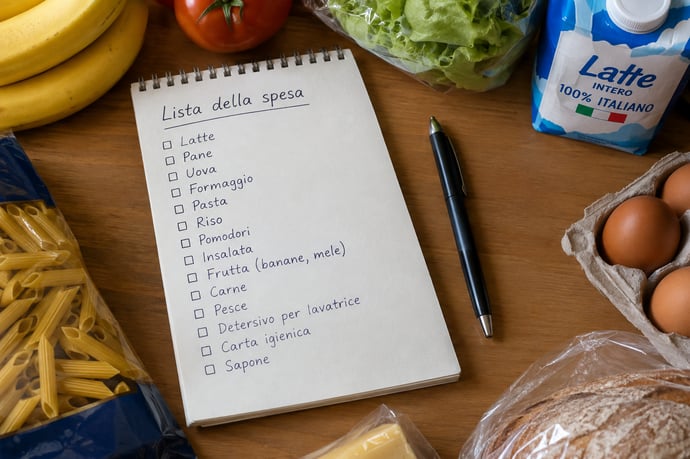
- Spesa pianificata: lista scritta, supermercato con le offerte, prodotti a marchio del distributore, niente acquisti d'impulso.
- Cucina a casa: prepara i pasti per più giorni e porta il pranzo in ufficio.
- Abbonamenti ridotti all'osso: una sola piattaforma di streaming, che condivide con un amico, e un'applicazione musicale.
- Vestiti solo quando servono: niente saldi "tanto per", si compra quando qualcosa si rompe davvero.
- Trasporti sensati: mezzi pubblici e bicicletta, l'auto solo se indispensabile.
Il punto non è rinunciare a tutto. È scegliere con cura dove va a finire ogni euro. Uno sfizio è concesso, ma deve valerne la pena. E soprattutto non deve intaccare l'obiettivo, quello che da qualche anno gli occupa la testa: comprare casa.
Il sogno della casa e il peso dell'affitto
Pagare un affitto ogni mese, per anni, a Marco sembra sempre più un modo per arricchire qualcun altro. Fa i conti: con la stessa cifra versata al proprietario, potrebbe sostenere la rata di un mutuo e costruire un patrimonio. In teoria è un ragionamento lineare. In pratica, tra il dire e il fare c'è di mezzo il mercato immobiliare.
Le difficoltà che incontra sono quelle di molti:
- Prezzi alti nelle zone vicine al lavoro, con metrature piccole e immobili spesso da ristrutturare.
- Anticipo da mettere insieme: le banche finanziano una quota del prezzo, ma serve comunque un capitale iniziale per la parte restante, le imposte, il notaio e le spese di agenzia.
- Tassi di interesse che rendono la rata mensile più pesante rispetto a qualche anno fa.
- Contratti non sempre stabili: per un istituto di credito, la storia lavorativa conta quanto lo stipendio.
Il mutuo under 36: l'unica via realistica
È qui che entra in gioco un tassello fondamentale. Marco sa bene che, senza le agevolazioni per i mutui under 36, oggi non potrebbe nemmeno pensarci. Le misure pensate per i giovani under 36 con requisiti di reddito prevedono, in sintesi, una garanzia pubblica sul finanziamento e vantaggi fiscali sull'acquisto della prima casa, che alleggeriscono l'importo da anticipare e rendono più semplice ottenere il via libera dalla banca.Per Marco il tempo è un fattore decisivo: a 36 anni quel treno passa. Per questo il suo obiettivo è chiaro, e anche un po' angosciante: mettere da parte la somma necessaria e presentare la domanda prima che scada la finestra utile. Ogni mese di ritardo pesa.
Va detto che condizioni, soglie e scadenze di questi strumenti possono cambiare con le leggi di bilancio. Chi si trova nella stessa situazione dovrebbe sempre verificare i requisiti aggiornati con la propria banca, un consulente o il sito del Ministero dell'Economia e delle Finanze, prima di fare qualunque passo.
"Se non ci fossero queste agevolazioni, il mio piano sarebbe quasi comico", ammette con un sorriso. "O forse tragico, dipende dai giorni."
Quanto serve davvero per comprare casa a 34 anni
Marco ha fatto una simulazione, come fanno in tanti. Per un bilocale in una zona media di una città di provincia importante, i costi non si fermano al prezzo dell'immobile. Occorre mettere in conto:
- L'anticipo, che può variare in base alle garanzie ottenute.
- Le imposte di registro o l'IVA, a seconda che si compri da privato o da impresa.
- Le spese notarili e di istruttoria del mutuo.
- L'eventuale provvigione dell'agenzia immobiliare.
- I lavori e l'arredamento, spesso sottovalutati.
Il rischio nascosto: vivere per risparmiare
C'è un lato di questa storia che Marco ammette solo a mezza voce. Quando ogni scelta è dominata dal risparmio, il rischio è smettere di vivere. Rinunciare a una serata, a un viaggio, a un corso di cui sarebbe curioso. Non per scelta, ma per calcolo.
Alcuni psicologi parlano di "sindrome del rinvio permanente": si rimanda ciò che rende piacevole la vita nell'attesa di un traguardo futuro che, nel frattempo, si sposta più in là. Marco lo sa e prova a difendersi con piccole regole: una cifra fissa ogni mese per sé, senza sensi di colpa, e almeno una cena con gli amici ogni tanto.
Una storia che parla a molti
Il caso di Marco non è un'eccezione. Dietro di lui c'è una generazione che lavora molto, guadagna in proporzione poco e vive con un senso di precarietà persistente, anche quando il contratto è a tempo indeterminato. Gli ingredienti sono gli stessi: stipendi che faticano a stare al passo con il costo della vita, affitti pesanti, un mercato immobiliare lontano dalle possibilità medie e un sistema di agevolazioni che aiuta, ma che richiede tempismo, disciplina e un pizzico di fortuna.
Non c'è una morale facile da trarre. Si può dire che Marco è un esempio di responsabilità: non spreca, pianifica, si adatta. Si può dire anche che è il simbolo di un Paese in cui essere responsabili non basta più per raggiungere obiettivi che per i genitori erano più a portata di mano.
Consigli pratici per chi è nella stessa situazione
Dalla sua esperienza, Marco ricava alcune indicazioni utili per chi sogna di comprare casa da giovane:
- Tieni traccia delle spese: sapere dove vanno i soldi è il primo passo per liberarne un po'.
- Costruisci un fondo di emergenza prima di pensare all'anticipo, per evitare di dover usare i risparmi per un imprevisto.
- Informati presto sulle agevolazioni: requisiti, soglie ISEE e scadenze contano più di quanto si creda.
- Confronta più banche e più offerte di mutuo: differenze apparentemente piccole sul tasso fanno cifre enormi in vent'anni.
- Non rinunciare a tutto: un budget personale, anche modesto, aiuta a mantenere la motivazione.
- Valuta bene la sostenibilità della rata: indicativamente non dovrebbe superare una quota ragionevole del reddito netto.
Non cerca compassione. Cerca solo una possibilità concreta di costruirsi un futuro, con la stessa serietà con cui da anni gestisce il suo bilancio. E, come lui, ci sono migliaia di ragazzi e ragazze che sperano in un'Italia in cui lavorare tanto e spendere poco sia sufficiente per avere una casa propria.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra