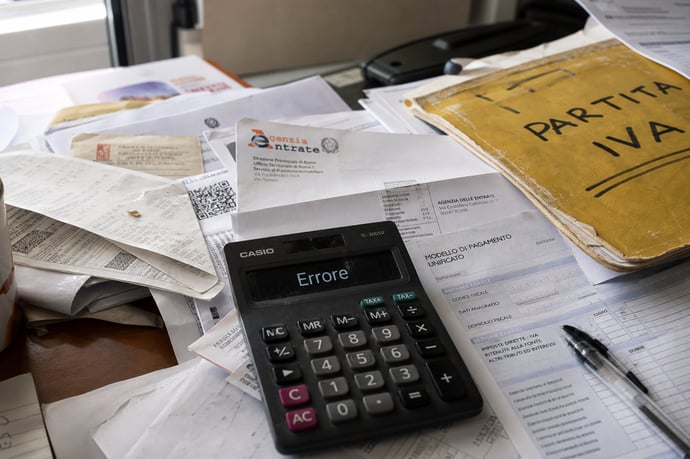
La partita IVA in Italia è spesso circondata da falsi miti che alimentano paure e incertezze. Le principali convinzioni errate su tasse, vantaggi fiscali e ostacoli, offrendo chiarezza e strumenti.
Ogni anno migliaia di persone valutano l'idea di lasciare un lavoro dipendente, o di iniziare direttamente un percorso professionale autonomo, per aprire una partita IVA. Molte di queste persone, però, rinunciano non per calcoli economici sbagliati ma per convinzioni errate, tramandate da conoscenti, lette su forum poco aggiornati o basate su esperienze isolate risalenti a normative ormai superate. Il risultato è che la paura di mettersi in proprio si fonda spesso su informazioni parziali o del tutto sbagliate, più che su una reale valutazione dei rischi e dei vantaggi. Ecco le convinzioni più diffuse, e perché meritano di essere ridimensionate o del tutto smentite.
Le false credenze sulla partita IVA: origini e diffusione
Le idee errate che circondano la partita IVA si sono stratificate negli anni, alimentate da passaparola, media e consigli spesso imprecisi di conoscenti. Tra le più diffuse emergono alcuni stereotipi:
- Avere una partita IVA significa pagare molte più tasse rispetto ai lavoratori dipendenti
- Tutti i costi sostenuti sono automaticamente deducibili o detraibili
- Solo con la partita IVA si rischia il fallimento personale
- L'Agenzia delle Entrate effettua controlli serrati su ogni attività in proprio
- Con la partita IVA è impossibile ottenere agevolazioni o lavorare serenamente
Con la partita IVA si pagano troppe tasse
È una delle obiezioni più comuni, ma spesso nasce dal confronto con l'aliquota marginale IRPEF applicata ai redditi da lavoro dipendente, senza considerare come funziona realmente la tassazione per chi lavora in proprio. Chi rientra nel regime forfettario, la formula scelta dalla maggior parte di chi apre una nuova attività, non paga l'IRPEF ordinaria ma un'imposta sostitutiva ridotta: il 5% per i primi cinque anni di attività, che sale al 15% successivamente.
Questa imposta si applica inoltre non sull'intero fatturato ma su un reddito imponibile forfettizzato, calcolato applicando un coefficiente di redditività che varia in base al codice ATECO, spesso compreso tra il 40% e il 78% del fatturato. In molti casi, a parità di guadagno lordo, il carico fiscale complessivo di un forfettario risulta inferiore a quello di un dipendente con lo stesso reddito.
Non si ha diritto a malattia e maternità
Per anni questa è stata una delle ragioni più sentite per non aprire la partita IVA, e in parte lo è ancora se paragonata alle tutele complete del lavoro dipendente. Ma la situazione è cambiata: i lavoratori autonomi iscritti alla Gestione Separata INPS, così come i professionisti iscritti alle rispettive casse previdenziali, hanno diritto a un'indennità di maternità, calcolata sulla base del reddito dichiarato nei periodi precedenti.
Per quanto riguarda la malattia, la copertura esiste per gli iscritti alla Gestione Separata in determinate condizioni, anche se con importi e requisiti diversi rispetto al lavoro dipendente e senza la stessa automaticità. Non si tratta di una tutela identica, ma nemmeno dell'assenza totale di protezione spesso immaginata.
Chiudere la partita IVA è complicato e costoso
Chi teme di restare vincolato a un impegno difficile da sciogliere sottovaluta quanto sia in realtà semplice la procedura di cessazione. Basta presentare il modello AA9/12 all'Agenzia delle Entrate, un adempimento gratuito che si può fare anche online o tramite un intermediario abilitato, senza penali di alcun tipo se non emergono situazioni debitorie pregresse legate a tasse o contributi non versati.
La cancellazione dal Registro delle Imprese, se dovuta, comporta un piccolo costo amministrativo, ma nel complesso l'intero processo richiede tempi e costi decisamente inferiori a quanto molti immaginano prima di iniziare.
Serve un commercialista costosissimo fin da subito
L'idea di dover sostenere spese di consulenza elevate fin dai primi mesi scoraggia molti aspiranti liberi professionisti, ma nel regime forfettario gli adempimenti sono volutamente semplificati. Non è prevista la gestione dell'IVA nelle fatture emesse, non si applicano gli studi di settore né gli indici sintetici di affidabilità fiscale (ISA), e la contabilità richiesta è essenzialmente quella dei corrispettivi e delle fatture emesse e ricevute.
Questo si traduce in parcelle di consulenza spesso più contenute rispetto a quelle richieste da regimi fiscali ordinari, soprattutto nei primi anni di attività quando il volume di operazioni è ancora limitato.
Con la partita IVA non si può più tornare dipendenti
Tra le paure più radicate c'è quella di restare intrappolati in una scelta irreversibile, come se aprire una partita IVA precludesse per sempre la possibilità di essere assunti. Non esiste alcun vincolo giuridico in questo senso: chiudere l'attività autonoma e cercare un contratto di lavoro subordinato è possibile in qualsiasi momento, senza limiti temporali o burocratici particolari. Anzi, l'esperienza maturata come libero professionista viene spesso valorizzata positivamente nei colloqui di lavoro, come dimostrazione di autonomia gestionale e capacità di relazionarsi direttamente con i clienti.
Bisogna fatturare cifre enormi per sopravvivere
Un'altra convinzione diffusa riguarda la soglia di fatturato ritenuta necessaria per rendere sostenibile un'attività in proprio. Questa percezione nasce spesso dal confronto con uno stipendio netto da dipendente, senza considerare che chi lavora in proprio, specialmente nei servizi o nelle professioni intellettuali, non deve sostenere molti dei costi fissi tipici di un'impresa strutturata: niente affitto di una sede se si lavora da casa, nessun dipendente da retribuire, spese di gestione ridotte al minimo. Con una pianificazione attenta delle spese e un numero anche modesto di clienti fissi, molte attività autonome risultano sostenibili con fatturati ben lontani dalle cifre che si immaginano necessarie all'inizio.
Detraibilità e deducibilità dei costi: cosa è vero e cosa è falso
La convinzione che basta avere la partita IVA per scaricare tutto è profondamente errata. Il sistema fiscale distingue tra costi la cui deducibilità è piena, parziale o esclusa, applicando criteri di inerenza e proporzionalità chiaramente normati. Esempi pratici sono:
- Spese di rappresentanza: deducibili entro limiti specifici
- Beni strumentali (computer, attrezzature tecniche): deducibili se effettivamente utilizzati per l'attività
- Autovetture: deducibilità e detraibilità IVA/IRPEF variabili a seconda della categoria e dell'uso prevalente (vedi normativa art. 54 C.d.S. e chiarimenti Agenzia delle Entrate; attenzione al reale uso aziendale dei veicoli immatricolati autocarro, come previsto dalla giurisprudenza e dalle circolari fiscali recenti)
- Spese miste: quota deducibile proporzionale all'utilizzo nell'attività
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra