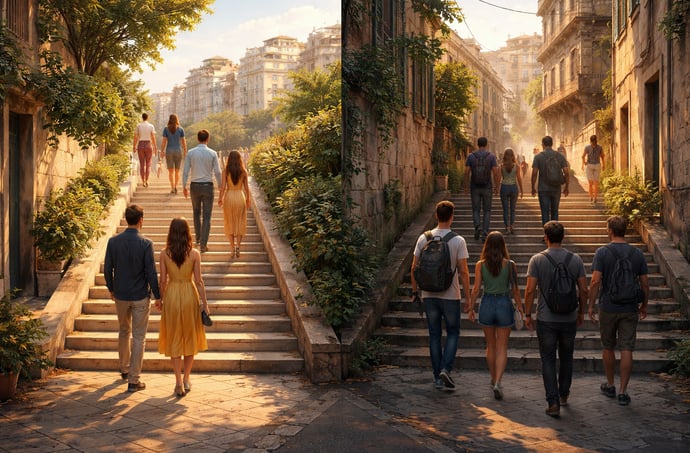
Analizziamo il fenomeno dell'economia a forma di K, approfondendo le nuove diseguaglianze tra chi beneficia e chi perde, il ruolo dei mercati finanziari, l'effetto sulle fasce più deboli, i rischi macroeconomici e le conseguenze sociali.
L’immagine della lettera K sta sempre più affermandosi nel dibattito economico e sociale per raccontare la polarizzazione crescente tra chi beneficia della crescita economica e chi ne resta escluso.
L’analisi di Federico Rampini sul Corriere della Sera chiarisce come la ripresa a due velocità sia divenuta lo specchio di una società biforcuta: mentre una parte vede salire redditi e patrimoni, l’altra affronta difficoltà crescenti nel far fronte ai costi della vita.
La rappresentazione grafica di due binari divergenti descrive plasticamente la contemporanea ascesa dei più abbienti e l’arretramento di chi appartiene al segmento medio-basso.
Questa dinamica, osservata in particolare negli Stati Uniti e discussa da economisti e osservatori di fama, spiega le apparenti contraddizioni tra dati macroeconomici positivi e sentimenti di insicurezza diffusi tra ampi strati della popolazione.
L’idea che l’economia cresca “a K” evidenzia, secondo Rampini, la fragilità di un sistema in cui l’ottimismo dei più fortunati contrasta con l’erosione del benessere diffuso. Le nuove diseguaglianze strutturano così percorsi divergenti nell’economia reale, segnalando la necessità di analizzare non solo gli aggregati, ma anche la qualità e la distribuzione della crescita stessa.
Origine e definizione dell’economia a forma di K: la nuova diseguaglianza
Il concetto di economia a forma di K nasce per spiegare perché, anche in presenza di dati ottimistici su PIL e occupazione, una parte rilevante della popolazione fatichi a percepire il benessere promesso dalla ripresa. Dopo la crisi pandemica, economisti come Joseph Stiglitz e Thomas Piketty hanno sottolineato l’emergere di nuove e profonde fratture sociali, ulteriormente aggravate dalla concentrazione della ricchezza.
La dinamica a K si manifesta in due rami distinti: quello crescente è dominato da famiglie e imprese che godono di rendite finanziarie, accesso a mercati avanzati, investimenti innovativi e forti protezioni patrimoniali. Il ramo discendente racconta invece la storia di chi affronta salari stagnanti, precarietà e accesso limitato a opportunità strategiche.
Secondo la metafora adottata da Rampini, non si tratta della solita piramide sociale, ma di una spaccatura trasversale, dove la posizione iniziale determina le prospettive di mobilità e benessere. La disuguaglianza economica a forma di K diventa quindi una chiave interpretativa per leggere non solo l’ascesa di alcuni segmenti, ma anche la crescente difficoltà per la maggioranza di migliorare la propria condizione, accentuando la persistenza delle fortune individuali e i rischi di esclusione per ampie fasce della popolazione.
Divergenza nei redditi e nei consumi: chi sale e chi scende nella K
Dietro le cifre della crescita aggregata emerge una polarizzazione inquietante tra chi sperimenta una crescita significativa del potere d’acquisto e chi, invece, vede eroso il proprio tenore di vita. Le analisi più recenti riportano dati allarmanti: il 10% più ricco degli americani arriva oggi a generare circa metà della spesa per consumi, mentre l’80% più basso rappresenta solo il 37%. Questo squilibrio ha effetti concreti sia sulla domanda che sull’offerta di beni e servizi.
Nella parte ascendente della K si collocano i lavoratori altamente qualificati, i grandi investitori, le imprese tecnologiche e i settori a elevata intensità di capitale. Questi soggetti beneficiano della rivalutazione degli asset, dell’effetto-ricchezza delle borse, della facilità di accesso al credito e di politiche fiscali favorevoli. Al contrario, il segmento discendente comprende famiglie a basso e medio reddito, PMI e giovani avviati a lavori precari. Tra le criticità più diffuse si evidenziano:
- Crescita lenta o negativa dei salari reali nella fascia bassa;
- Incremento dei costi di finanziamento per mutui, prestiti e carte di credito;
- Erosione dei risparmi familiari e ricorso a meccanismi di sopravvivenza (debiti, risparmi forzati);
- Stagnazione della mobilità sociale e indebolimento del ceto medio;
- Aumento del rischio di insolvenza per le famiglie fragili.
Il ruolo dei mercati finanziari e l’effetto ricchezza sulle fasce alte
L’indice Morningstar US Market Index, con rendimenti del 26% nel 2023 e ancora a doppia cifra negli anni successivi, ha ridefinito gli equilibri patrimoniali della società americana. Secondo Federico Rampini, il ciclo prolungato di rialzi di Borsa ha consentito a famiglie e individui con forti esposizioni finanziarie di accumulare crescita, risparmi e capacità di spesa. L’effetto-ricchezza agisce secondo una logica chiara:
- I benefici degli asset finanziari sostenuti dai mercati sono accessibili a chi possiede azioni, fondi, obbligazioni o investimenti nel real estate.
- Anche i ceti medio-alti si trovano in posizione di vantaggio rilevante, con bonus, stock option e rendite che amplificano la loro propensione al consumo.
- Nello stesso tempo, si nota una tendenza al calo del tasso di risparmio anche tra i più abbienti, a dimostrazione di quanto il benessere percepito condizioni direttamente le abitudini di spesa.
Fragilità macroeconomica e rischi sistemici di una crescita sbilanciata
L’accentuata asimmetria nei consumi e la polarizzazione dei percorsi di reddito
responsabilizza la struttura dell’economia a rischi sistemici nuovi. La domanda aggregata oggi dipende sempre più dai comportamenti di consumo del segmento superiore, rendendo l’intero ciclo macroeconomico più vulnerabile a shock finanziari, variazioni degli asset e crisi di fiducia. Le analisi della Federal Reserve Bank of Dallas riportano che una base di consumi meno diversificata implica una minore capacità di assorbire gli shock, poiché le oscillazioni dei mercati ricadono direttamente su produzione e occupazione. Questa sovraesposizione si riflette non solo nei consumi, ma anche nei flussi di credito e nelle decisioni di investimento delle imprese:
- L’aumento dei tassi di interesse colpisce le aziende e i privati con maggior debito, mentre i settori più redditizi sono protetti dai guadagni finanziari;
- Quando la crescita dei salari si concentra solo nei livelli più alti, cala la resilienza della domanda interna e si riduce la capacità del sistema di sostenere una crescita diffusa;
- Il rischio di shock esogeni (correzioni di Borsa, tensioni geopolitiche, instabilità finanziaria) trova un’economia meno bilanciata, più soggetta a volatilità.
Impatto dell’inflazione e del caro-vita sulle fasce meno abbienti
L’inflazione non colpisce in modo uniforme: le famiglie con redditi medio-bassi affrontano aumenti più marcati del costo della vita perché una quota maggiore del loro reddito è destinata all’acquisto di beni essenziali — come alimentari, trasporti, affitti, utenze. Le statistiche recenti riportano che i costi di alloggio sono cresciuti del 3,6% nell’ultimo anno, le bollette del 5,8%, la carne bovina quasi del 15%. Il risultato di questa asimmetria nella struttura dei consumi è che la gran parte degli aumenti salariali viene dissipata dall’incremento dei prezzi, lasciando invariato o addirittura peggiorando il potere d’acquisto delle categorie più esposte.
Le analisi della Bank of America mostrano l’aumento del numero di famiglie che vivono da uno stipendio all’altro, mentre i dati di Fitch Ratings confermano la crescita dei tassi di insolvenza su prestiti auto tra i mutuatari subprime, ai massimi da oltre un decennio. Le politiche fiscali e tariffarie adottate negli ultimi anni non hanno migliorato il quadro: il saldo tra i vantaggi fiscali e i nuovi dazi sulle importazioni risulta spesso neutro o persino negativo per la famiglia tipo, che si trova a gestire rincari più che compensare eventuali risparmi sulle imposte. L’inflazione, dunque, accentua ulteriormente la divergenza della K, aggravando la pressione sociale e la difficoltà di mantenere una qualità della vita dignitosa per i meno abbienti.
Le conseguenze sociali e politiche della polarizzazione economica
La polarizzazione nella distribuzione della ricchezza e del reddito produce conseguenze che travalicano i confini della sfera economica. Secondo gli ultimi dati Oxfam, la concentrazione estrema dei patrimoni va di pari passo con una riduzione della mobilità sociale e con la formazione di nuove forme di esclusione politica e rappresentanza debole per i segmenti più fragili della società. L’aumento delle diseguaglianze alimenta un circolo vizioso di sfiducia verso le istituzioni, favorendo la nascita di movimenti populisti e l’accentuarsi delle divisioni territoriali. Le aree meno dinamiche, escluse dalle traiettorie di crescita, sviluppano sentimenti di alienazione e domande di rottura, che si esprimono spesso in scelte politiche polarizzate o nell’astensione.
- L’erosione della coesione sociale e delle relazioni di prossimità mina la fiducia reciproca e rende più difficile raggiungere accordi su riforme redistributive o di welfare;
- Le narrative pubbliche tendono a legittimare la meritocrazia solo a vantaggio dei più forti, rafforzando l’idea che il destino individuale sia segnato dalla posizione iniziale nella K;
- Un mercato del lavoro poco mobile e una distribuzione iniqua dei beni pubblici accentuano questa dinamica di separazione tra “isole” sociali, rendendo più arduo il contrasto alla povertà e all’esclusione.
Prospettive future e possibili contromisure contro la diseguaglianza a forma di K
Il quadro tratteggiato mostra come la nuova forma di diseguaglianza renda necessarie risposte articolate e innovative sul piano delle politiche pubbliche, della regolamentazione finanziaria e degli strumenti redistributivi. Le proposte avanzate nel dibattito internazionale convergono su alcune azioni:
- Rafforzamento di sistemi fiscali più equi, anche agendo sulla progressività e su strumenti di contrasto all’elusione e all’evasione;
- Investimenti in formazione, mobilità sociale e sostegno al ceto medio attraverso nuove forme di tutela del lavoro e del reddito primario;
- Interventi normativi per riequilibrare accesso al credito e opportunità imprenditoriali tra i diversi segmenti della popolazione;
- Riforme di welfare che tengano conto delle nuove fragilità e delle specificità territoriali;
- Politiche di redistribuzione della ricchezza e contrasto della concentrazione del potere economico e mediatico.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra