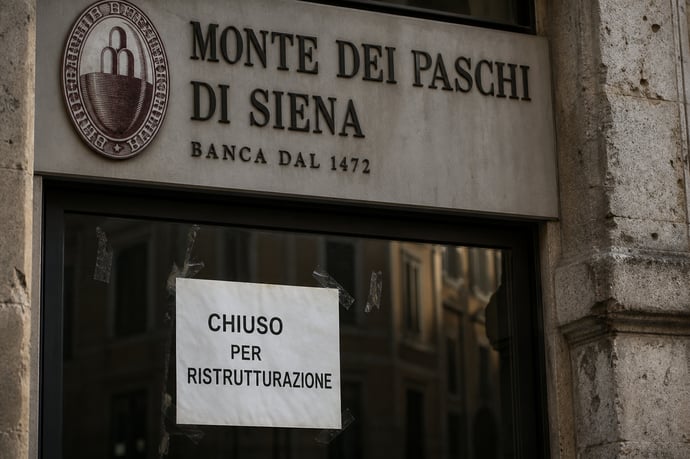
L'agosto 2026 è il mese più caldo del risiko bancario italiano: MPS, Intesa, BPM e Generali si contendono miliardi mentre milioni di correntisti si chiedono cosa cambierà per loro.
L'agosto 2026 passerà alla storia come il mese più caldo del risiko bancario italiano. Mentre la maggior parte degli italiani era in vacanza, nelle sale riunioni di Siena, Milano e Roma si decidevano le sorti di alcune tra le più grandi banche del paese. Al centro di tutto c'è il Monte dei Paschi di Siena, la banca più antica del mondo, contesa tra chi vuole comprarla e chi vuole resistere costruendo qualcosa di alternativo. Quello che sembra un duello tra tecnici della finanza riguarda in realtà milioni di correntisti, risparmiatori e lavoratori bancari italiani.
Il punto di partenza: l'OPAS di Intesa Sanpaolo
Tutto comincia con l'Offerta Pubblica di Acquisto e Scambio (OPAS) lanciata da Intesa Sanpaolo nei mesi scorsi. L'offerta vale complessivamente 30,6 miliardi di euro e prevede 1,6 azioni Intesa più 1 euro in contanti per ogni azione MPS, valorizzando la banca senese tra i 35 e i 36 miliardi. Un'operazione costruita insieme al gruppo Unipol, che nel progetto di Intesa acquisirebbe 635 filiali e il marchio storico MPS, per poi integrarli con BPER Banca.
È questo l'aspetto che ha fatto esplodere le polemiche. Cedere il marchio Monte dei Paschi, nato nel 1472, ha scatenato reazioni trasversali. La premier Giorgia Meloni si è espressa pubblicamente: "Spero che MPS non venga smembrata, perdendo il suo nome e la sua identità". Il governo, pur sottolineando di essere spettatore e non arbitro del risiko, ha fatto capire di non gradire uno scenario in cui uno dei simboli della finanza italiana sparisce dall'insegna.
Il consiglio di amministrazione di MPS ha contestato i termini dell'offerta su un punto preciso: il premio offerto è del 12,5%, una percentuale che in operazioni bancarie comparabili si attesta mediamente attorno al 30%. Troppo poco, secondo Siena, per compensare gli azionisti della banca che negli ultimi anni ha completato una profonda ristrutturazione.
La contromossa di Lovaglio: una doppia offerta
Entra in scena Luigi Lovaglio, amministratore delegato di MPS, descritto dai media finanziari come un giocatore di poker capace di ribaltare il tavolo nel momento meno atteso. Il piano elaborato nelle settimane di agosto prevede non una ma due operazioni straordinarie alternative all'OPAS di Intesa: un'Offerta Pubblica di Scambio su Banco BPM e un'operazione separata su Banca Generali.
L'idea di fondo è costruire un polo bancario alternativo da circa 70 miliardi di capitalizzazione, abbastanza grande da rendere l'offerta di Intesa poco attraente per gli azionisti di MPS. Come ulteriore incentivo, il piano include un dividendo straordinario da 4 miliardi di euro da distribuire agli azionisti, una cedola che renderebbe molto più conveniente restare con Siena piuttosto che accettare l'offerta della concorrente milanese.
Il 20 agosto 2026 il consiglio di amministrazione di MPS ha approvato il piano, con un voto che racconta molto della situazione interna. I consiglieri di minoranza hanno quasi tutti scelto di astenersi: Paolo Boccardelli, Nicola Maione, Antonella Centra e Paola De Martini si sono astenuti, mentre solo Corrado Passera ha votato a favore del piano Lovaglio. Un segnale che una parte della governance guarda all'operazione di Intesa con meno ostilità di quanto la comunicazione ufficiale lasci intendere.
I nodi da sciogliere: Crédit Agricole e le Generali
La strategia di Lovaglio si scontra con almeno due ostacoli di dimensioni enormi.
Il primo riguarda Banco BPM. Crédit Agricole, banca francese, detiene il 29,3% di Banco BPM ed ha già espresso contrarietà all'unione con Siena. Il 31 luglio 2026 i colloqui preliminari tra MPS e BPM si sono interrotti proprio per questo motivo. Convincere il primo azionista della banca target a sostenere un'operazione che non vuole è un esercizio complicato, e senza il suo via libera l'OPS su BPM si trasforma in una scalata ostile contro uno dei maggiori gruppi bancari europei.
Il secondo nodo riguarda Banca Generali. L'operazione coinvolge Assicurazioni Generali, che detiene il 50,2% di Banca Generali, e Mediobanca, di cui MPS è il primo azionista con il 13,32%. La geometria finanziaria è intricata: per acquisire Banca Generali servono trattative con Generali stessa, che a sua volta ha i propri piani strategici e i propri azionisti di riferimento. Non è un'operazione che si chiude in poche settimane.
A complicare ulteriormente il quadro, la Consob ha richiamato MPS alla necessaria attenzione sugli obblighi informativi relativi alle operazioni allo studio, invitando la banca a valutare la rilevanza pubblica delle informazioni sulle possibili operazioni con BPM e Generali.
Cosa succede adesso
La partita è tutt'altro che chiusa. MPS ha presentato le sue contromosse e ora la palla passa agli azionisti, ai regolatori e ai mercati. Intesa Sanpaolo ha fatto sapere di voler andare avanti con la propria offerta, e starebbe valutando la possibilità di un esposto a Consob per alcune delle comunicazioni di MPS nel corso dell'estate.
Sul fronte regolatorio, qualsiasi operazione di questa dimensione richiede l'approvazione della Banca Centrale Europea, dell'Antitrust europeo e della Consob italiana. I tempi non sono brevi: mesi di istruttoria, valutazioni sulle concentrazioni di mercato, verifiche sui requisiti patrimoniali. Nel caso di Intesa, l'accordo con Unipol prevede già la cessione di 635 sportelli per superare i vincoli antitrust, a dimostrazione di quanto complesse siano queste operazioni.
Cosa cambia per chi ha un conto corrente
La domanda che molti si pongono è semplice: devo preoccuparmi? La risposta è no, almeno nel breve periodo.
I conti correnti, i depositi e i mutui sono tutelati dalla normativa europea indipendentemente da chi acquisisce la banca. In caso di operazione straordinaria, i contratti in essere vengono mantenuti alle stesse condizioni salvo comunicazione contraria. Il Fondo Interbancario di Tutela dei Depositi garantisce i depositi fino a 100.000 euro per correntista, una protezione che resta invariata.
Quello che potrebbe cambiare nel medio termine è più pratico. Se Intesa acquisisse MPS e cedesse 635 filiali a BPER, i correntisti di quelle filiali potrebbero trovarsi con un nuovo interlocutore bancario. Non è una perdita di denaro, ma un cambio di riferimento che richiede abituarsi a nuovi sistemi di home banking, nuovi sportelli di riferimento, nuovi gestori.
Per chi ha un conto in Banco BPM o Banca Generali, le due banche target delle OPS di Lovaglio, la situazione è ancora più fluida. Le operazioni sono allo studio, non ancora lanciate formalmente, e i tempi di un'eventuale integrazione si misurano in anni. Nel frattempo tutto continua esattamente come prima.
Il quadro più grande: perché il risiko bancario interessa tutti
Dietro alle sigle, ai miliardi e ai tecnicismi si gioca una partita che riguarda la struttura della finanza italiana. Un sistema bancario più concentrato ha vantaggi in termini di efficienza e di solidità patrimoniale, ma ha anche rischi in termini di riduzione della concorrenza, possibili aumenti delle commissioni e minore attenzione alle realtà territoriali.
MPS è una banca profondamente radicata nel Centro Sud, con una presenza capillare in territori dove le alternative sono poche. Il suo eventuale assorbimento in un grande polo milanese o la sua trasformazione in un nuovo soggetto attraverso le fusioni progettate da Lovaglio cambierà inevitabilmente qualcosa per centinaia di migliaia di piccoli correntisti, imprenditori locali e risparmiatori che da decenni si appoggiano agli sportelli senesi.
La partita è ancora aperta. E probabilmente non si chiuderà prima dell'autunno.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra