Manovra fiscale 2026-2027, gli ultimi sviluppi su detassazione tredicesima, cedolare secca affitti brevi e bonus per la casa
Detassazione della tredicesima ristretta solo ad alcuni lavoratori, possibile ritorno della cedolare secca su una parte degli affitti commerciali e relative condizioni e bonus casa: cosa si deciderà per le tre importanti misure in discussione per la prossima Manovra 2027.
La Manovra fiscale 2026-2027 entra nel vivo e sul tavolo del Governo ci sono almeno tre dossier che riguardano da vicino milioni di famiglie, lavoratori dipendenti, proprietari di immobili e commercianti. Si parla con insistenza di una detassazione della tredicesima, del possibile ritorno della cedolare secca su una parte degli affitti commerciali e del destino dei bonus casa, comprese le detrazioni per ristrutturazioni e il bonus mobili. Vediamo nel dettaglio quali sono le ipotesi allo studio, chi potrebbe beneficiarne e cosa cambia rispetto alle regole attuali.
La prossima Manovra Finanziaria, l'ultima di questa legislatura, potrebbe intervenire su due fronti fiscali rilevanti: la tassazione della tredicesima mensilità e gli affitti a uso commerciale. Le ipotesi allo studio prevedono da un lato una flat tax al 15% sulla mensilità aggiuntiva per i redditi più bassi, fino a 15mila euro, dall'altro il ritorno della cedolare secca al 21% per una platea selezionata di immobili commerciali.
Le due misure sono state discusse anche nell'incontro del 14 settembre 2026 tra il viceministro dell'Economia e delle Finanze, Maurizio Leo, e i vertici di Confcommercio. L'orientamento del Governo è quello di costruire interventi mirati e selettivi, compatibili con i vincoli di finanza pubblica, evitando le misure a più ampio raggio che negli anni scorsi non hanno trovato coperture sufficienti.
Detassazione tredicesima: flat tax al 15% fino a 15mila euro
Il primo capitolo riguarda la tredicesima mensilità, che oggi viene tassata con le aliquote IRPEF ordinarie (23%, 33% e 43%), senza il riconoscimento delle detrazioni per lavoro dipendente e per carichi di famiglia. Questo meccanismo rende, di fatto, la tredicesima netta più leggera rispetto a una normale mensilità di stipendio, un aspetto che da tempo alimenta il dibattito politico.
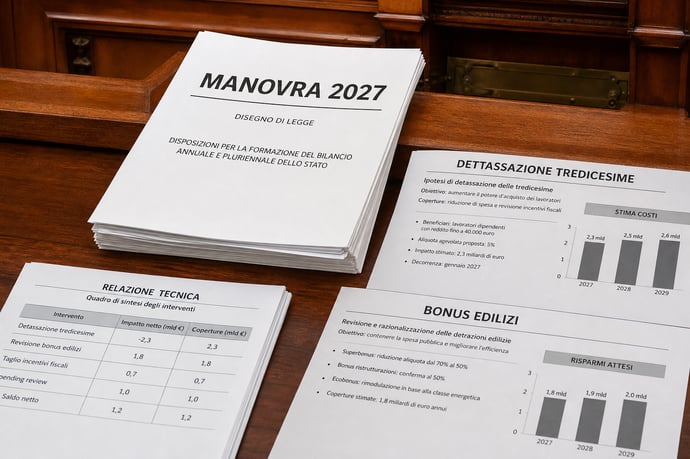
L'ipotesi al momento più concreta prevede l'introduzione di un'imposta sostitutiva del 15% in luogo dell'IRPEF ordinaria, riservata ai contribuenti con un reddito complessivo fino a 15mila euro lordi annui. Si tratterebbe di una misura selettiva, pensata per contenere l'impatto sui conti pubblici, con un costo stimato attorno ai 500 milioni di euro. Il risparmio netto in busta paga potrebbe oscillare, a seconda dei casi, tra 200 e 500 euro.
Non mancano proposte più ambiziose. Alcune forze politiche di maggioranza spingono per estendere la platea, ad esempio innalzando la soglia di reddito fino a circa 30mila euro con un'aliquota ridotta al 10%, oppure puntando addirittura a una detassazione totale delle tredicesime più basse. Al momento, però, nessun testo è ancora confluito formalmente nella bozza di Manovra, e la versione con soglia di 15mila euro e aliquota al 15% resta l'opzione più realistica in termini di sostenibilità finanziaria.
Vale la pena ricordare che questa misura darebbe attuazione a un principio già previsto dalla riforma fiscale, che aveva posto le basi per l'introduzione di un'imposta sostitutiva sulla mensilità aggiuntiva, senza però mai arrivare a un'applicazione concreta nelle Manovre precedenti.
Cedolare secca affitti brevi e commerciali: le condizioni allo studio
Il secondo fronte riguarda gli affitti a uso commerciale, con l'ipotesi di reintrodurre la cedolare secca al 21%, un regime che sostituirebbe l'IRPEF ordinaria, le addizionali regionali e comunali, l'imposta di registro e l'imposta di bollo sui canoni di locazione.
Non si tratta di una novità assoluta: un meccanismo simile era già stato introdotto, in via sperimentale, dalla Legge di Bilancio 2019, ma solo per i contratti stipulati in quell'anno e limitatamente agli immobili della categoria catastale C1 (negozi e botteghe) con superficie fino a 600 metri quadrati. La misura non fu poi prorogata negli anni successivi.
Per la versione 2027, la nuova proposta potrebbe presentare condizioni più selettive rispetto al passato:
- aliquota della cedolare secca al 21%, in linea con il regime già applicato agli immobili abitativi;
- applicazione limitata ai nuovi contratti di locazione stipulati a partire dal 2027, escludendo quindi i rapporti già in essere;
- un possibile limite di superficie tra 250 e 300 metri quadrati, molto più basso rispetto ai 600 metri quadrati del 2019 e ai 1.500 metri quadrati ipotizzati in una fase precedente del dibattito;
- un'attenzione particolare agli immobili commerciali sfitti, con l'obiettivo dichiarato di favorire la riapertura dei locali oggi vuoti nei centri storici e nelle periferie;
- l'esclusione delle grandi superfici di vendita, in modo da concentrare il beneficio fiscale sulle piccole e medie attività di prossimità, come negozi, botteghe, bar e artigiani.
Un nodo ancora aperto riguarda il possibile collegamento tra l'agevolazione fiscale e una riduzione del canone di locazione. Confcommercio ha proposto di subordinare l'accesso alla cedolare secca a uno sconto concordato tra proprietario e conduttore, ritenendo questa condizione più efficace per sostenere realmente negozianti, artigiani e ristoratori. Di segno diverso la posizione di Confedilizia, che vede con perplessità un vincolo aggiuntivo, ricordando che il regime della cedolare comporta già di per sé la rinuncia all'adeguamento ISTAT del canone per tutta la durata del contratto.
Bonus per la casa: verso una proroga senza tagli?
Il terzo capitolo della Manovra riguarda i cosiddetti bonus casa, cioè le detrazioni fiscali legate a ristrutturazioni edilizie, interventi antisismici, efficientamento energetico e acquisto di mobili ed elettrodomestici.
A legislazione vigente, dal 1° gennaio 2027 le aliquote sono destinate a scendere in modo significativo: il bonus ristrutturazioni passerebbe dal 50% al 36% per l'abitazione principale e dal 36% al 30% per le altre unità immobiliari, con il tetto massimo di spesa che si ridurrebbe da 96mila a 48mila euro per unità immobiliare. Una riduzione già scritta nel nuovo Testo Unico delle Imposte sui Redditi, entrato in vigore proprio a partire dal 2027, salvo eventuali correttivi in sede di Manovra.
Proprio su questo punto si concentra ora la discussione politica. L'ipotesi allo studio per i bonus edilizi è quella di prorogarli esattamente come sono oggi, senza applicare le riduzioni di aliquota già previste dal nuovo Testo Unico, così da mantenere il 50% per la prima casa e il 36% per le seconde abitazioni anche nel 2027. In questo scenario rientrerebbe anche la conferma del bonus mobili, l'agevolazione che riconosce una detrazione del 50% su una spesa massima di 5mila euro per l'acquisto di arredi ed elettrodomestici collegati a una ristrutturazione. Il bonus mobili, va ricordato, non è menzionato nel nuovo Testo Unico e, senza un intervento specifico in Manovra, sarebbe destinato a scomparire dal 1° gennaio 2027.
Va detto con chiarezza che si tratta, per il momento, di un'ipotesi di lavoro e non di una misura già approvata. Resta quindi ancora possibile che la riduzione delle aliquote, così come già stabilita dalla normativa attuale, venga confermata, se il Governo non dovesse trovare le risorse necessarie per finanziare una proroga integrale. In questo caso, chi ha intenzione di avviare lavori di ristrutturazione avrebbe convenienza a sostenere le spese entro il 31 dicembre 2026, per agganciare le aliquote più favorevoli oggi in vigore, prima di un eventuale ridimensionamento del beneficio fiscale nel 2027.
Cosa cambia in concreto per famiglie, proprietari e commercianti
Riassumendo i punti principali emersi finora sulla Manovra 2026-2027:
- per i lavoratori dipendenti con reddito fino a 15mila euro, la tredicesima potrebbe essere tassata con un'imposta sostitutiva del 15% al posto delle aliquote IRPEF ordinarie, con un risparmio stimato fino a 500 euro;
- per i proprietari di piccoli immobili commerciali, la cedolare secca al 21% potrebbe tornare disponibile per i nuovi contratti dal 2027, con un limite di superficie compreso tra 250 e 300 metri quadrati e un'attenzione specifica ai locali sfitti;
- per chi possiede o gestisce negozi di grandi dimensioni, la nuova cedolare commerciale non sarebbe applicabile, restando esclusa dalla platea dei beneficiari;
- per chi ha intenzione di ristrutturare casa, l'auspicio è quello di mantenere le attuali aliquote del bonus ristrutturazioni e la detrazione del bonus mobili, anche se la riduzione già prevista dal nuovo Testo Unico resta un'ipotesi concreta in assenza di una proroga integrale.
Le prossime tappe
Tutte queste misure sono ancora allo studio e nessuna di esse è al momento formalizzata in un testo normativo definitivo. Il confronto tra Governo, forze di maggioranza e categorie economiche come Confcommercio e Confedilizia proseguirà nelle prossime settimane, con l'obiettivo di arrivare a una versione definitiva della Manovra entro la fine dell'anno. Solo con l'approvazione della Legge di Bilancio 2027 sarà possibile conoscere con certezza le aliquote effettive per tredicesima, cedolare secca commerciale e bonus casa, e valutare l'impatto reale sulle tasche di lavoratori, proprietari e famiglie italiane.Leggi anche
- Manovra fiscale 2026-2027, gli ultimi sviluppi su detassazione tredicesima, cedolare secca affitti brevi e bonus per la casa
- La tassa nascosta dell'inflazione: quanto pesa in media in Italia e chi ci guadagna anche tra i cittadini
- Manovra finanziaria 2027, le priorità dei Partiti, Sindacati, Confindustria tra tasse, stipendi, pensioni, bonus edilizi, famiglie e imprese


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra