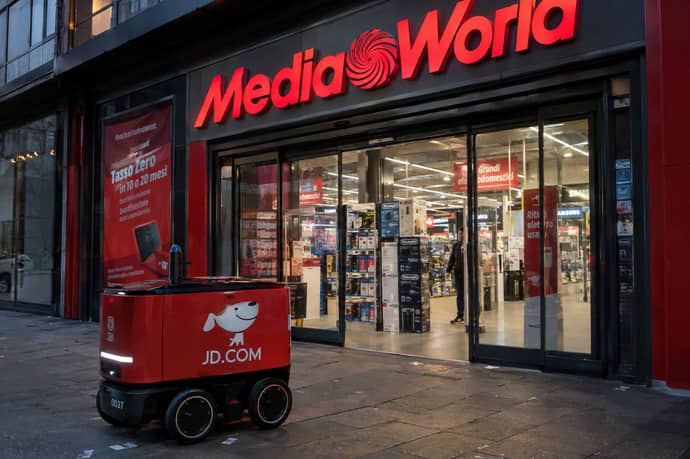
La Commissione europea ha autorizzato l’acquisizione di Ceconomy, proprietaria di MediaWorld, da parte di JD.com per 2,2 miliardi di euro. Cosa cambia per dipendenti, prezzi, negozi e shopping online.
MediaWorld sta per cambiare proprietà. La Commissione europea ha infatti dato il via libera all’acquisizione della tedesca Ceconomy, la società che controlla MediaWorld, MediaMarkt e Saturn, da parte del colosso cinese JD.com. Il valore dell’operazione è di 2,2 miliardi di euro. Per milioni di consumatori italiani, abituati a comprare smartphone, televisori ed elettrodomestici nei punti vendita della catena rossa, la notizia apre una domanda concreta: che cosa cambierà davvero?
L’operazione in sintesi: numeri, protagonisti e le condizioni imposte
L’acquisizione riguarda uno dei più grandi gruppi europei dell’elettronica di consumo. Ceconomy è la holding che raccoglie i marchi MediaWorld (presente in Italia), MediaMarkt (diffuso in molti Paesi europei) e Saturn (storica insegna tedesca). Il perimetro dell’operazione comprende 1.068 negozi in 11 Paesi, di cui 153 in Italia. Il nostro Paese pesa quindi in modo rilevante nella rete complessiva, e questo rende l’Italia un mercato da seguire con attenzione per il nuovo azionista.
Dall’altra parte c’è JD.com, uno dei principali operatori dell’ecommerce cinese, noto per una filiera logistica integrata, magazzini automatizzati e una forte componente tecnologica. Per il gruppo asiatico, l’acquisto di Ceconomy rappresenta un’importante occasione di espansione nel mercato europeo e, allo stesso tempo, un modo per diversificare rispetto alla fortissima concorrenza che caratterizza il mercato interno cinese, dove la competizione tra piattaforme è da anni estremamente aggressiva.
La Commissione europea ha autorizzato l’operazione, ma non senza paletti. Al centro dell’esame c’era il timore che JD.com, grazie a possibili sussidi pubblici cinesi, potesse godere di vantaggi finanziari non replicabili dai concorrenti europei. Per tutelare la concorrenza nel mercato unico, Bruxelles ha quindi imposto condizioni precise, valide per i prossimi 10 anni.
La prima riguarda i rapporti finanziari: le relazioni tra JD.com e Ceconomy (e dunque MediaWorld) dovranno rispettare le normali condizioni di mercato. Questo significa, in pratica, che la casa madre non potrà immettere nella controllata capitali a condizioni di favore, né sostenerla con finanziamenti agevolati che alterino la competizione.
La seconda condizione riguarda i servizi: logistica, magazzino e tecnologia di JD.com dovranno essere accessibili anche agli altri rivenditori alle stesse condizioni riservate a Ceconomy. Un obbligo di apertura che impedisce al gruppo di trasformare la propria infrastruttura in un vantaggio esclusivo, e che potrebbe addirittura generare nuove opportunità per i concorrenti.
Che cosa cambia per i dipendenti di MediaWorld
È la domanda che più preoccupa chi lavora nei punti vendita e nelle sedi centrali. Va detto subito che, al momento, non risultano annunci di tagli o ristrutturazioni legati all’operazione, e ogni valutazione sul futuro occupazionale resta per ora uno scenario, non una certezza. Possiamo però immaginare tre direzioni.
Scenario di continuità. JD.com mantiene l’attuale struttura, lasciando operare i marchi con il management esistente. È l’ipotesi più probabile nel breve periodo: un gruppo che entra in un nuovo continente tende a preservare competenze locali, rapporti con i fornitori e conoscenza dei clienti. In questo caso, per i dipendenti non ci sarebbero cambiamenti immediati.
Scenario di efficientamento. Con l’integrazione di sistemi logistici e tecnologici di JD.com, alcune funzioni di back office, gestione magazzino e supply chain potrebbero essere riorganizzate. Questo può tradursi in riqualificazione del personale, ma anche in una riduzione di alcune posizioni amministrative, soprattutto nel medio periodo.
Scenario di crescita. Se il piano industriale puntasse a rafforzare la presenza europea, la domanda di competenze digitali, logistiche e di assistenza clienti potrebbe aumentare. In quel caso nuove figure professionali potrebbero affiancare quelle esistenti, in particolare nelle aree ecommerce e nel servizio post vendita.
In ogni scenario, un ruolo importante sarà svolto dalle organizzazioni sindacali, che in Italia seguono da vicino le vicende della grande distribuzione e potrebbero chiedere garanzie sulla tenuta dei livelli occupazionali.
Prezzi: aumenteranno o scenderanno?
Per il consumatore, il tema chiave è il prezzo finale di televisori, lavatrici, smartphone e computer. Anche qui occorre distinguere tra ciò che è ragionevole attendersi e ciò che resta ipotetico.
Un grande vantaggio potenziale di JD.com è la capacità di trattare con i produttori e di ottimizzare i costi logistici. Se tali efficienze venissero trasferite sui listini, i clienti potrebbero beneficiare di offerte più aggressive e promozioni più frequenti. La presenza di un azionista con grande capacità industriale potrebbe inoltre consentire acquisti di volumi maggiori e migliori condizioni dai fornitori.
Tuttavia, le condizioni imposte dalla Commissione europea limitano la possibilità di una vera guerra dei prezzi sostenuta da capitali pubblici. Ceconomy dovrà operare a condizioni di mercato, e questo fa pensare a una politica di prezzi competitiva ma non predatoria. Nel mercato italiano, dove la concorrenza tra catene fisiche e piattaforme online è già molto intensa, è lecito aspettarsi che MediaWorld continui a giocare sulle promozioni, sui volantini e sugli eventi commerciali, senza stravolgimenti improvvisi.
Più incerto è l’effetto sui prodotti a marchio proprio e sulla possibile entrata di brand cinesi di elettronica, che potrebbero trovare maggiore spazio sugli scaffali. Per il consumatore questo potrebbe significare più scelta a prezzi contenuti, con un rapporto qualità prezzo da valutare caso per caso.
Negozi fisici: chiusure o rilancio?
Con 153 punti vendita in Italia, MediaWorld è una presenza capillare, soprattutto nei centri commerciali e nei retail park. Negli ultimi anni il canale fisico dell’elettronica ha dovuto fare i conti con la crescita dell’online e con un cambiamento delle abitudini d’acquisto. Che cosa può fare JD.com con questa rete?
La lettura più plausibile è che i negozi non vengano abbandonati, ma ripensati. Un negozio fisico, in una strategia moderna, funziona anche come hub logistico: serve per il ritiro degli ordini online, per la consulenza sui prodotti, per il reso e per l’assistenza tecnica. Il modello “click and collect” potrebbe essere potenziato, trasformando i punti vendita in nodi di una rete omnicanale.
Un’altra ipotesi è la razionalizzazione degli spazi: alcuni negozi di grandi dimensioni potrebbero ridurre la superficie espositiva a favore di aree dedicate a servizi, esperienze e prodotti ad alto valore. Non è escluso che qualche punto vendita poco redditizio venga chiuso o riconvertito, come accade del resto in ogni grande rete distributiva, ma nulla finora indica un piano di chiusure legato all’acquisizione.
Acquisti online: più rapidi e più integrati?
È probabilmente il settore in cui l’arrivo di JD.com può farsi sentire di più. Il gruppo cinese ha costruito la propria fortuna su consegne veloci, magazzini automatizzati e una logistica fortemente digitalizzata. Trasferire parte di questo know how in Europa potrebbe significare per i clienti di MediaWorld:
- Tempi di consegna più brevi, con spedizioni in giornata o in 24 ore nelle aree più servite.
- Maggiore affidabilità del tracciamento degli ordini e gestione dei resi più semplice.
- Un sito e un’app più evoluti, con raccomandazioni personalizzate e offerte basate sulle abitudini d’acquisto.
- Una disponibilità di prodotto più accurata, grazie a sistemi di previsione della domanda e gestione delle scorte.
Che cosa cambierà davvero per i consumatori italiani
Nell’immediato, per i consumatori italiani probabilmente cambierà molto poco. Le insegne resteranno le stesse, i negozi continueranno a operare, e le promozioni commerciali seguiranno i consueti calendari, dal Black Friday ai saldi stagionali. I cambiamenti più rilevanti, se ci saranno, arriveranno gradualmente, via via che JD.com integrerà le proprie tecnologie e valuterà il piano industriale per l’Europa.
Per chi acquista, conviene tenere d’occhio alcuni segnali: l’evoluzione dei servizi di consegna, la presenza di nuovi marchi a scaffale, eventuali nuove formule di pagamento o fedeltà, e le comunicazioni ufficiali sul futuro della rete di negozi. Per chi lavora in MediaWorld, la chiave sarà il dialogo tra azienda e rappresentanze dei lavoratori.
L’acquisizione di Ceconomy da parte di JD.com segna una svolta per la distribuzione di elettronica in Europa e in Italia. Con 2,2 miliardi di euro sul piatto, 1.068 negozi in 11 Paesi e 153 punti vendita italiani, l’operazione ha un peso industriale evidente. Le condizioni decennali fissate dalla Commissione europea, rapporti finanziari a condizioni di mercato e apertura dei servizi logistici e tecnologici ai concorrenti, sono pensate per evitare distorsioni della concorrenza.
Per dipendenti, prezzi, negozi e acquisti online gli scenari sono aperti: continuità, efficientamento o crescita, a seconda delle scelte strategiche del nuovo proprietario. Quello che appare certo è che i prossimi anni porteranno a MediaWorld una spinta tecnologica e logistica senza precedenti. Resta da vedere se questa si tradurrà in vantaggi concreti per clienti e lavoratori. Business Online continuerà a seguire l’evoluzione della vicenda.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra