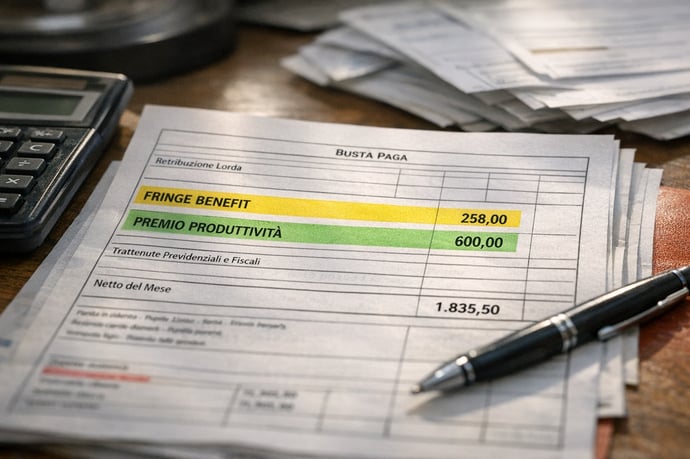
La riforma della tassazione nel 2026 cambia il modo di premiare i lavoratori: premi di produttività e fringe benefit si confrontano tra calcoli, esempi pratici e nuove regole fiscali, per scegliere l'opzione più vantaggiosa
Buste paga, detassazione all’1%, scelte obbligatorie tra premi e fringe benefit: il 2026 introduce un cambiamento senza precedenti per tutti i lavoratori dipendenti che attendono la conferma dei risultati raggiunti dall’attività svolta nell’anno precedente. Sbagliare tempi o modalità nella scelta della destinazione del premio rischia di comportare una perdita quantificabile in centinaia di euro in pochi mesi. La pressione fiscale si riduce sui premi, mentre il welfare aziendale e i fringe benefit vengono ridefiniti dai nuovi tetti normativi.
Le nuove disposizioni inserite nella Legge di Bilancio promuovono il potere d’acquisto e una maggiore flessibilità per ogni lavoratore, ma impongono analisi approfondite: il rischio più frequente è sottovalutare le procedure da seguire o sopravvalutare la convenienza apparente delle soluzioni cash rispetto ai benefit. Comprendere le regole 2026 è solo il primo passo: decidere quando e come allocare premi, bonus e benefit è un passaggio che condiziona non solo la retribuzione netta annuale, ma anche le tutele previdenziali e il benessere familiare.
Il lavoratore si trova davanti a un bivio: destinare tutto o parte del premio variabile nel cedolino paga soggetto a tassazione ridotta, oppure optare per il welfare aziendale che garantisce servizi esentasse, permessi aggiuntivi e rimborsi bollette o spese sanitarie.
Risulta, dunque, strategico identificare ora opportunità e rischi, imparando dai dati, regole e casi concreti che il nuovo quadro normativo offre.
Regole e novità 2026: premi di produttività, fringe benefit e tassazione
Nel 2026 le regole per gli incentivi per i dipendenti e per i benefit aziendali si arricchiscono di nuovi elementi di scelta. Il quadro normativo è stato rivisto per rafforzare la motivazione dei lavoratori e garantire un risparmio tangibile in busta paga, bilanciando le opportunità tra liquidità immediata e servizi a valore aggiunto.
La prima novità riguarda la tassazione dei premi di produttività: la soglia massima agevolabile passa da 3.000 a 5.000 euro e l’aliquota scende dal 5% all’1% (Manovra Finanziaria 2026, successivamente a quanto stabilito dalla Legge n. 208/2015 e dalle modifiche annuali). Tali importi valgono solo se vi è:
- redito da lavoro dipendente non superiore a 80.000 euro per l’anno precedente
- presenza di accordi aziendali o territoriali che definiscono obiettivi incrementali misurabili (produttività, redditività, qualità)
- corretta dichiarazione e scelta formale da parte del lavoratore sul portale/HR aziendale.
- Totale o parziale erogazione in busta paga: soggetta a tassazione agevolata del 1% fino al massimo di 5.000 euro. Gli importi eccedenti il limite sono tassati secondo le aliquote ordinarie Irpef.
- Conferimento a conto welfare: il premio (o una sua parte) viene convertito in servizi/buoni/somme per spese esenti da imposte (nel rispetto dei massimali annuali previsti dalla normativa fiscale).
Tabella riepilogativa - Esempi importi conferibili:
| Tipo di Destinazione | Importo lordo | Tassazione | Benefici accessori |
| Premio su conto welfare | €1.600 (VAP 2025) | Esente | Servizi e rimborsi |
| Premio in busta paga | €1.100 (VAP 2025) | 1% imposta sost. + INPS | Liquidità immediata |
| Erogazione welfare Redditività | €961,30 | Esente | Sommato a conto welfare |
| Polizza odontoiatrica | €88,70 | Esente | Copertura sanitaria |
Raggiunto il massimale complessivo (es. 5.000 euro), le somme in eccesso sono automaticamente soggette alla tassazione ordinaria in busta paga. Non fanno cumulo per i massimali: la strenna natalizia e il contributo figli (4-12 anni).
Passando ai Fringe benefit, per il 2026 sono previste soglie confermate più alte e nuove regole, prevedendo:
- Limite annuo di utilizzo per buoni spesa e rimborsi bollette: 1.000 euro per tutti
- Limite innalzato a 2.000 euro per chi ha figli a carico (nei mesi a venire, secondo aggiornamenti comunicati dall’Agenzia delle Entrate)
- I fringe benefit sono cumulativi agli altri benefit già fruiti e concorrono al raggiungimento della soglia di esenzione
Per l’erogazione dei fringe benefit, resta imprescindibile la tracciabilità e l’adesione a canali e piattaforme aziendali (es. People Focus, GoWelfare), rispettando le procedure per la dichiarazione dei beneficiari in possesso dei requisiti.
Errore comune: ignorare la sommatoria tra benefit già fruiti e nuovi bonus richiesti rischia di far superare i limiti di esenzione, generando tassazione aggiuntiva imprevista. Un altro errore sarebbe che la mancata presentazione della dichiarazione requisiti, blocca l’accesso sia alle riduzioni fiscali sia ai benefit.
Impatto delle modifiche Irpef 2026: la riduzione delle aliquote Irpef per i redditi tra 28.000 e 50.000 euro (dal 35% al 33%) si accompagna ai vantaggi derivanti dall’opzione premi/benefit, producendo un risparmio stimato annuo tra 300 e 500 euro su singole posizioni lorde medie, sommerabile agli effetti delle scelte variabili.
Dichiarazione dei requisiti e scadenze: per i neoassunti o chi ha cambiato status familiare nel 2025, è obbligatorio accedere al portale aziendale e compilare la dichiarazione requisiti entro il termine fissato, generalmente la fine di febbraio. Spostarsi fuori da queste tempistiche implica la perdita definitiva di aliquote agevolate e benefit 2026.
Premi in busta paga o fringe benefit: calcoli, esempi e scelta migliore
Ogni decisione su come allocare il premio variabile deve essere basata su una valutazione comparata dei vantaggi netti, rapportando liquidi in busta paga e benefici indiretti. Seguono due scenari, con calcoli ed esempi concreti per dipendenti con reddito annuo fino a 80.000 euro:
- Premio tutto in conto welfare (automatica o esplicita):
Accredito totale 2.561,30 euro (1.600 VAP produttività + 961,30 Redditività), più 88,70 per la polizza. Totale benefici riconosciuti: 2.650 euro, esenti da imposte e contributi. Accesso a servizi, rimborsi bollette, buoni spesa, polizze sanitarie. - Premio tutto in busta paga (opzione “NO” su portale):
Accredito lordo 1.100 euro (VAP produttività in giugno), più 961,30 euro su conto welfare e 88,70 euro polizza odontoiatrica. Totale: 2.150 euro, di cui 1.100 euro soggetti a tassazione 1% e INPS ma immediatamente disponibili sul proprio conto corrente.
- Destinazione integrale fino a 5.000 euro su conto welfare (se l’eventuale massimale è confermato nel corso dell’anno dall’Agenzia delle Entrate);
- Le eccedenze rispetto al limite scelto (es. scegliendo 4.000 euro a welfare su 4.650 accreditati) saranno tassate all’1% in busta paga; sulla quota oltre i 5.000 euro si applicherà la tassazione ordinaria.
| Scelta effettuata | Importo a welfare | Quota cash tassata 1% | Tassazione ordinaria |
| Opzione massimale 5.000€ | 4.650,30€ | -- | Importi eccedenti 5.000€ |
| Opzione massimale 4.000€ | 4.000€ | 650,30€ | Importi eccedenti 5.000€ |
- La franchigia per i fringe benefit (es: buoni spesa, rimborso bollette) è di 1.000 euro per tutti, 2.000 per chi ha figli a carico, cumulabile agli altri benefit a patto di rispettare il limite massimo di legge.
- Laddove il lavoratore abbia necessità di servizi, rimborsi, benefit per la famiglia o interesse a ottimizzare la posizione fiscale senza aumentare l’imponibile Irpef né contributivo.
- Per massimizzare il potere d’acquisto e ridurre il prelievo sulle somme aggiuntive rispetto alla normale retribuzione.
- Quando la necessità di liquidità immediata supera il vantaggio fiscale dei benefit.
- Per le famiglie dove l’intero limite dei fringe benefit è già stato utilizzato con altri strumenti nel corso dell’anno, precludendo nuove esenzioni.
Azioni concrete per scegliere in modo consapevole:
- Verificare reddito personale e situazione familiare aggiornati
- Calcolare la soglia esatta dei benefit già fruiti
- Consultare la propria area personale HR o People Focus per visualizzare le opzioni disponibili
- Effettuare la scelta telematicamente entro le finestre temporali comunicate
- Richiederne rettifica ove necessario entro la scadenza prevista



Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra