I nuovi conti deposito a cedola mensile stanno rivoluzionando il risparmio: tra rendimenti, tassazione e rischi, vengono messi a confronto con Btp e Bot per durata, sicurezza e convenienza.
Il rialzo dei tassi della Banca Centrale Europea ha risvegliato un segmento del risparmio fino a pochi anni fa considerato semplice parcheggio di liquidità: il conto deposito. Dalla fine del 2025, l'evoluzione delle offerte bancarie, complice il cambiamento del costo del denaro, ha portato sul mercato nuove formule con pagamento di cedole mensili, ideali per chi punta a ottenere rendimenti periodici senza rischiare l'esposizione a strumenti complessi. Queste soluzioni rappresentano ora un'alternativa concreta e competitiva rispetto ai più tradizionali Buoni del Tesoro Poliennali (BTP) e BOT, ponendo interrogativi non solo sulla convenienza economica, ma anche su vincoli, tasse e protezione del capitale.
Le migliori offerte di conti deposito oggi possono arrivare fino al 4% lordo annuo nei vincoli più lunghi; il raffronto con i titoli di Stato, che offrono cedole e liquidabilità ma richiedono maggiore consapevolezza sui rischi di mercato, è sempre più serrato. Tuttavia, la convenienza reale non dipende unicamente dal tasso offerto: le differenze derivano anche da fiscalità, durata del vincolo, protezione legale e risposta all'inflazione.
Come funzionano i conti deposito con cedola mensile
Il conto deposito è uno strumento che permette di vincolare una certa somma presso una banca ricevendone un interesse, tipicamente superiore al semplice conto corrente e presentato in modalità libera, vincolata o svincolabile. La caratteristica che oggi distingue i conti deposito con cedola mensile è l'accredito degli interessi con cadenza fissa e ravvicinata, un vantaggio per chi preferisce flussi costanti e programmabili. Le tipologie principali sono:
-
- Libero: prelievi e depositi sempre possibili, flessibilità totale ma tassi nominali inferiori. Cedola mensile applicata su somme in giacenza.
- Vincolato: restituisce le quote di interesse ogni mese fino alla scadenza prefissata. Offerta di tassi alti (3-4% lordo su 12-36 mesi) ma capitale bloccato fino alla fine del vincolo.
- Svincolabile: formula ibrida tra libero e vincolato, consente svincolo anticipato, spesso, però, la penale riduce o azzera il rendimento sugli interessi maturati ma non ancora pagati.
-
Le caratteristiche salienti sono:
- Importo minimo: generalmente dai 1.000 euro in su.
- Apertura online: nella quasi totalità, con firme digitali e processi semplificati.
- Costi: apertura e gestione spesso gratuita, solo imposte e tasse obbligatorie per legge (vedi paragrafo specifico).
-
Vincoli e condizioni sono:
- Durata: da 3 a 36 mesi per i vincolati, anche periodi personalizzabili.
- Interessi mensili: accreditati di norma a fine mese sullo stesso conto o su conto collegato.
- Soglia massima: la garanzia FITD (Fondo Interbancario di Tutela dei Depositi) copre fino a 100.000 euro per banca.
- Condizioni di svincolo: alcune banche permettono di ritirare anticipatamente parte o tutto il capitale, ma possono applicare penalità sugli interessi maturati non ancora liquidati.
Rendimenti e calcolo della convenienza: il confronto
La competizione tra banche e la discesa dei tassi BCE, dopo la fiammata tra 2023 e 2025, stanno determinando nel 2026 una ricca ma variabile offerta di rendimenti sui conti deposito a cedola mensile. Le proposte più competitive su vincoli a 12 mesi si attestano attorno al 3,7-4% lordo; salgono fino al 4,5% per periodi a 36 mesi (Banca AideXa tra le più citate). I prodotti a cedola mensile permettono, grazie alla frequenza di accredito, di cogliere vantaggio sulla gestione di spese ricorrenti, offrendo un'alternativa reale alle cedole trimestrali o semestrali tipiche dei titoli di Stato.Ma il tasso lordo non basta per valutare la convenienza:
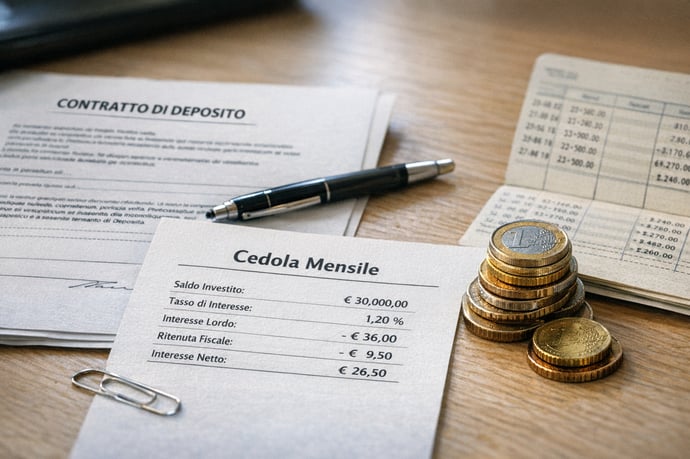
- Occorre applicare imposta sostitutiva al 26% sugli interessi, su 10.000 € a 4% si hanno 296 € netti, cui sottrarre il bollo 0,20% su saldo superiore ai 5.000 €.
- Promozioni temporanee: molte banche propongono tassi più elevati per i primi mesi, che poi scendono sensibilmente.
- Penali svincolo: in caso di necessità di scioglimento anticipato del vincolo, il rendimento può ridursi drasticamente (fino ad azzerarsi se prevista retroattività sulla penale di svincolo).
|
Strumento |
Tasso Lordo |
Tasso Netto |
|
BTP Valore (6 anni, step-up) |
3,33% |
2,92% |
|
Conto deposito vincolato (36 mesi) |
4,50% |
3,33% |
La vera discriminante resta il profilo personale: chi necessita di flussi regolari e sicurezza può privilegiare il deposito a cedola mensile, mentre chi cerca massimizzazione del netto su medio termine trova nei BTP una scelta adatta. E allora, quali conti scegliere?
|
Conto |
6 mesi |
12 mesi |
18 mesi |
36 mesi |
60 mesi |
|---|---|---|---|---|---|
|
Conto Arancio |
- |
4,00% |
- |
- |
- |
|
X Risparmio Cedola |
2,20% |
3,30% |
2,20% |
2,20% |
- |
|
Cherry Vincolato |
3,25% |
3,25% |
2,20% |
3,25% |
3,50% |
|
Promo Young |
2,90% |
3,10% |
3,10% |
3,20% |
3,20% |
|
Conto Deposito Tempo |
2,55% |
2,90% |
- |
3,00% |
3,00% |
|
Time Deposit IBL |
2,50%-3,00% |
2,80% |
2,95% |
3,25% |
- |
|
Si!conto deposito |
2,40% |
2,80% |
2,85% |
2,90% |
3,00% |
|
Linea non svincolabile |
2,65% |
2,65% |
2,75% |
3,40% |
3,40% |
|
Twist |
2,25% |
2,65% |
2,55% |
3,60% |
2,55% |
|
Id Deposito |
2,40% |
2,60% |
2,70% |
2,30% |
- |
|
Conto Deposito |
2,20% |
2,60% |
2,20% |
- |
- |
|
ContoTe |
2,30% |
2,60% |
2,80% |
3,30% |
3,50% |
|
Vivi Conto Extra |
2,25% |
2,50% |
2,60% |
3,00% |
3,00% |
|
Mcc One Young |
- |
2,50% |
2,60% |
- |
- |
|
Rendimax |
2,50% |
2,50% |
2,60% |
3,25% |
3,25% |
|
Conto deposito (non vincolato) |
2,50% |
2,50% |
2,50% |
2,50% |
2,50% |
|
Io Scelgo |
2,30% |
2,30% |
- |
2,30% |
- |
Tassazione, imposte e coperture conti deposito vs BTP e BOT
La tassazione è l'elemento che più incide sulle differenze di rendimento netto tra i vari strumenti. Per normativa italiana (D.Lgs. 239/1996 e successive modifiche):
- Conti deposito: aliquota fiscale sugli interessi al 26%, più imposta di bollo 0,20% annuo sulle giacenze oltre i 5.000 €.
- BTP e BOT: tassazione degli interessi al 12,5%, identica imposta di bollo allo 0,20% (salvo esenzioni e agevolazioni specifiche, v. titoli per under 35 e soglie fino a 50.000 €).
- Depositi bancari sono protetti dal FITD fino a 100.000 euro per depositante e banca. Oltre tale cifra, la protezione decade, rendendo consigliabile la diversificazione su più banche.
- Titoli di Stato non sono coperti dal FITD, ma il rimborso del capitale a scadenza è garantito dallo Stato e il credito vanta protezione speciale in caso di crisi (art. 185 del TUF).
- Tasso nominale offerto dalla banca o dallo Stato
- Durata del vincolo o della scadenza
- Tassazione effettiva
- Eventuali premi fedeltà (BTP) e costi accessori di apertura/gestione (in genere assenti sui conti deposito; sulle operazioni in titoli possibili commissioni di acquisto/vendita)
- Imposte di successione: i titoli di Stato sono esenti fino a 50.000 euro per erede, i conti deposito no.
Differenze operative tra conto deposito e titoli di Stato italiani
Una differenza centrale tra questi strumenti risiede nella gestione operativa di durata e liquidabilità:
-
Conti deposito:
- Vincoli tra 3 e 36 mesi (alcune offerte personalizzabili).
- Liquidità limitata: nelle formule vincolate o svincolabili, il denaro non è immediatamente accessibile; svincolando anzitempo si subiscono penalità o perdita di interessi.
- Conti liberi: garantiscono prelievo immediato, a scapito del rendimento.
-
BTP e BOT:
- BTP: orizzonte da 2 fino a oltre 10 anni; cedole generalmente semestrali o trimestrali (step-up per le nuove emissioni).
- BTP e BOT: negoziabilità sul mercato secondario: possono essere venduti prima della scadenza, ma a prezzo di mercato (rischio di minusvalenze se i tassi salgono).
- BOT: ideale per orizzonti brevissimi (3-12 mesi), liquidità simile ai depositi a breve termine.
Comprare conti deposito con cedola mensile o BTP/BOT?
La scelta ottimale non è universale ma dipende dal profilo personale, dalla tolleranza al rischio e dagli obiettivi d'investimento:
-
La raccolta di liquidità (emergenze, orizzonte breve <1 anno):
- Conto deposito libero per accesso immediato; rendimento minore ma totale disponibilità.
-
Orizzonte 1-3 anni, utenza prudente:
- Vincolato con cedola mensile per massimizzare il tasso netto e programmare entrate.
-
Somme consistenti su orizzonte medio (3-6 anni):
- BTP Valore (es. emissione marzo 2026) preferibile per il vantaggio fiscale, step-up delle cedole ed eventuale premio fedeltà.
-
Capitale superiore a 100.000 €:
- Combinazione depositi vincolati e BTP: massima copertura FITD e ottimizzazione del netto, diversificando tra rischio bancario e statale.
|
Profilo |
Strumento suggerito |
Note |
|
Emergenza breve |
Conto libero |
Massima liquidità |
|
Prudente 1-3 anni |
Vincolato mensile |
Cedole frequenti e tassi competitivi |
|
Paziente 3-6 anni |
BTP Valore/step-up |
Premio fedeltà e tassazione bassa |
|
Sopra 100k € |
Mix deposito+BTP |
Diversificazione ottimale |

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra