Migliaia di pensionati hanno ricevuto dall'INPS un accredito errato di 1000 euro nella pensione di marzo. Le cause, categorie coinvolte, procedure di recupero, rischi, normative e possibili soluzioni per chi è chiamato alla restituzione.
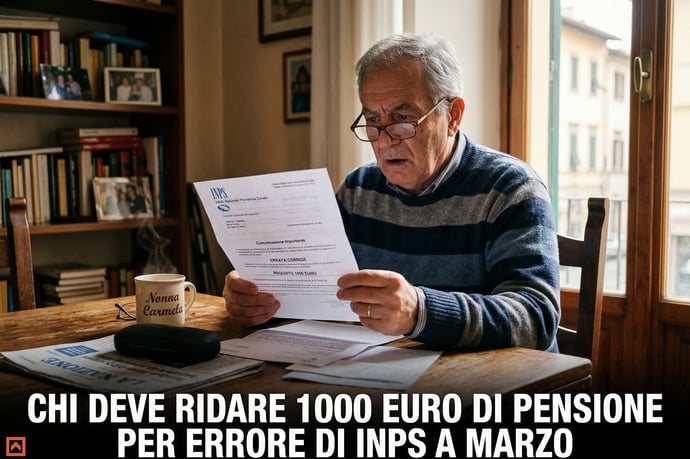
Tra le ultime notizie e novità sulle pensioni di Marzo è venuta alla ribalta un paradossale episodio che ha coinvolto migliaia di soggetti in quiescenza che si sono visti accreditare, nella mensilità di marzo, un importo supplementare di 1000 euro a causa di un errore riconducibile a malfunzionamenti nei sistemi di gestione degli accrediti INPS.
La dinamica dell’errore: cosa è successo con la pensione di marzo
L’anomalia che ha generato il surplus pensionistico ha riguardato una errata imputazione dei dati anagrafici e contributivi durante i processi di liquidazione degli importi mensili. Il sistema centrale, in fase di elaborazione dei flussi di pagamento di marzo, ha assegnato a tali anagrafici uno scostamento positivo di 1000 euro rispetto a quanto spettante. Questo accredito non trova fondamento né nei calcoli ordinari derivanti dai contributi effettivamente versati, né in adeguamenti una tantum previsti per specifiche categorie (come rivalutazioni o indennità suppletive). Le prime segnalazioni sono arrivate a metà marzo, quando alcuni pensionati – consultando i propri estratti conto – hanno notato la discrepanza rispetto alle precedenti mensilità. L’INPS, ricevute le prime notifiche, ha avviato una verifica interna urgente sui software gestionali e ha subito pubblicato una nota esplicativa nei canali ufficiali e presso i patronati. In essa ha specificato che l’operazione erronea è stata circoscritta ad alcuni gruppi identificati da specifici codici di gestione e che il mancato allineamento si sarebbe risolto in seguito al recupero amministrativo disposto su chi di diritto. L’errore materiale, seppure commesso dall’ente, non genera però alcun diritto acquisito sull’indebito secondo il principio normativo consolidato: tali importi, non spettanti, devono essere regolarizzati.
Chi sono i pensionati obbligati alla restituzione: criteri e categorie coinvolte
L’individuazione dei soggetti tenuti al rimborso segue criteri oggettivi basati sulla posizione anagrafica e contributiva ricavata dai flussi di pagamento e dal database centrale INPS. In particolare, risultano coinvolti:
- Pensionati del FPLD (Fondo Pensioni Lavoratori Dipendenti) e di alcune gestioni speciali autonome (artigiani, commercianti) la cui posizione in banca dati era momentaneamente sospesa per doppia verifica;
- Titolari di prestazioni integrate, ossia chi usufruisce di ulteriori supplementi (sociali, reversibilità, maggiorazioni sociali) calcolati sulla base di modelli reddituali ancora in corso di aggiornamento;
- Pensionati che hanno effettuato variazioni anagrafiche, ricostituzioni, o comunicazioni di variazione conto corrente tra gennaio e marzo: una anomalia di sincronizzazione ha generato per costoro l’accredito errato;
- Beneficiari soggetti a trattenute per indebiti precedenti, dove il sistema di compensazione ha processato due volte il rimborso, facendo transitare erroneamente il bonus da 1000 euro.
Le modalità di recupero delle somme da parte dell’INPS
La restituzione degli importi indebitamente percepiti avviene attraverso procedimenti di recupero amministrativo ordinario, secondo le procedure previste dagli articoli 13 e 69 della legge 88/1989 e successive modifiche. L’INPS, una volta identificata la somma da regolarizzare, progenera una comunicazione personale all’intestatario con l’indicazione dell’importo, della causale e delle modalità operative per il rimborso:
- Nella maggioranza dei casi, l’importo viene trattenuto direttamente sulle mensilità pensionistiche successive con rateizzazione massima di un quinto dell’importo lordo (regola generale per il recupero degli indebiti previdenziali);
- Solo in casi particolari (ad esempio, cessazione del diritto o trasferimento all’estero del pensionato), l’ente invita a restituire l’importo attraverso versamento tramite bonifico, bollettino postale o modello F24 precompilato.
Le conseguenze per i pensionati: adempimenti, rischi e tutele
I titolari di trattamento che hanno ricevuto l’indebito sono chiamati ad adempiere agli obblighi di legge, ma è garantita loro la tutela del cosiddetto minimo vitale (la soglia di impignorabilità pari almeno a 1.092 euro nel 2026). Il recupero attraverso trattenuta diretta non deve mai ridurre l’assegno pensionistico al di sotto di questa soglia, pena l’illegittimità della procedura. Alcuni rischi prevedibili si collegano alla mancata restituzione:
- Sospensione dei pagamenti e blocco di eventuali arretrati futuri;
- Iscrizione a ruolo degli importi non rimborsati, con possibile riscossione tramite l’agente della riscossione;
- Percepimento di una cartella esattoriale in caso di cessazione dal diritto o di somme non più recuperabili per trattenuta diretta.
Quadro normativo di riferimento sugli indebiti pensionistici
Il recupero degli indebiti pensionistici si fonda su una cornice legislativa stratificata e su orientamenti consolidati delle Corti:
- L’art. 13 legge 88/1989 e l’art. 69 della legge 153/1969 stabiliscono l’obbligo dell’ente previdenziale di recuperare le somme non spettanti ai pensionati;
- L’applicazione privilegiata, per l’INPS, delle modalità di trattenuta diretta, con tetto massimo del quinto, secondo l’art. 69 citato e le interpretazioni della Corte Costituzionale;
- Il rispetto del cosiddetto minimo vitale, definito dall’art. 545 c.p.c., modificato dalla L. 142/2022 e dalle recenti circolari INPS sulle soglie di impignorabilità;
- I principi di trasparenza, informazione preventiva e possibilità di presentare opposizione o istanza di rateizzazione da parte dell’interessato.
Cosa fare in caso di richiesta di restituzione: istruzioni pratiche
All’arrivo della comunicazione INPS con la richiesta di restituzione dei 1000 euro, il pensionato deve:
- Verificare la correttezza dell’anomalia segnalata confrontando le somme con i propri cedolini pensione e la causale accredito;
- Leggere attentamente la comunicazione per identificare se il recupero avviene in automatico a rate oppure è richiesta la restituzione in un’unica soluzione (questa seconda evenienza è rara e riguarda di solito posizioni con cessazione del diritto/incasso arretrato);
- Presentare, in caso di oggettiva necessità, domanda motivata di rateizzazione (tramite portale INPS, CAF o patronato), completa di documentazione reddituale e attestazioni sulla situazione economico-familiare;
- Se l’importo viene trattenuto in misura superiore a quanto previsto o in contrasto col minimo vitale, è fondamentale presentare reclamo, istanza di rettifica e, se necessario, ricorso amministrativo/giudiziale al giudice del lavoro, anche con assistenza sindacale.

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra