Perchè le marche di gelati confezionati più famosi li stanno vendendo? Cosa c'è dietro?
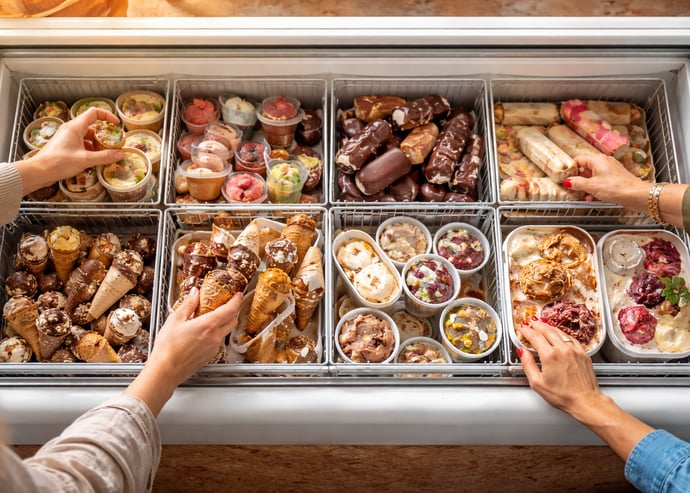
Le grandi marche di gelati confezionati stanno cambiando proprietà: tra mutamenti di mercato, nuove abitudini dei consumatori e strategie dei colossi alimentari, il settore affronta una trasformazione che coinvolge storia, cultura e futuro europeo.
Il settore dei gelati confezionati si trova oggi al centro di una vera rivoluzione. Nel recente passato, la presenza di brand iconici all’interno dei banchi freezer dei supermercati era una costante rassicurante. Tuttavia, le recenti decisioni delle principali multinazionali di cedere rami d’azienda storici legati a questi prodotti hanno suscitato stupore tra analisti e consumatori. Mentre le temperature medie aumentano e la domanda globale cresce, ci si interroga sui motivi più profondi di tali strategie, e su come queste scelte rispecchino un mutamento nei gusti e nei bisogni sociali.
Perché le multinazionali stanno vendendo i comparti gelato confezionato
Quando, tra il 2024 e il 2026, colossi come Unilever e Nestlé hanno annunciato la cessione dei loro comparti produttivi di gelati confezionati, la notizia ha catalizzato l’attenzione degli osservatori di settore. Apparentemente, la salute economica del comparto non giustificava simili decisioni: i dati europei più recenti hanno evidenziato una crescita delle vendite globale e un’espansione delle esportazioni, complice la destagionalizzazione che ha portato il consumo di gelato oltre i confini tradizionali dell’estate.
Tuttavia, una lettura attenta dei dati suggerisce una realtà più complessa. Nei mercati chiave come Italia, Francia, Spagna e Germania le vendite hanno subito contrazioni significative negli ultimi anni. L’incremento registrato a livello complessivo è stato infatti trainato prevalentemente dall’espansione verso mercati dell’Est Europa e del Medio Oriente, mentre in Europa occidentale si è assistito a una disaffezione progressiva dei consumatori verso il prodotto industriale.
Alla base di questa trasformazione vi è un cambio radicale di stile di vita e di consumo. Si è assistito all’ascesa di nuove generazioni di acquirenti, spesso inclini a privilegiare soluzioni artigianali, locali e percepite come più autentiche. Questo trend, abbracciato in maniera trasversale, ha spostato la domanda da logiche di massa a richieste di qualità, narrazione e personalizzazione. Le multinazionali, più esposte ai rischi della volatilità e meno flessibili rispetto alle micro aziende locali, hanno preferito «disinvestire» in segmenti non più strategici, affidando la gestione a fondi di private equity in grado di giocare su economie di scala più aggressive e cercare sinergie operative a livello internazionale.
Non da ultimo, va considerata la crescente pressione concorrenziale da parte di nuovi prodotti surgelati (come dessert vegani o frozen yogurt) e la necessità di adattarsi a normative sanitarie sempre più stringenti su zuccheri e grassi. La vendita delle divisioni gelati si è rivelata dunque una manovra di ottimizzazione del portafoglio e di adeguamento alle richieste emergenti di mercato e società.
Analisi del mercato del gelato confezionato: crescita e contrazioni nei principali Paesi
Il mercato europeo dei gelati confezionati supera oggi i 27 miliardi di dollari, proiettandosi verso una crescita costante nei prossimi anni, trainata da un tasso annuo composto (CAGR) superiore al 4% al 2031. Questa fotografia generale, tuttavia, cela differenze sostanziali tra singoli Paesi:
- Germania: quota di mercato più elevata (quasi il 19% a livello continentale), favorita dalla consolidata infrastruttura distributiva e dal crescente interesse per opzioni artigianali e salutari.
- Italia: quarta area per volumi e valore, con un consumo sempre più orientato verso prodotti in vaschetta (in crescita del 4,9% in volume), mentre le referenze multipack diminuiscono.
- Francia e Spagna: segnano contrazioni rispettivamente del 9% e del 5,5%, confermando la parabola discendente del comparto industriale nei Paesi storicamente più maturi.
- Belgio: mercato emergente più dinamico grazie al posizionamento premium e a tradizioni dolciarie consolidate.
All’interno delle categorie:
- I prodotti lattiero-caseari dominano il mercato, ma le alternative plant-based registrano la crescita maggiore (oltre 7% annuo atteso).
- Il gelato d’impulso (coni, stecchi, snack monodose) mantiene una quota importante, ma cresce in modo più sostenuto il segmento artigianale.
L’evoluzione delle preferenze dei consumatori: dal gelato confezionato all’artigianale
Negli ultimi anni il consumatore medio di gelato ha mutato radicalmente abitudini e priorità. Se un tempo la praticità e l’accessibilità rendevano le versioni confezionate la scelta dominante, oggi si assiste a una valorizzazione dell’esperienza di gusto e della narrazione legata al prodotto.
Tra le principali motivazioni di questa transizione:
- Crescente attenzione alla qualità degli ingredienti, con preferenza per materie prime locali, stagionali e biologiche.
- Ricerca di gusti personalizzati, ingredienti innovativi e format premium (come gelati gourmet e dessert artigianali).
- Adozione massiccia di stili alimentari “consapevoli”, come diete a basso contenuto di zucchero, senza lattosio o vegane.
Intanto gli esperti di nutrizione e le associazioni di consumatori continuano a segnalare, nei prodotti del largo consumo, valori elevati di additivi, emulsionanti e zuccheri. Questo ha suscitato ulteriori dubbi e indirizzato una porzione crescente del mercato verso alternative alimentari percepite come più sane, contribuendo allo stallo della domanda dei classici gelati industriali.
L’impatto sulle strategie dei grandi marchi e il ruolo dei private label
Le strategie dei leader storici dell’industria del gelato confezionato si sono dovute adattare rapidamente a queste dinamiche. Nel tentativo di mantenere quote e marginalità, i principali brand hanno puntato su innovazione e premiumizzazione dei prodotti, introducendo gamme di gusto esclusive (ad esempio, Magnum Utopia o Häagen-Dazs Stickbars), imballaggi sostenibili e ingredienti selezionati.
Allo stesso tempo, la crescita delle private label ha eroso quote di mercato significative. Oggi, i marchi dei distributori generano oltre il 41% del valore delle vendite italiane, un peso equivalente ai giganti internazionali del settore. Questa tendenza si motiva sia con l’offerta di formati e gusti sempre più sofisticati, sia con il contenimento dei prezzi in un contesto di pressione inflazionistica.
Nella tabella seguente, è possibile osservare la distribuzione dei principali canali di vendita e produttori in Italia:
| Canale | % Volumi | % Valore |
| Supermercati | 52,0 | 56,8 |
| Discount | 30,8 | 23,5 |
| Negozi prossimità | 10,7 | 12,7 |
| Ipermercati | 6,5 | 7,0 |
I primi tre produttori (Unilever, Sammontana, Froneri) controllano circa il 41% del valore, mentre i prodotti a marchio della distribuzione appaiono sempre più rilevanti anche nell’offerta di qualità.
Prospettive future per il settore del gelato confezionato in Europa
Guardando avanti, il comparto dei gelati confezionati si prepara a una nuova fase di trasformazione. La spinta verso la qualità, l’artigianalità e l’innovazione green continuerà a orientare le scelte produttive. Si assisterà, probabilmente, all’ampliamento dell’offerta di gusti innovativi, formati alternativi (come mochi o gelati arrotolati), e a una crescente attenzione alla sostenibilità e agli ingredienti di origine vegetale.
I leader del settore consolideranno le partnership con fondi di investimento e operatori di private equity, accentuando la specializzazione sul premium e sull’export in aree in crescita, mentre la quota delle private label e delle gelaterie artigianali crescerà ulteriormente nel segmento mainstream.
Il radicamento culturale e la capacità di adattamento dell’industria europea emergeranno come fattori di resilienza, consentendo a questo comparto tradizionale di rigenerarsi e continuare a evolvere, pur in un contesto di rapida mutazione nei modelli di consumo.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra