Gli italiani che scelgono la polizza vita al posto dei BTP non sono necessariamente vittime di analfabetismo finanziario. Molti di loro stanno rispondendo a bisogni reali.
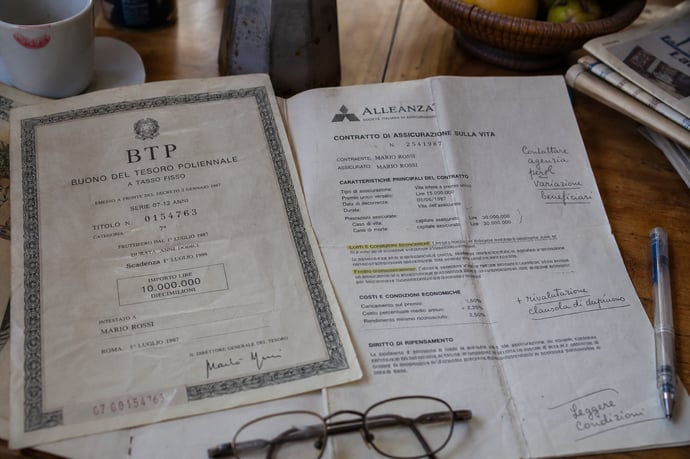
Oltre 20 milioni di risparmiatori italiani hanno deciso di affidare parte del proprio patrimonio a una polizza vita, allocando centinaia di miliardi di euro in strumenti assicurativi che, su lunghe durate, offrono spesso rendimenti più bassi rispetto ai Buoni del Tesoro Poliennali (BTP) equivalenti. Secondo le ultime rilevazioni, il rendimento medio lordo delle polizze vita ramo I si aggira oggi fra il 2,5% e il 2,8%, mentre il nuovo BTP Valore, emesso nel 2026, offre cedole minime crescenti dal 2,5% al 3,5% e una tassazione agevolata. Eppure, a fronte di questi dati, milioni di famiglie scelgono una strada che, a prima vista, sembra penalizzante dal punto di vista finanziario. La scena è questa: la sala di una filiale, un consulente, un modulo da firmare, e quella domanda che rimane sospesa nell'aria: perché tanti optano per il prodotto che, sui numeri, sembra rendere meno? Il paradosso è servito, i numeri sono chiari. Ma la spiegazione non è ancora svelata.
Polizze vita e BTP: rendimenti, costi, caratteristiche chiave
Entrando più nel dettaglio, il confronto tra prodotti assicurativi e titoli di Stato italiani rivela sfumature che vanno oltre il semplice rendimento. Partendo dai dati: le simulazioni condotte su un investimento tipico di 10.000 euro mostrano che, su un orizzonte di 5-6 anni, il BTP Valore, con cedole progressive e premio fedeltà finale, permette di ottenere un guadagno netto fra 1.145 e 1.504 euro (tassazione al 12,5%, imposta di bollo dello 0,2%).
La polizza vita ramo I, invece, su stesse condizioni, genera un rendimento medio lordo del 2,68%, arricchito da eventuali bonus commerciali in ingresso (1% del capitale) e, ipotizzando una tassazione simile per la quota investita in titoli di Stato, permette di arrivare fino a 1.607 euro netti a sei anni. Tuttavia questo quadro si complica rapidamente per via delle maggiori commissioni di gestione e dei caricamenti tipici delle polizze, che limitano il vantaggio rispetto al titolo diretto. Le polizze vita godono di importanti benefici fiscali e successori: nessuna imposta di successione, esenzione totale dall'imposta di bollo per le ramo I, possibilità di differire la tassazione fino al momento della liquidazione:
|
BTP Valore |
Polizza vita Ramo I |
|
|
Rendimento annuo lordo |
2,5-3,5% |
2,6-2,8% |
|
Tassazione |
12,5% |
12,5-26% |
|
Imposta di bollo |
0,2% annuo |
Nessuna |
|
Commissioni/Costi |
Nulle (collocamento) |
1-2% annuo circa |
|
Garanzia capitale |
Sì (a scadenza) |
Sì |
|
Successione |
Esente |
Esente, beneficiario designato |
Il quadro evidenzia quindi che, in termini puramente finanziari, i titoli di Stato tendono a essere più efficienti sui rendimenti netti, mentre le polizze vita controbilanciano con vantaggi extrafinanziari, un fisco più leggero e peculiari tutele patrimoniali.
Le ragioni dietro una scelta solo apparentemente irrazionale
Guardando in superficie, optare per uno strumento assicurativo anziché per un BTP potrebbe sembrare una decisione dettata da scarsa informazione finanziaria. Ma, approfondendo le motivazioni, emergono fattori che spiegano perché la apparentemente peggiore delle alternative sia in realtà sostenuta da logiche precise:
- Tutela del patrimonio personale: le polizze vita, ai sensi dell'articolo 1923 del Codice Civile, sono generalmente impignorabili e insequestrabili. Questo significa che nessun creditore può aggredire le somme investite, un aspetto rilevante per imprenditori, liberi professionisti o persone esposte a potenziali rischi di contenzioso.
- Designazione del beneficiario: il capitale assicurato può essere destinato a una persona liberamente scelta, anche al di fuori della successione legittima. Per molte famiglie questo consente soluzioni di pianificazione patrimoniale più agili rispetto ai titoli di Stato.
- Effetto cassaforte: da un punto di vista psicologico, molte persone scelgono la polizza proprio per la sua pigrizia finanziaria: il cassetto chiuso, la difficoltà di riscattare prima della scadenza, rappresentano uno stigma contro l'impulsività e favoriscono il risparmio vincolato.
- Semplicità operativa: spesso la sottoscrizione di una polizza richiede solo una firma, con procedure guidate dal canale distributivo; al contrario, acquistare BTP implica maggiori passaggi tecnici, dall'apertura del dossier titoli alla gestione delle scadenze e dei flussi cedolari.
Il rendimento non è l'unico metro di misura
La risposta più onesta è che il confronto tra polizza vita e BTP è parzialmente sbagliato in partenza. I due strumenti non competono sullo stesso terreno. Un BTP è un titolo di Stato: offre una cedola, ha una scadenza, il suo rendimento è trasparente e confrontabile. Una polizza vita di ramo I è qualcosa di diverso: è uno strumento patrimoniale che incorpora una funzione assicurativa, una protezione legale e un meccanismo successorio che il BTP non possiede.
Chi sceglie la polizza vita, spesso, non sta rinunciando al rendimento per ignoranza. Sta comprando qualcos'altro.
Il vantaggio successorio: quello che i BTP non danno
Il punto più rilevante è la successione. La Corte di Cassazione ha stabilito con chiarezza che il capitale corrisposto dall'assicurazione non cade in successione, non è soggetto all'imposta di successione e non si computa per formare la quota degli eredi.
Tradotto in termini concreti: se un risparmiatore muore con un portafoglio di BTP, quei titoli entrano nell'asse ereditario, vengono divisi secondo le regole di legge e possono essere soggetti all'imposta di successione. Se lo stesso risparmiatore ha una polizza vita con un beneficiario designato, il capitale viene erogato rapidamente e senza passare attraverso le procedure successorie e la relativa tassazione.
Per chi ha una famiglia articolata, un convivente non sposato, un figlio di un precedente matrimonio, un nipote lontano, un'associazione benefica, questo vantaggio vale molto di più di qualsiasi differenziale di rendimento. L'esenzione successoria della polizza vita può fare la differenza tra una trasmissione efficiente e una significativamente erosa dal fisco, in particolare per chi vuole trasmettere capitali a beneficiari fuori dalla franchigia ordinaria di successione.
L'impignorabilità: uno scudo reale, ma non assoluto
Il secondo grande vantaggio è la protezione dal pignoramento. L'articolo 1923 del Codice Civile stabilisce che le somme investite in polizze vita non possono essere aggredite dai creditori del contraente. Per imprenditori e liberi professionisti che vogliono separare in modo strutturale una quota del proprio patrimonio dalle responsabilità professionali, la polizza vita è una forma di protezione patrimoniale che strumenti finanziari non assicurativi non offrono.
Detto questo, il "mito" dell'impignorabilità assoluta va ridimensionato. La normativa prevede tutele specifiche per le somme dovute dall'assicuratore, ma esistono limiti, eccezioni e interpretazioni giurisprudenziali che rendono necessario valutare il contratto nel dettaglio. I versamenti effettuati in danno dei creditori, per esempio, restano esposti all'azione revocatoria. Ma per chi opera in un contesto patrimonialmente solido, la protezione rimane concreta e strutturalmente rilevante.
Quando e per chi la polizza vita è la soluzione più sensata
Generalizzare preferendo sempre i titoli di Stato sarebbe eccessivamente semplicistico. Esistono profili di risparmiatore per cui la polizza vita si rivela la soluzione più adeguata, anche a fronte di rendimenti inferiori:
- Imprenditori e professionisti: la protezione del patrimonio contro aggressioni patrimoniali, procedure esecutive e sequestri fa della polizza una vera cassaforte legale nei casi di rischio creditizio elevato.
- Famiglie ricostituite o con eredi non lineari: la possibilità di designare un beneficiario estraneo alla linea successoria, un convivente o un figlio non riconosciuto, per esempio, è spesso irrinunciabile.
- Investitori avversi all'ansia gestionale: chi tende a cedere alle oscillazioni di mercato può preferire strumenti che creano un effetto vincolo psicologico, rendendo più difficile disinvestire impulsivamente.
- Chi ricerca servizi associati: alcune polizze innovano offrendo coperture sanitarie, protezione dalla perdita di autosufficienza o consulenza per la pianificazione successoria.
Leggi anche
- Polizza vita o BTP, milioni di italiani scelgono quello che rende meno: come si spiega una decisione apparentemente irrazionale
- Aste di BTP Short Term e BTP€i al via mercoledì 24 giugno 2026: rendimenti, funzionamento e se convengono
- Il BTP Italia Sì è escluso dall'ISEE fino a 50mila euro: il vantaggio fiscale nascosto che vale più del rendimento

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra