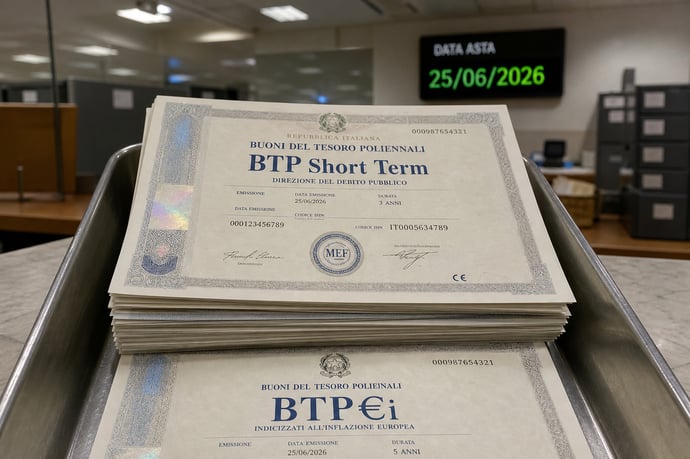
Mercoledì 24 giugno 2026 tornano le aste di BTP Short Term e BTP€i: dall'analisi delle modalità di emissione alle caratteristiche dei titoli, passando per rendimenti, rischi e strategie di investimento.
Nell'ambito del ciclo di emissioni dei titoli di Stato italiani, la sessione del 24 giugno 2026 rappresenta un appuntamento di particolare interesse per investitori che ricercano opportunità sia sul breve che sul lungo periodo. Il Ministero dell'Economia e delle Finanze, tramite il Dipartimento del Tesoro, mette infatti all'asta due importanti categorie di strumenti: i Buoni del Tesoro Poliennali Short Term e i BTP€i, ovvero titoli indicizzati all'inflazione dell'area euro. Questi prodotti si distinguono per duration, profilo di rischio e modalità di adeguamento alle dinamiche inflazionistiche, offrendo vendite dedicate a esigenze differenti.
Calendario, modalità e dettagli delle emissioni
Nel tessuto delle operazioni di collocamento pubblico, la data del 24 giugno 2026 è inserita all'interno di un calendario mensile estremamente strutturato. Per questa finestra, il Ministero dell'Economia e delle Finanze prevede l'offerta combinata di:
- BTP Short Term con scadenza febbraio 2028
- BTP€i con scadenza maggio 2039
Per l'emissione in oggetto sono previsti i seguenti importi:
- BTP Short Term: da un minimo di 2 miliardi a un massimo di 2,5 miliardi di euro, con possibilità di collocamento supplementare fino a 500 milioni
- BTP€i: offerta massima di 1,75 miliardi di euro, con supplementare fino a 262,5 milioni
Caratteristiche dei BTP Short Term e dei BTP€i in asta
Ciascuna delle due tipologie di titoli risponde a logiche di investimento diverse, con peculiarità precise:
-
BTP Short Term, febbraio 2028:
- Codice ISIN: IT0005692410
- Scadenza: 28/2/2028
- Cedola: 2,20% annuo, pagabile semestralmente
- Importo massimo in asta: 2,5 miliardi di euro
- Supplementare: 500 milioni di euro
- Pagamento cedola: prima data utile 28 agosto 2026
-
BTP€i, maggio 2039:
- Codice ISIN: IT0005547812
- Scadenza: 15/5/2039
- Cedola: 2,40% annuo, rivalutata secondo l'inflazione eurozona
- Importo massimo disponibile: 1,75 miliardi di euro
- Supplementare: 262,5 milioni di euro
- Pagamento cedola: prima data utile 15 novembre
Le caratteristiche operative, come la frequenza delle cedole e la possibilità di partecipazione di operatori specialisti a collocamenti supplementari, aggiungono elementi di flessibilità a queste emissioni.
Funzionamento dell'asta marginale e partecipazione
L'intero collocamento si svolge, come da tradizione, tramite asta marginale. In questo tipo di procedura, gli operatori autorizzati (specialisti e aspiranti specialisti) possono presentare fino a cinque proposte diverse per ogni strumento, indicando il prezzo che sono disposti a pagare. Il Tesoro ha piena facoltà di escludere le offerte giudicate non in linea con il mercato e di stabilire in modo discrezionale tanto la quantità emessa quanto il prezzo di aggiudicazione. In presenza di richieste superiori al quantitativo disponibile si applica il cosiddetto riparto pro-quota sulle offerte al prezzo marginale.
Per i privati cittadini e le famiglie, la partecipazione avviene esclusivamente tramite banche o intermediari finanziari abilitati, che raccolgono le domande di sottoscrizione secondo il calendario comunicato dal MEF. L'importo minimo sottoscrivibile è generalmente fissato a 1.000 euro, e le richieste possono essere inoltrate sia fisicamente allo sportello sia con servizi di home banking, nei limiti e nelle condizioni stabilite dall'intermediario:
- Ogni asta ordinaria è soggetta a calendario ufficiale consultabile pubblicamente
- Le emissioni sono rivolte in primis a operatori professionali, ma accessibili al pubblico via prenotazione
- Le assegnazioni sono definitive al momento dell'accettazione da parte del Tesoro
- La pubblicazione dei risultati segue la chiusura dell'asta, fornendo dati su quantità, prezzo e rendimento
Rendimenti attesi e analisi della convenienza dell'investimento
I rendimenti stimati per questa emissione superano il 2% su entrambe le tipologie di titoli. Il BTP Short Term, grazie a una cedola al 2,20% e a una duration relativamente breve, offre un rendimento competitivo per chi desidera difendersi dal rischio tasso senza esporsi eccessivamente alle oscillazioni dei mercati obbligazionari.
Per i BTP€i, la cedola nominale del 2,40% è affiancata dal meccanismo di rivalutazione automatica, che incrementa il rendimento reale qualora l'inflazione dell'area euro risultasse superiore alle aspettative. La protezione dal calo del potere d'acquisto rappresenta il principale valore aggiunto di questo strumento rispetto sia ai BTP ordinari che alle emissioni BOT:
|
Strumento |
Cedola annua |
Rendimento atteso |
Durata |
|
BTP Short Term |
2,20% |
Oltre il 2% |
2 anni |
|
BTP€i |
2,40% + indicizzazione |
Oltre il 2% (dipende da inflazione) |
15 anni |
Dal punto di vista della convenienza, i titoli a breve duration risultano interessanti per chi preferisce la liquidità e non vuole immobilizzare il capitale nel lungo termine. I prodotti indicizzati, invece, trovano maggiore apprezzamento da parte di chi prevede un rialzo dei prezzi al consumo e desidera tutelare il rendimento reale dell'investimento.
Rischi e strategie di investimento per le nuove emissioni
L'investimento nei nuovi BTP comporta benefici ma anche rischi, da valutare con attenzione. Tra i principali:
- Rischio tasso d'interesse: possibili variazioni dei rendimenti di mercato possono impattare il prezzo dei titoli in caso di vendita prima della scadenza.
- Rischio inflazione: mentre i BTP€i producono rivalutazione, i BTP Short Term non offrono protezione contro un eventuale aumento dei prezzi superiore alle attese.
- Rischio di reinvestimento: chi si posiziona su scadenze brevi potrebbe trovarsi, alla scadenza, a dover reinvestire il capitale a tassi inferiori.
Fonti ufficiali, comunicazioni e dove trovare informazioni
Tutte le comunicazioni ufficiali sulle emissioni sono pubblicate direttamente dal MEF e dal Dipartimento del Tesoro nei giorni precedenti ciascuna asta. I risultati, i tassi e le quantità sono poi resi accessibili anche da Banca d'Italia nella sezione dedicata alle aste di titoli di Stato. Per un aggiornamento tempestivo, operatori e investitori possono consultare:
- Il sito ufficiale del Ministero dell'Economia e delle Finanze
- Banca d'Italia per dati su rendimenti e grado di copertura

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra