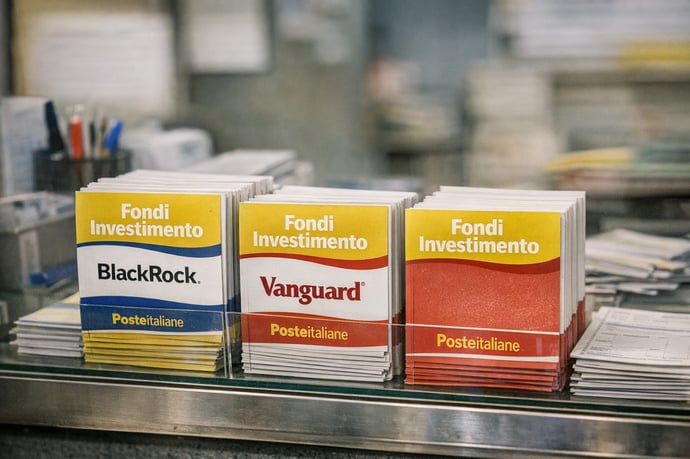
L'accordo tra Poste Italiane e i colossi finanziari come BlackRock e Vanguard cambia il panorama degli investimenti per i risparmiatori: novità sui fondi, nuove opportunità ma anche rischi.
L'accordo quadro tra Poste Italiane e alcuni tra i maggiori gestori di fondi a livello mondiale rappresenta una delle principali novità della scena finanziaria italiana degli ultimi anni. Questa partnership, che coinvolge direttamente realtà come BlackRock e Vanguard, segna una significativa evoluzione rispetto al passato. Tradizionalmente incentrata su prodotti di risparmio postale e obbligazionari, l'offerta di Poste si arricchisce ora di strumenti creati e gestiti da colossi internazionali finanziari.
Va evidenziato che la collaborazione tra Poste Italiane e BlackRock si articola su due fronti complementari: da un lato vi è la presenza di BlackRock nell'azionariato di Poste, dall'altro, la sinergia riguarda l'approccio sui servizi di gestione patrimoniale. Non solo, ma secondo indiscrezioni stanno arrivando altri accordi, come Schroders, Vanguard, Fidelity Investments, State Street Global Advisors, Capital Group e Amundi.
Coinvolgendo grandi investitori mondiali nella vendita di fondi presso la rete capillare delle Poste, il risparmiatore italiano vede ampliata la scelta di strumenti d'investimento e accede a prodotti connotati da diversificazione globale e gestione professionale. L'interesse crescente degli investitori internazionali verso il mercato italiano e la popolarità della rete postale come canale distributivo si riflettono in questa svolta, potenzialmente orientata a modernizzare e democratizzare l'accesso a prodotti una volta riservati a nicchie di clientela più sofisticata.
Cosa significa l'ingresso dei fondi BlackRock e Vanguard
L'apertura di Poste Italiane alla vendita dei fondi gestiti da operatori come BlackRock e Vanguard introduce cambiamenti profondi nei servizi offerti ai risparmiatori. Fino a poco tempo fa, il cliente postale associava il proprio risparmio a strumenti ritenuti sicuri e facilmente comprensibili (buoni postali, libretti), spesso indicizzati ai tassi governativi.
Ora, la possibilità di investire nei fondi dei grandi asset manager consente di accedere a soluzioni diversificate a livello globale, con visibilità su mercati azionari, obbligazionari e settoriali prima meno accessibili.
Per la clientela, questo ingresso implica una maggiore opportunità di scelta e, parallelamente, una crescente responsabilizzazione nella selezione dei prodotti. I fondi BlackRock e Vanguard sono globalmente noti per la gestione sofisticata e i costi contenuti, grazie al modello indicizzato proposto soprattutto da Vanguard.
Il risparmiatore, quindi, può costruire portafogli più articolati, coniugando la consueta affidabilità della rete postale con strumenti finanziari di ultima generazione. Ne consegue anche una maggiore attenzione al tema educativo, con la necessità di comprendere differenze tra fondi attivi, passivi ed ETF, profili di rischio e strategie di lungo periodo.
Infine, il beneficio più immediato risiede nell'ampliamento della gamma di servizi e nella affidabilità dei partner coinvolti, benché aumenti anche l'esigenza di supporto consulenziale nella fase di scelta e monitoraggio degli investimenti.
Come funzionano i fondi comuni gestiti dai grandi investitori
I fondi comuni proposti da gruppi come BlackRock e Vanguard si caratterizzano per standard internazionali nella gestione del risparmio. L'offerta comprende sia fondi a gestione attiva sia fondi indicizzati (ETF), ognuno dei quali risponde a logiche diverse di costruzione del portafoglio:
- Fondi attivi: sono gestiti da team di esperti che selezionano titoli e strategie specifiche, con l'obiettivo di battere il mercato di riferimento. Comportano maggiori costi di gestione e puntano a performance superiori rispetto all'indice.
- Fondi indicizzati/ETF: replicano passivamente l'andamento di un indice di mercato (es. MSCI World, S&P500). Offrono massima diversificazione e minimi costi, ma non ricercano l'alpha generato da una gestione attiva.
- Elevata trasparenza informativa su costi, rendimenti e benchmark di riferimento
- Selezione titoli e processi di controllo rischi maturati su scala globale
- Accesso a mercati e settori diversificati, che difficilmente un singolo risparmiatore potrebbe replicare individualmente
Vantaggi e rischi per i risparmiatori italiani: cosa cambia
L'ampliamento dell'offerta postale con i fondi dei grandi asset manager comporta vantaggi significativi ma introduce anche nuove criticità per il risparmiatore:
- Accesso a prodotti globali: è ora possibile inserire in portafoglio strumenti diversificati per paese, settore e asset class, impattando positivamente sulla gestione del rischio e sulle prospettive di rendimento di lungo periodo.
- Efficienza dei costi: la concorrenza tra gruppi globali come BlackRock e Vanguard su costi di gestione favorisce una maggiore convenienza per il cliente mediano.
- Trasparenza e affidabilità: la presenza di operatori regolamentati a livello internazionale aumenta la fiducia sulla solidità degli strumenti offerti.
- Maggiore complessità: i fondi internazionali presentano strutture ed esposizioni spesso più articolate di quanto i risparmiatori abituali di Poste siano stati abituati a gestire in passato.
- Esposizione alle fluttuazioni dei mercati mondiali: la diversificazione globale riduce il rischio specifico ma espone anche l'investitore alla volatilità internazionale, ai cambi e talvolta a rischi meno visibili rispetto ai titoli domestici.
- Orizzonti temporali più lunghi e rischio di perdita in conto capitale: a differenza dei buoni postali o libretti, che garantiscono capitale e rendimento minimo, i fondi possono subire anche cali temporanei rilevanti nei mercati turbolenti.
Costi, modalità di acquisto e di disinvestimento dei nuovi fondi
Uno degli elementi centrali nella valutazione dei fondi dei grandi investitori riguarda costi e procedure operative. A differenza dei prodotti postali tradizionali, i nuovi fondi comportano:
- Commissioni di gestione annua: generalmente oscillano tra 0,10% (ETF indicizzati) e 1-1,5% (fondi attivi) del capitale investito, ben dichiarate nei prospetti informativi.
- Commissioni di ingresso e di uscita: in certi casi è prevista una commissione iniziale variabile tra lo 0,5% e il 2%, mentre la gran parte dei fondi a gestione passiva non applica fee in uscita. Attenzione, invece, alle condizioni dei fondi a gestione attiva venduti tramite Poste.
- I costi erodono il rendimento nel tempo, quindi la scelta tra fondi attivi, passivi e la valutazione delle commissioni complessive è centrale nella costruzione della propria strategia.
- Il cliente mantiene la piena liquidabilità del proprio investimento, con saldi sempre consultabili tramite i canali digitali di Poste.
Alternative di investimento: piattaforme e broker online
L'ingresso dei nuovi fondi nella gamma di Poste Italiane va valutato anche rispetto alle alternative presenti nel panorama italiano della gestione patrimoniale:
- Piattaforme di trading e broker online: soluzioni come Fineco, Directa, Degiro o Moneyfarm permettono di accedere autonomamente a ETF, fondi e azioni, spesso con costi ancora più contenuti e maggiore varietà di strumenti. Tuttavia, richiedono una certa preparazione tecnica e una conoscenza autonoma del rischio finanziario.
- Consulenza fee only e roboadvisor: servizi digitalizzati e consulenti indipendenti sono in crescita, offrendo portafogli diversificati, strumenti flessibili e soluzioni di accumulo capitale (PAC), ideali per investitori con approccio graduale e monitoraggio attivo dei mercati.
|
Canale |
Vantaggi |
Svantaggi |
|
Poste Italiane |
Affidabilità, capillarità, supporto umano |
Costi leggermente superiori rispetto a broker digitali, scelta più orientata. |
|
Broker online |
Minimi costi, ampia scelta, autonomia |
Richiede competenze, meno supporto fisico |
|
Consulenti/Robo-advisor |
Pianificazione professionale, portafogli su misura |
Fee aggiuntive professionali |

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra