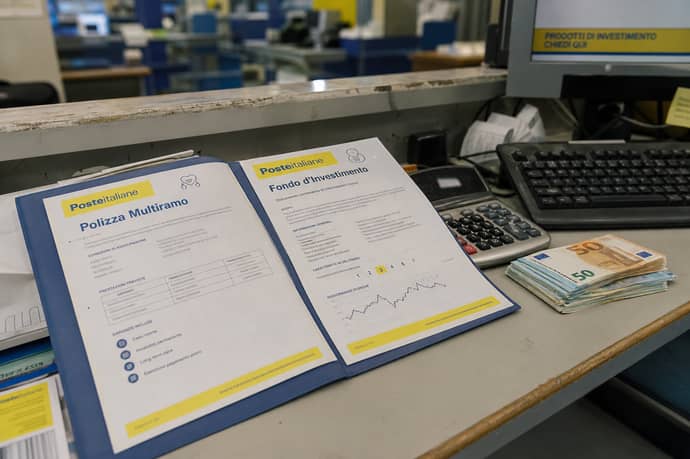
Il trimestre da record di Poste Italiane mette in luce la forza dei suoi prodotti tra polizze, fondi e mutui, mentre emerge il contrasto tra i risultati aziendali e le retribuzioni dei dipendenti.
L'ultimo trimestre ha segnato risultati eccezionali per Poste Italiane, con incrementi notevoli nei ricavi provenienti da prodotti assicurativi, dai fondi d'investimento e dal comparto dei mutui. Queste performance testimoniano la capacità dell'azienda di rafforzare la propria presenza in settori finanziari diversificati, consolidando il ruolo nel mercato italiano. Dietro questi numeri spicca la strategia di espansione nel comparto bancario e assicurativo, con particolare attenzione ai prodotti di risparmio gestito che attirano risparmiatori interessati a soluzioni flessibili. Mentre la società ottiene ottimi risultati su polizze e strumenti finanziari, rimane vivo il dibattito sulle condizioni di lavoro del personale.
Diverse fonti mettono in luce come i compensi riconosciuti ai dipendenti Poste Italiane siano inferiori rispetto a molti contesti industriali, creando un contrasto tra le performance finanziarie dell'azienda e la realtà di coloro che ne costituiscono la forza operativa. Il rapporto tra utili crescenti e salari contenuti rappresenta una questione centrale nei confronti dei lavoratori, i quali hanno contribuito al periodo record senza, secondo molti osservatori, vedersi riconosciuti adeguatamente dal punto di vista economico.
Le polizze multiramo di Poste Italiane: caratteristiche
Le polizze multiramo rappresentano l'evoluzione dei prodotti assicurativi, proponendo una combinazione tra sicurezza e opportunità di rendimento. Questa tipologia di contratto, ben rappresentata dai prodotti distribuiti da Poste Italiane, si distingue perché pone parte dell'investimento in gestioni separate a basso rischio e l'altra in fondi assicurativi collegati ai mercati finanziari. Tale struttura consente, in teoria, di offrire una tutela sul capitale investito mantenendo la possibilità di accedere a rendimenti superiori attraverso la partecipazione alle performance dei mercati.
Nel caso delle soluzioni assicurative lanciate da Poste, il denaro viene suddiviso in due componenti:
- Gestione separata (Poste Valore Solida): questa parte fornisce protezione del capitale e stabilità grazie a investimenti prudenti.
- Fondo collegato ai mercati finanziari (ad esempio Poste Vita Obiettivo Crescita): offre la possibilità di rendimenti più elevati, pur comportando una maggiore esposizione alla volatilità.
Verso la scadenza, inoltre, il capitale investito sul comparto di mercato può essere, tramite procedure automatiche, nuovamente riportato nella gestione separata attraverso switch mensili programmati, riducendo così l'esposizione ai rischi proprio negli ultimi mesi.
Questa struttura ibrida risponde alle esigenze di risparmiatori attenti sia alla tutela che alle prospettive di rendimento e si inserisce nel quadro di prodotti complessi che richiedono una piena comprensione delle condizioni contrattuali, come raccomandato dalle autorità di vigilanza e regolamentazione finanziaria (IVASS, CONSOB).
Il funzionamento bonus e le garanzie di Poste Formula Bonus
Poste Formula Bonus si distingue offrendo ai sottoscrittori un incentivo iniziale direttamente collegato all'importo investito. Il bonus, variabile tra il 2% e il 5%, viene calcolato sulla base della liquidità conferita tramite premio unico: all'aumentare della cifra investita cresce anche la percentuale di bonus riconosciuta, fino a un massimo complessivo di 50.000 euro per contratto.
Importante sottolineare che il bonus non viene corrisposto in forma liquida, bensì integrato alla somma investita nella gestione separata, così da incrementare da subito la massa capitale che genera rendimenti. Successivamente, tramite i già citati switch automatici, il bonus seguirà la stessa ripartizione scelta dal cliente.
L'incentivo concesso viene però vincolato a precise condizioni di permanenza. In caso di riscatto totale o parziale tra il trentunesimo giorno dalla sottoscrizione e il sesto anno, il bonus deve essere restituito proporzionalmente. Solo mantenendo attivo il contratto per l'intero periodo previsto si avrà diritto a conservare integralmente il bonus iniziale.
Sotto il profilo delle garanzie offerte da questi prodotti, la componente prudente assicura il capitale conferito in gestione separata, su cui poggia la garanzia minima al termine del contratto e in caso di sinistro. Tuttavia, il valore finale deriva dalla somma tra gli importi delle due componenti, decurtato delle spese e commissioni applicate.
Rischi, costi e opzioni di riscatto nelle polizze Poste Italiane
Le polizze multiramo comportano rischi associati alla variabilità dei mercati e alla struttura commissionale.
I principali rischi da considerare sono:
- Volatilità dei mercati: la quota investita nei fondi può subire oscillazioni con possibilità anche di perdita parziale del capitale.
- Riscatto anticipato: se revocata prima dei sei anni e dopo i primi trenta giorni, il cliente è tenuto a restituire per intero il bonus ricevuto.
- Gestione separata: pur garantendo maggiore stabilità, può comunque determinare una prestazione finale inferiore a causa delle commissioni annuali e di eventuali riscatti parziali.
- Commissione d'ingresso sull'investimento iniziale, variabile dall'1% allo 0% in base all'importo.
- Commissioni di gestione annua: 1,40% sull'importo gestito nella gestione separata, 1,60% sul valore investito nei fondi assicurativi, trattenute progressivamente.
Le opzioni di recesso e riscatto consentono una certa flessibilità. È previsto il diritto di recesso entro 30 giorni dalla stipula inviando, ad esempio, una pec o recandosi all'ufficio postale. Per riscattare (parzialmente o totalmente) la polizza dopo il primo mese, il cliente deve presentare idonea richiesta e fornire la documentazione necessaria: la liquidazione si basa sul valore al momento della richiesta, decurtato di bonus non maturati o eventuali penali.
Fondi e mutui, la rete degli uffici postali diventa una macchina da commissioni
Poste Italiane non guadagna più soltanto da lettere e pacchi. Una quota crescente dei ricavi arriva dal collocamento di prodotti finanziari e creditizi attraverso una rete capillare che nessuna banca italiana può vantare. Nei primi sei mesi del 2026 le attività finanziarie della clientela hanno raggiunto 613 miliardi di euro, 13 miliardi in più rispetto alla fine del 2025, mentre la raccolta netta nei prodotti d’investimento è stata pari a 2,7 miliardi. Le commissioni generate dal risparmio gestito sono salite del 25,1%, toccando 112 milioni di euro.
Prestiti, cessioni del quinto e mutui distribuiti per conto di istituti partner consentono poi al gruppo di incassare commissioni senza assumersi interamente il rischio del credito. Va però precisato che l’ultima relazione non separa i ricavi dei mutui: nel complesso, le commissioni derivanti dai finanziamenti al consumo sono scese del 6,9% a 130 milioni, frenate dai tassi ancora elevati. Dire che i mutui abbiano trainato il record sarebbe dunque una forzatura; resta vero che l’intermediazione finanziaria è ormai uno dei pilastri più redditizi di Poste
Dipendenti pagati meno di molti operai
Il contrasto emerge confrontando i conti del gruppo con le retribuzioni della sua forza lavoro. Le tabelle contrattuali indicano per i livelli E e D, nei quali rientrano molti portalettere e addetti operativi, compensi base rispettivamente di circa 1.698 e 1.851 euro lordi al mese. Il netto ordinario può così fermarsi intorno a 1.200-1.400 euro, pur considerando a parte tredicesima, quattordicesima, premio di risultato e buoni pasto. Un operaio metalmeccanico qualificato di livello D2 parte invece da 1.979 euro lordi mensili, mentre uno specializzato di livello C3 arriva a 2.211 euro, prima delle maggiorazioni per turni, notturni e straordinari.
Non significa che ogni operaio guadagni più di ogni dipendente postale, ma il sorpasso è concreto in numerosi stabilimenti industriali. Il confronto pesa ancora di più davanti ai risultati aziendali: nel primo semestre i ricavi sono cresciuti del 5,9% e l’utile netto del 3,5%, mentre il costo ordinario del personale è aumentato appena dello 0,9%. La redditività corre più velocemente delle buste paga di chi consegna la corrispondenza, lavora agli sportelli e mantiene operativa la rete.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra