
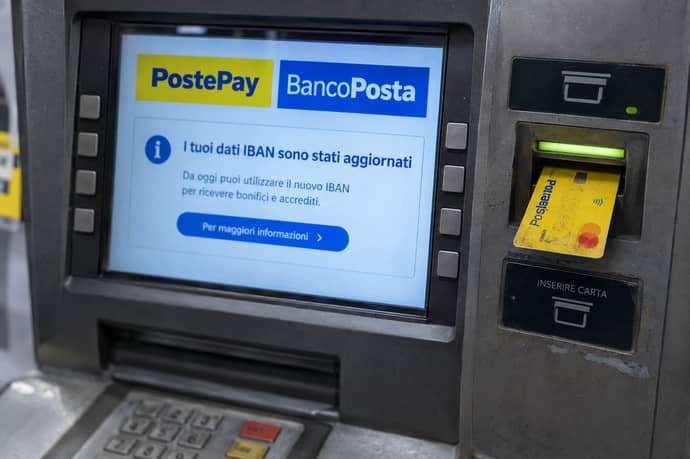
Nel 2027 le carte Postepay passeranno a BancoPosta: una riorganizzazione che porterà nuovi IBAN e un periodo di transizione, ma non necessariamente cambiamenti nell’uso quotidiano. Ecco cosa cambia, cosa resta uguale e quali azioni spettano ai titolari.
Dal 1° gennaio 2027 le attività di moneta elettronica e una parte dei servizi oggi associati a PostePay passeranno nel perimetro di BancoPosta. Per i clienti, il cambiamento più visibile riguarda le carte PostePay con IBAN: dal giorno previsto avranno nuove coordinate bancarie. Le carte continueranno a essere utilizzate secondo le caratteristiche del singolo prodotto.
Poste Italiane ha organizzato il trasferimento attraverso una scissione parziale di PostePay S.p.A. a favore di Poste Italiane S.p.A. – Patrimonio BancoPosta. È un accorpamento interno di attività finanziarie e di pagamento. Per capire quali operazioni richiederanno attenzione, occorre distinguere il soggetto che gestisce i rapporti dai servizi e dagli strumenti che il titolare usa ogni giorno.
Che cosa significa il passaggio a BancoPosta
La formula PostePay passa a BancoPosta indica il trasferimento di attività e rapporti all’interno del gruppo Poste Italiane. BancoPosta subentrerà nelle attività riconducibili all’istituto di moneta elettronica oggi in capo a PostePay, nei rapporti relativi alle carte prepagate e di debito PostePay e nei servizi di acquisizione dei pagamenti elettronici. Il marchio PostePay continuerà a identificare i prodotti e i servizi destinati ai clienti.
La riorganizzazione fa parte di un progetto più ampio, che riunisce pagamenti, conti, risparmio e servizi finanziari. Il gruppo punta a collocare in un polo unico attività prima distribuite tra strutture differenti, semplificando la gestione e integrando l’offerta per famiglie e imprese. Il riassetto societario si accompagna alla revisione delle aree strategiche di Poste Italiane, con una struttura rivolta ai servizi finanziari e assicurativi e alla piattaforma di distribuzione.
Il percorso ha ottenuto il nulla osta del governo nell’ambito dei poteri speciali il 7 maggio 2026 e il primo via libera di Banca d’Italia l’11 giugno dello stesso anno. Il progetto è stato poi sottoposto all’assemblea straordinaria di Poste Italiane, riunita il 23 luglio 2026. La data fissata per il passaggio operativo è il 1° gennaio 2027: da quel momento BancoPosta subentrerà nei rapporti trasferiti.
Perché Poste riunisce le attività finanziarie
La motivazione dichiarata è la creazione di un polo integrato per pagamenti e risparmio. Carte, conti, transazioni elettroniche e servizi finanziari potranno essere coordinati all’interno di un perimetro più coerente. Molti clienti, del resto, utilizzano insieme prodotti che finora facevano capo a strutture diverse. Tra gli obiettivi aziendali ci sono una distribuzione più semplice delle offerte e una maggiore integrazione dei canali digitali.
Alla riorganizzazione si affianca la crescita dei servizi tramite app. Nel 2026 la SuperApp P conta 17 milioni di utenti, di cui 2 milioni con più di 60 anni; è uno dei canali attraverso cui il gruppo gestisce una quota importante di vendite e operazioni. Per il singolo cliente, gli effetti da verificare riguardano soprattutto le coordinate e le condizioni del prodotto posseduto, quando sono interessate dal trasferimento.
Il nuovo assetto rientra anche in una più ampia riorganizzazione delle attività del gruppo. Poste Italiane punta a distinguere con maggiore chiarezza il comparto finanziario, quello assicurativo e la piattaforma distributiva e di servizi. La dimensione aziendale è quindi ampia, mentre gli interventi pratici per i titolari dipendono dal tipo di carta e dalla presenza di un IBAN.
Quali carte e clienti sono coinvolti
La distinzione che conta per l’uso quotidiano è tra carte PostePay con IBAN e carte senza coordinate bancarie. Tra le prime ci sono soprattutto PostePay Evolution ed Evolution Business, impiegate anche per ricevere accrediti, disporre bonifici e attivare addebiti diretti. Dal 1° gennaio 2027, per questi prodotti cambieranno IBAN e codice BIC/SWIFT.
Per le carte prive di IBAN, le coordinate non sono coinvolte nel passaggio. I titolari potranno continuare a usare la carta per le funzioni abituali, in base al contratto e alle condizioni del prodotto. Anche per le carte con IBAN, la carta fisica e le modalità d’uso quotidiano restano quelle già conosciute.
Il trasferimento comprende inoltre carte di debito PostePay e servizi di acquisizione dei pagamenti elettronici. Per chi paga con carta in negozio o online, il servizio proseguirà durante la riorganizzazione. L’attenzione riguarda soprattutto i rapporti legati all’IBAN: stipendio, pensione, bonifici ricorrenti e domiciliazioni possono dipendere dalle coordinate registrate presso datori di lavoro, enti e fornitori.
Nuovo IBAN: date e periodo di transizione
Il nuovo IBAN sarà attivo dal 1° gennaio 2027. Fino al 31 dicembre 2026 i titolari continueranno a utilizzare le coordinate attualmente valide; quelle nuove andranno impiegate per le operazioni disposte a partire dall’anno successivo. È una distinzione da tenere presente quando si programma un accredito o si comunica il dato a un soggetto pagatore.
Poste Italiane ha previsto una fase transitoria di almeno dodici mesi, fino al 1° gennaio 2028. In questo periodo saranno reindirizzati verso il nuovo IBAN i bonifici SEPA, quelli istantanei, i Postagiro, i bonifici esteri e gli addebiti diretti inviati alle vecchie coordinate. La misura accompagna il passaggio mentre titolari e soggetti pagatori aggiornano i rispettivi archivi.
Il reindirizzamento offre tempo per aggiornare le coordinate, ma è comunque opportuno comunicarle a chi effettua versamenti periodici: per esempio il datore di lavoro, un committente o un ente che dispone rimborsi. Anche i fornitori presso i quali sono attive domiciliazioni SEPA dovranno ricevere il nuovo dato. Per le domiciliazioni sottoscritte direttamente presso un fornitore entro il 31 dicembre 2026, gli addebiti continueranno a essere gestiti durante la transizione; Poste invita a far aggiornare il mandato entro la fine del periodo transitorio. Se invece la domiciliazione è stata avviata tramite i canali Poste, sarà Poste a comunicare le nuove coordinate ai creditori.
Chi riceve la pensione sulla PostePay Evolution non dovrà presentare una nuova richiesta all’INPS in seguito al trasferimento: gli accrediti saranno reindirizzati al nuovo IBAN. È previsto un meccanismo analogo per i pagamenti F24 effettuati attraverso i servizi telematici dell’Agenzia delle Entrate. Quando il pagamento viene gestito da un CAF, da un commercialista o da un altro intermediario, è prudente inviare anche a quest’ultimo le coordinate aggiornate.
Carta, app, accesso e pagamenti quotidiani
Per effetto della riorganizzazione, la carta fisica non dovrà essere sostituita. Per i titolari coinvolti resteranno validi numero della carta e PIN; saranno mantenute anche le credenziali di accesso, PosteID, nome utente e password. Le applicazioni digitali e i servizi online continueranno a funzionare. Il nuovo IBAN verrà comunicato nella Bacheca dell’App Poste Italiane, nell’area personale del sito oppure tramite una comunicazione cartacea.
Chi utilizza la carta per pagare in negozio o online potrà quindi continuare a farlo con quella già posseduta. Restano invariati il codice di sicurezza e la procedura di accesso. Anche le modalità di rinnovo e di sostituzione indicate per le carte rimarranno quelle previste per il prodotto. Per chi ha una carta con IBAN, invece, sarà necessario aggiornare progressivamente i dati usati per gli accrediti e per gli altri rapporti bancari. Le vecchie coordinate saranno raggiunte dal reindirizzamento durante il periodo transitorio.
Il passaggio non richiede una nuova registrazione all’app né l’apertura di un conto BancoPosta. PostePay Evolution resta una carta prepagata con IBAN, utilizzabile secondo le caratteristiche definite dal suo contratto; il trasferimento riguarda il soggetto che gestisce il rapporto.
Il passaggio societario lascia invariate le condizioni economiche delle carte interessate. Restano quindi validi contratti e condizioni economiche, insieme alle credenziali e alle modalità operative quotidiane previste per ciascun prodotto. Il cambio di IBAN e il trasferimento dei rapporti a BancoPosta non modificano di per sé canoni o tariffe.
Continuano ad applicarsi le condizioni specifiche della singola carta, comprese le eventuali commissioni e i limiti previsti dal contratto. Le tariffe dipendono dal prodotto e dai servizi effettivamente utilizzati. Per il proprio rapporto, i valori di riferimento sono quelli riportati negli avvisi ufficiali e nella documentazione contrattuale aggiornata. Il trasferimento lascia inalterate le prestazioni definite per la carta.
Per ricevere assistenza, il cliente continuerà a usare il proprio profilo digitale e le credenziali già attive. Le comunicazioni sul nuovo IBAN sono rivolte ai titolari delle carte con coordinate bancarie: conviene controllare i messaggi nella app o nell’area personale e seguire le indicazioni ufficiali di Poste relative al prodotto. Per aggiornare le coordinate non è necessario fornire codici, password o OTP a contatti non verificati.
Fonti
* Poste Italiane – https://www.media.poste.it/faefff3d-1567-41ff-b9f9-9d511b59065b/file/Punto-2-OdG-Relazione-Illustrativa-per-Scissione-e-Vincolo-BP-ITA-completo e https://www.poste.it/assistenza/faq-conti-e-carte/
Leggi anche
- Postepay passa a BancoPosta nel 2027: i motivi, le modifiche e cosa rimane uguale
- Poste Italiane, quanto sono sicure dopo attacco riuscito a francesi e rischi per chi ha conti correnti e postepay
- Cashback Postepay e BancoPosta, 12 mln restituiti in un anno: i modi per ottenere il massimo possibile


Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


