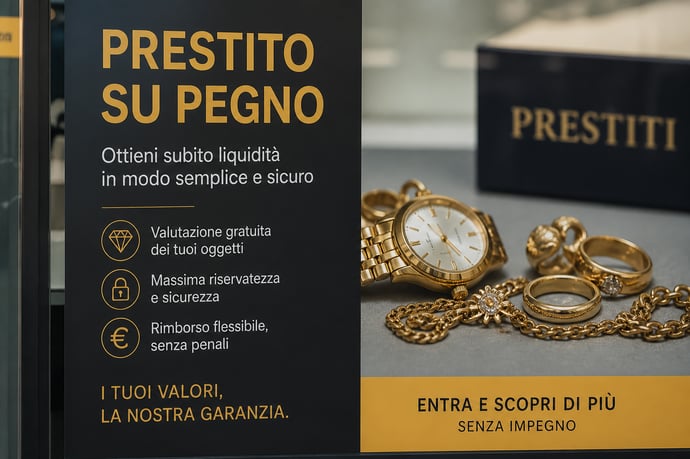
Il credito su pegno rappresenta una soluzione concreta, rapida e possibile per chi ha bisogno di liquidità immediata e non può o non vuole ricorrere al sistema bancario tradizionale: come funziona e come si accede
Ottenere liquidità immediata senza dover dimostrare un reddito fisso, senza buste paga e senza lunghe attese burocratiche: sembra impossibile, eppure esiste uno strumento finanziario antico quanto efficace che lo permette. Si chiama credito su pegno e sta tornando protagonista in un momento storico in cui molti italiani si trovano ad affrontare spese impreviste, difficoltà economiche temporanee o semplicemente la necessità di accedere rapidamente a del denaro contante.
Se hai un gioiello in oro, un orologio di pregio, una moneta d'oro o un oggetto di valore, potresti avere tra le mani la chiave per ottenere un prestito senza le tradizionali garanzie richieste dalle banche.
Che cos'è il credito su pegno
Il credito su pegno è una forma di prestito a breve termine garantita da un bene mobile di valore, detto "pegno". In pratica, il richiedente consegna un oggetto prezioso (tipicamente gioielli in oro, argento, pietre preziose, orologi di lusso, monete d'oro o altri beni mobili pregiati) a un istituto autorizzato, che in cambio eroga una somma di denaro corrispondente a una percentuale del valore stimato del bene.
A differenza di un prestito bancario tradizionale, il credito su pegno non richiede:
- la verifica del merito creditizio (non viene consultata la Centrale Rischi)
- buste paga o dichiarazione dei redditi
- fideiussioni o garanti
- un conto corrente bancario attivo.
Come funziona il credito su pegno: il processo passo dopo passo
Il meccanismo del credito su pegno come forma di prestito personale è relativamente semplice e si articola in alcune fasi precise.
Valutazione del bene
Il primo passo è portare l'oggetto di valore presso un monte dei pegni o un istituto di credito su pegno autorizzato. Un esperto valuterà il bene tenendo conto di diversi fattori: peso, purezza del metallo, qualità delle pietre, stato di conservazione, marca (nel caso degli orologi) e quotazioni di mercato aggiornate. La valutazione è gratuita e non vincolante.
Proposta di prestito
Sulla base della perizia, l'istituto propone una somma in denaro pari a una percentuale del valore stimato del bene. In genere questa percentuale oscilla tra il 50% e l'80% del valore di mercato dell'oggetto. Il richiedente può accettare o rifiutare la proposta senza alcun obbligo.
Firma del contratto e consegna del pegno
Se il cliente accetta le condizioni, viene firmato un contratto che specifica: l'importo erogato, la durata del prestito, il tasso di interesse applicato, le spese di custodia e le modalità di riscatto o di rinnovo. Il bene viene quindi consegnato all'istituto, che si occupa della sua custodia per tutta la durata del contratto.
Erogazione del denaro
Il denaro viene corrisposto immediatamente o entro pochissime ore dalla firma del contratto, spesso in contanti o tramite bonifico. Questa rapidità è uno dei principali vantaggi del credito su pegno rispetto ai tradizionali canali bancari.
Riscatto, rinnovo o vendita
Alla scadenza del contratto il cliente ha tre opzioni:
- Riscattare il bene: restituisce il capitale ricevuto più gli interessi e le eventuali spese di custodia, e riottiene il suo oggetto.
- Rinnovare il contratto: paga solo gli interessi maturati e proroga il prestito per un altro periodo, tenendo il bene ancora in pegno.
- Non riscattare: se non riesce o non vuole rimborsare il prestito, rinuncia al bene. L'istituto lo mette all'asta e, se il ricavato supera il debito residuo, la differenza viene restituita al cliente.
Quali beni si possono dare in pegno
Non tutti gli oggetti sono accettati. Gli istituti autorizzati si concentrano su beni mobili preziosi facilmente valutabili e liquidabili. I più comuni sono:- Gioielli in oro, argento e platino: anelli, bracciali, collane, orecchini, spille. Il valore dipende principalmente dal peso e dalla purezza del metallo.
- Orologi di lusso: marchi come Rolex, Omega, Cartier, Patek Philippe sono i più accettati e valorizzati.
- Pietre preziose: diamanti, rubini, smeraldi, soprattutto se certificati da laboratori gemmologici riconosciuti.
- Monete d'oro e lingotti: molto apprezzati per la facilità di valorizzazione legata alle quotazioni internazionali.
- Argenteria e oggetti d'antiquariato: in alcuni casi anche posate, candelabri e oggetti d'arte, previa valutazione specifica.
Chi può richiedere un credito su pegno
Il credito su pegno è accessibile praticamente a chiunque, indipendentemente dalla situazione reddituale o creditizia. Possono richiederlo:
- Lavoratori autonomi e partite IVA che non possono esibire buste paga
- Disoccupati o inoccupati che necessitano di liquidità urgente
- Pensionati che preferiscono non intaccare i risparmi
- Cattivi pagatori o protestati che si vedono rifiutare il credito bancario
- Stranieri residenti in Italia in possesso di un documento d'identità valido
Costi e tassi di interesse: cosa sapere
Il credito su pegno non è gratuito. I costi da considerare sono principalmente tre:
- Interessi sul capitale: il tasso di interesse applicato varia in base all'istituto, alla durata del prestito e all'importo erogato. In Italia il Tasso Annuo Effettivo Globale (TAEG) è regolamentato dalla normativa antiusura e viene aggiornato trimestralmente dalla Banca d'Italia. In genere i tassi si aggirano tra il 4% e il 12% annuo, ma è fondamentale leggere attentamente il contratto.
- Spese di custodia: l'istituto è responsabile della conservazione del bene per tutta la durata del pegno e addebita un corrispettivo per questo servizio, che varia in base al tipo di oggetto e alla durata del contratto.
- Spese di perizia: in molti casi la valutazione è gratuita, ma alcuni istituti applicano una piccola commissione, soprattutto per oggetti che richiedono perizie specialistiche (es. diamanti non certificati).
Credito su pegno vs prestito personale: le differenze principali
Molti si chiedono quando conviene scegliere il credito su pegno rispetto a un prestito personale tradizionale. Ecco un confronto diretto:
| Caratteristica | Credito su pegno | Prestito personale |
|---|---|---|
| Garanzie richieste | Solo il bene in pegno | Reddito dimostrabile, merito creditizio |
| Tempi di erogazione | Immediate (ore) | Giorni o settimane |
| Centrale Rischi | Non consultata | Consultata |
| Importi | Limitati al valore del bene | Anche importi elevati |
| Flessibilità | Alta (rinnovi, riscatto parziale) | Rata fissa mensile |
| Rischio per il richiedente | Perdita del bene | Segnalazione come cattivo pagatore |
Vantaggi e svantaggi del credito su pegno
Vantaggi:
- Accesso rapido alla liquidità senza burocrazia
- Nessuna valutazione del merito creditizio
- Nessun rischio sul patrimonio immobiliare o sul conto corrente
- Il debito si estingue automaticamente con la rinuncia al bene
- Possibilità di rinnovo e flessibilità gestionale
- Perdita del bene in caso di mancato rimborso
- Importi limitati al valore del pegno
- Costi non trascurabili se il prestito viene rinnovato più volte
- Valore periziato inferiore al valore affettivo del bene.


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra