Con l'aumento di alluvioni, nubifragi e grandinate in autunno, proteggere casa e auto diventa fondamentale. Coperture reali, limiti delle polizze, costi e strategie per una tutela più efficace.
La frequenza e l'intensità degli eventi atmosferici estremi stanno modificando sostanzialmente il panorama dei rischi per chi possiede un'abitazione o un veicolo. Fenomeni come alluvioni, nubifragi e grandinate sono diventati sempre più comuni nelle stagioni autunnali italiane, portando con sé danni sia strutturali che economici. Negli ultimi anni, tale scenario ha reso evidente la necessità, per privati e famiglie, di affidarsi a sistemi di protezione e prevenzione più avanzati, tra cui le coperture assicurative specifiche per i rischi climatici.
I danni causati da queste calamità possono variare dalla perdita parziale di beni mobili e immobili, fino all'inagibilità totale delle proprie abitazioni e all'impossibilità di utilizzare veicoli. Un rapporto Istat evidenzia come l'esposizione a rischi atmosferici sia particolarmente elevata in alcune aree d'Italia, sollecitando un ripensamento collettivo delle strategie di tutela. In questo contesto, le coperture offerte dalle assicurazioni casa e auto prendono un ruolo sempre più rilevante, richiedendo maggiore attenzione al dettaglio delle polizze e delle loro effettive garanzie.
Cosa coprono le polizze casa contro alluvioni, nubifragi e grandine
Le odierne assicurazioni per la casa relative ai rischi atmosferici sono pensate per tutelare da danni diretti causati da fenomeni come forti precipitazioni, trombe d'aria, grandine, vento e allagamenti. A seguito dei cambiamenti climatici, la maggior parte delle compagnie ha introdotto prodotti che proteggono non solo l'edificio ma anche impianti esterni e beni mobili tra cui tendaggi, pannelli solari o fotovoltaici, e in alcuni casi anche gli effetti personali danneggiati nei locali assicurati. Queste polizze coprono solitamente:
- Danni ai tetti dovuti a caduta tegole, rottura di vetrate e finestre, causati da bufere o grandinate intense
- Danneggiamenti strutturali per caduta alberi, accumulo eccezionale di neve o infiltrazioni di acqua piovana
- Sgombro detriti e spese di perizia tecnica per la quantificazione del danno subito
- Riparazioni a impianti esterni (ad esempio pannelli fotovoltaici, antenne, tende da sole)
Le garanzie aggiuntive possono coprire anche:
- Danni da acqua piovana penetrata attraverso aperture accidentali causate dall'evento atmosferico
- Danni economici alle attività professionali svolte presso la propria abitazione
- Rimborso delle spese per alloggi temporanei in caso di inagibilità dell'immobile
Le esclusioni e i limiti: massimali, franchigie e restrizioni
Nonostante la domanda crescente di assicurazioni contro i danni da eventi naturali, è fondamentale leggere attentamente le condizioni di ogni contratto. Tutte le polizze prevedono alcune esclusioni o limitazioni, che possono influire notevolmente sull'entità del rimborso.
I massimali rappresentano il tetto massimo di risarcimento stabilito dalla compagnia per ogni sinistro o nell'arco dell'annualità assicurativa. Spesso, quando il danno supera questa cifra, la parte eccedente rimane a carico dell'assicurato. La franchigia è l'importo minimo che non verrà mai risarcito, cioè la quota parte del danno che resta sempre a carico del contraente.
Le esclusioni più comuni interessano:
- Danni provocati da evoluzioni lente e graduali e non da eventi straordinari e improvvisi
- Danneggiamenti a elementi decorativi, tende, insegne non specificatamente assicurate
- Danni a impianti o locali esterni non dichiarati in garanzia
- Situazioni in cui i sinistri avvengano a causa di manutenzione inadeguata dell'immobile
Polizze Rc auto: protezione dai danni da eventi naturali
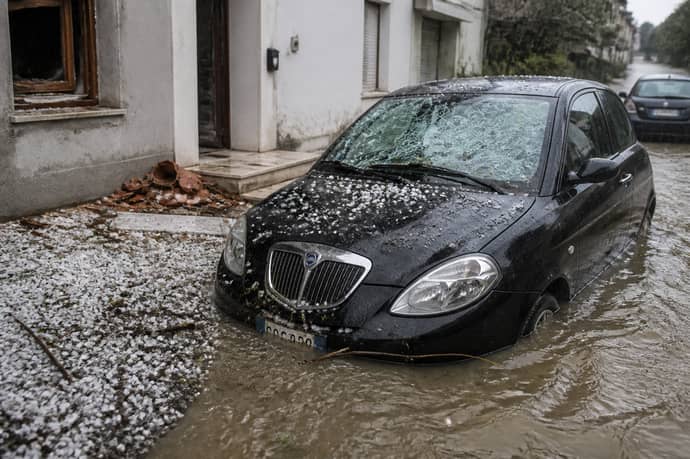
Nell'ambito delle coperture assicurative per veicoli, la garanzia contro gli eventi atmosferici rappresenta una tutela opzionale rispetto alla responsabilità civile obbligatoria. Si tratta di una protezione che il proprietario può integrare al proprio contratto Rc auto per difendere il veicolo dalle conseguenze di grandinate, alluvioni, trombe d'aria e inondazioni.
Tra le possibili coperture assicurative per l'auto offerte dalle compagnie negli ultimi anni, rientrano:
- Danni alla carrozzeria e ai cristalli causati da grandine intensa
- Risarcimento per allagamento dei dispositivi elettronici o del motore in caso di acqua alta
- Indennizzi per veicoli spostati, travolti o coperti da detriti a seguito di trombe d'aria o frane improvvise
Importante è sottolineare che la presenza di franchigie e di limiti può variare sensibilmente tra le compagnie assicurative, così come la definizione precisa di evento naturale. Esistono coperture che includono anche gli eventi provocati da caduta di alberi o oggetti conseguenti a vento eccezionale, mentre altre possono prevedere esclusioni su danni all'interno dell'abitacolo se non conseguenti a fenomeno atmosferico riscontrabile.
Costi coperture assicurative eventi atmosferici per casa e auto
I costi delle assicurazioni per i danni da eventi atmosferici variano in funzione di diversi fattori. Per le abitazioni, il premio annuo può oscillare tra 150 e 300 euro per appartamenti di 100 metri quadrati situati in grandi città del Nord, con possibili riduzioni in altre aree o in presenza di meno rischi climatici. Il costo può aumentare, anche di circa il 25%, in caso di immobili secondari o ubicati in zone a forte rischio.
Nella determinazione dei premi assicurativi sulle polizze casa, si considerano elementi quali:
- La localizzazione geografica e l'incidenza storica di eventi atmosferici nell'area
- Il valore dell'immobile e la sua destinazione d'uso
- La presenza di garanzie accessorie (furto, danni agli impianti, ecc.)
- I sinistri precedentemente occorsi nella medesima proprietà
|
Tipo |
Fasce di costo annuale |
|
Casa (100 mq in città) |
€ 150,30 |
|
Seconda casa |
+25% circa rispetto principale |
|
Auto |
40, 100 € (copertura aggiuntiva) |
Come denunciare i danni e ottenere il risarcimento
Per accedere all'indennizzo, è essenziale seguire alcune procedure comuni sia per la polizza casa sia per la Rc auto:
- Comunicazione tempestiva alla compagnia assicurativa, indicando dati anagrafici, estremi della polizza e dettagli diagnostici sull'evento e sul danno
- Eventuale denuncia alle autorità (Polizia, Protezione Civile) laddove richiesta dalla compagnia, specialmente in presenza di fenomeni eccezionali
- Nomina del perito da parte della compagnia, che effettua il sopralluogo e quantifica i danni
Nel caso delle coperture immobiliari è fondamentale non alterare lo stato dei luoghi fino all'intervento del perito e conservare eventuali preventivi di riparazione o documentazione delle spese sostenute, che possono essere richieste per la liquidazione.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra