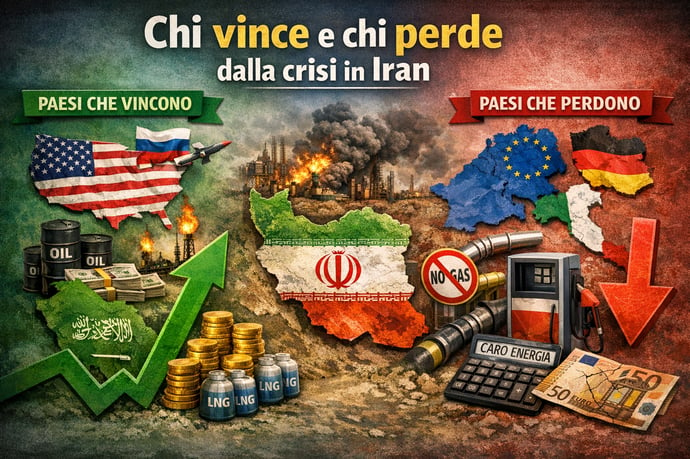
L'analisi della guerra in Iraq rivela come le sue conseguenze economiche plasmino le regioni globali: dagli Stati Uniti all'Europa, dal Medio Oriente fino all'Asia, delineando scenari di guadagni, perdite e nuovi equilibri per i paesi coinvolti.
Le tensioni e i conflitti in Medio Oriente continuano a lasciare un segno profondo sull’economia mondiale. L’operazione militare avviata nella regione irachena, innescata dalla triangolazione di Stati Uniti e Iran, ha infatti rimodulato gli equilibri globali tra produttori, importatori e esportatori di energia. L'incertezza geopolitica ha scosso mercati, politiche monetarie e catene del valore, producendo un effetto domino di rincari, tensioni sugli approvvigionamenti e rischi per la stabilità finanziaria. Le analisi realizzate da osservatori internazionali come il Wall Street Journal evidenziano come l’esito delle ostilità non sia uniforme: ogni area geografica e settore economico affronta guadagni e perdite gravi.
L’impatto su Stati Uniti: tra vantaggi energetici e rischi di inflazione
Negli ultimi dieci anni, gli Stati Uniti sono passati da grandi importatori a esportatori netti di energia grazie al boom del fracking. Questo cambiamento ha ridotto vulnerabilità strutturali nei confronti degli shock petroliferi, garantendo un certo margine di manovra all’economia americana in fasi di crisi internazionale. Tuttavia, la difesa di questa posizione energetica non mette del tutto al riparo da nuove spinte inflazionistiche. L’aumento del prezzo del Brent, già salito oltre i 100 dollari al barile a seguito dell’escalation irachena, ha generato un rincaro del 20% dei costi alla pompa per la benzina senza piombo dall’inizio del conflitto.
Le ripercussioni su famiglie e imprese sono tangibili: un incremento dei prezzi dei carburanti può tradursi in riduzioni dei consumi interni e minori profitti per comparti fortemente esposti (compagnie aeree, trasporti, operatori crocieristici), oltre ad alimentare la spirale dei costi industriali. Per la Federal Reserve, la previsione di un’inflazione sempre sopra obiettivo per effetto energetico pone limiti nella politica dei tassi: il solo aumento di circa 0,1-0,2 punti percentuali sulla crescita e 0,2 sull’inflazione (se il prezzo medio ritornasse sotto i 90 dollari) appare ottimistico, considerato il rischio di una permanenza su livelli elevati.
Paradossalmente, la nuova situazione internazionale favorisce gli azionisti delle major petrolifere e parte del settore energetico statunitense, che vede aumentare valore di esportazioni e margini. Tuttavia, incrementa la volatilità per la fiducia dei consumatori e apre la possibilità a nuove pressioni populiste per interventi sui prezzi e mosse protezionistiche.
Europa e Italia: vulnerabilità energetica e conseguenze sulle economie locali
L’Unione Europea si trova a fronteggiare per la seconda volta in pochi anni un nuovo shock energetico che minaccia ripresa economica, inflazione e coesione sociale. Nonostante una minore dipendenza diretta dal greggio mediorientale rispetto ad altri player asiatici, il blocco europeo importa ancora il 58% del proprio fabbisogno di combustibili fossili. L’effetto domino delle tensioni sul mercato mondiale ha già comportato un balzo del 50% dei prezzi del gas sul mercato europeo nell’ultimo mese, coinvolgendo in modo proporzionalmente superiore paesi come Italia e Germania.
L’Italia appare particolarmente penalizzata per la doppia dipendenza dal GNL (gas naturale liquefatto) del Qatar e dal ruolo di hub energetico mediterraneo, con conseguenti costi più elevati sia per l’industria che per i consumatori privati. Secondo Oxford Economics, un incremento prolungato dei prezzi potrebbe tradursi in una pressione sull’inflazione europea tre volte più forte di quella registrata negli Stati Uniti. Le conseguenze rischiano di manifestarsi a livello di catene produttive, trasporti, spesa per famiglie e andamento dei consumi.
L’esperienza del post-2022 suggerisce che l’Eurozona sembra in parte meglio attrezzata a contenere ricadute estreme rispetto al passato, ma permane la minaccia di nuovi rincari alimentari e razionamenti selettivi. Le strategie di adattamento spaziano da sussidi temporanei a famiglie vulnerabili, a manovre fiscali per contenere gli effetti sulle imprese energivore, fino a iniziative di risparmio energetico e flessibilità forzata nello smart working. Tuttavia, il rischio di stagnazione economica e disuguaglianze rimane elevato, specie nei paesi più esposti come l’Italia.
Medio Oriente: vincenti e perdenti tra i principali produttori di petrolio
La regione del Golfo storicamente trae vantaggio dalle fiammate dei prezzi petroliferi. Tuttavia, la chiusura o la paralisi parziale dello Stretto di Hormuz — da cui transita quasi un terzo delle esportazioni globali di greggio — ha ridotto i benefici attesi per Arabia Saudita, Kuwait, Qatar ed Emirati Arabi Uniti. La contrazione delle vendite dovuta alle limitazioni logistiche e produttive si traduce, secondo Capital Economics, in una possibile riduzione del PIL delle economie del Golfo fino al 2% per una crisi breve e potenzialmente fino al 15% nello scenario di una guerra lunga.
Kuwait e Qatar, fortemente dipendenti dalle vendite di petrolio e gas, rischiano maggiormente, mentre Arabia Saudita ed Emirati godono delle maggiori possibilità di diversificare le spedizioni grazie a pipeline terrestri alternative. La crisi economica minaccia anche i piani di modernizzazione e attrattività per investimenti stranieri, come la Vision 2030 saudita, e il turismo internazionale: Tourism Economics stima una contrazione dei flussi del 27%, con perdite per 56 miliardi di dollari solo nell’area del Golfo.
Nel frattempo, l’Egitto vede precipitare la sterlina ai minimi storici a causa dell’aumento dei costi delle importazioni energetiche, mentre le ambizioni di “rifugio sicuro” degli emirati vacillano. In questo contesto, l’Iran risulta indiscutibilmente tra i paesi più colpiti: non solo per i danni infrastrutturali bellici, ma per il blocco parziale delle esportazioni energetiche e la crescente pressione sulle proprie già fragili finanze pubbliche.
La crisi economica dell’Iran: perdite strutturali e pressione interna
Le sanzioni internazionali e i raid strategici su infrastrutture militari ed energetiche hanno aggravato una situazione interna già compromessa. Il sistema finanziario del paese — esposto a una lunga serie di scandali bancari e collassi di istituti come Ayandeh Bank — ha visto crollare il valore del rial e aumentare vertiginosamente il tasso di inflazione, stimato su base annua al 72% per i generi alimentari. I flussi di valuta pregiata derivanti dalle vendite di petrolio — già baluardo di sostegno finanziario per Teheran — si sono quasi del tutto prosciugati a causa dell’interruzione delle esportazioni attraverso l’Iraq e di nuove operazioni di enforcement statunitense sulle banche regionali.
L’acuirsi della crisi dopo lo shock militare si riflette in proteste diffuse, blocchi nell’accesso a beni di prima necessità, crisi idriche ed elettriche, finanza pubblica in stato di perenne emergenza. Le misure di austerità varate dal governo — taglio dei sussidi sul pane, prezzi di mercato per la benzina e riduzione degli aiuti statali — hanno prodotto un clima sociale teso, con centinaia di commercianti che manifestano per ristori o soluzioni alla svalutazione galoppante. L’equilibrio interno di Teheran appare fortemente instabile e la possibilità che le difficoltà economiche inneschino cambiamenti politici o ulteriori pressioni sociali non è remota.
Russia, Canada e America Latina: paesi produttori verso nuovi equilibri
Le tensioni irachene e il blocco dell’offerta mediorientale spingono nuovi equilibri tra grandi produttori extra-Golfo. La Russia beneficia sia della scarsità d’offerta globale sia di un allentamento temporaneo delle sanzioni sul suo petrolio, trovando nel conflitto una sponda per vendere più facilmente greggio in Asia e a nuovi partner. L’afflusso di valuta forte — complice l’impennata delle quotazioni — rafforza temporaneamente la posizione del Cremlino, anche se la volatilità sistemica non garantisce prospettive stabili.
Canada, Brasile e Venezuela risultano momentaneamente avvantaggiati: le loro economie, altamente dipendenti dalla produzione e l’esportazione di idrocarburi, godono di migliori prospettive di crescita nei trimestri a venire. Tuttavia, il persistente aumento dei prezzi energetici rischia di alimentare anche in questi paesi nuove pressioni inflazionistiche interne, e non va sottovalutata la dipendenza delle economie locali dalla volatilità dei mercati globali.
Asia e mercati finanziari: reazioni, strategie di adattamento e rischi
L’Asia riveste un ruolo nevralgico nella domanda globale di energia. La Cina, primo importatore mondiale di petrolio, affronta l’emergenza rafforzando difese strutturali e riserve strategiche per garantire la sicurezza dell’approvvigionamento. Oltre un miliardo di barili è stimato attualmente stoccato nelle sue riserve, e politiche industriali mirate alle rinnovabili, al sostegno dei veicoli elettrici e agli investimenti nell’industria nazionale del carbone garantiscono una parziale protezione.
Giappone e Corea del Sud, tra i paesi più dipendenti dal petrolio del Golfo, affrontano il rischio di razionamenti e hanno già imposto limiti sui prezzi dei carburanti. In caso di crisi prolungata, le economie più esposte — come Pakistan e Taiwan per il GNL — potrebbero subire carenze immediate. Numerosi governi asiatici hanno introdotto misure di contenimento: razionamento del carburante, smart working obbligatorio in alcuni settori pubblici, tagli all’uso di condizionatori negli uffici pubblici nelle Filippine, e campagne di risparmio energetico generalizzato.
Sui mercati finanziari, la crisi si riverbera con altissima volatilità. Cadute su principali listini asiatici, fughe di capitali e oscillazioni delle principali valute contro dollaro riflettono la sensibilità alle possibili evoluzioni del conflitto. Gli investitori privilegiano asset rifugio e strumenti di copertura, con aumento di volatilità per beni finanziari sensibili alle quotazioni energetiche.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra