
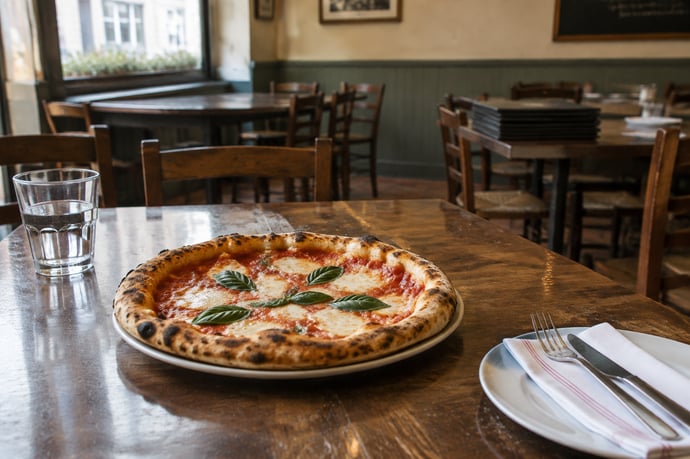
La pizza resta uno dei piatti più amati dagli italiani, ma mangiarla fuori casa non è più alla portata di tutti. Tra rincari, differenze tra città e povertà relativa, anche una cena in pizzeria racconta il peso della crisi.
La pizza resta uno dei pasti più popolari del Paese, ma la sua diffusione non significa che tutti possano permettersi di mangiarla fuori con la stessa frequenza. Per alcune famiglie, una serata in pizzeria richiede ormai una rinuncia o una spesa da pianificare. Il punto non è che la pizza sia diventata irraggiungibile ovunque: i prezzi variano molto e si può scegliere tra formule diverse. A pesare è il costo complessivo, soprattutto quando si aggiungono bibite, coperti e più commensali. I dati disponibili sui prezzi descrivono questo cambiamento; non indicano, da soli, quante persone abbiano smesso di uscire.
Il dato sulla pizza: consumo diffuso, ma non accessibile a tutti
La pizza attraversa abitudini e generazioni: una ricerca citata nel 2026 stima che il 98% della popolazione italiana la consumi. È un dato riferito al consumo in generale, non necessariamente alle visite in pizzeria. La distinzione è essenziale per rispondere con precisione alla domanda su quante persone non riescono ad andare in pizzeria in Italia: le fonti disponibili non forniscono un conteggio nazionale di chi vi rinuncia per ragioni economiche.
Una pizza può essere mangiata a casa, preparata in famiglia, acquistata al taglio oppure ordinata a domicilio. Anche chi continua a consumarla può quindi aver cambiato modalità, ridotto le uscite o scelto un locale meno costoso. La quota di persone che apprezza il prodotto non misura il potere d’acquisto né la frequenza delle cene fuori.
La popolarità, tuttavia, rende la rinuncia significativa. Secondo la stessa fonte, l’83% degli italiani la consuma in compagnia: la pizzeria è spesso un’occasione di socialità, non soltanto un acquisto alimentare. Quando il budget è stretto, si può rinunciare proprio a quell’esperienza condivisa, pur continuando a mangiare pizza in casa. È una differenza che i dati aggregati sul consumo non riescono a mostrare.
Perciò è più corretto parlare di accessibilità economica diseguale, non attribuire un numero preciso a chi resta escluso. Il prezzo di una cena, il reddito disponibile e la composizione familiare determinano quanto spesso quell’uscita sia sostenibile.
Pizza e bibita sempre più care: quanto costa mangiare fuori in Italia
Un’indagine di Altroconsumo, basata sull’Osservatorio Prezzi e Tariffe del Ministero delle Imprese e del Made in Italy e riferita a 30 città, rileva nel 2026 un aumento medio del 4,4% in un anno per pizza e bibita. Rispetto a cinque anni prima, la crescita riportata arriva al 26%. Sono variazioni dei prezzi osservati, non una misura diretta delle rinunce, ma aiutano a capire perché la spesa fuori casa possa incidere maggiormente sul bilancio.
La media nasconde differenze considerevoli. A Bolzano il conto medio per pizza e bevanda si avvicina ai 15 euro; Palermo e Sassari si attestano intorno a 14,50 euro. Milano, Venezia e Firenze risultano nella fascia superiore, con medie oltre i 13-14 euro, mentre a Roma la cifra indicata è circa 11,45 euro. Reggio Calabria e Livorno restano sotto i 10 euro. Sono valori medi: il conto effettivo dipende dal locale, dalla pizza scelta e da eventuali extra:
|
Città o gruppo |
Spesa indicativa pizza e bibita |
|
Bolzano |
Circa 15 euro |
|
Palermo e Sassari |
Circa 14,50 euro |
|
Milano, Venezia e Firenze |
Oltre 13-14 euro in media |
|
Roma |
Circa 11,45 euro |
|
Reggio Calabria e Livorno |
Sotto i 10 euro |
Per una persona la differenza può sembrare contenuta; per una famiglia o un gruppo, il totale cresce rapidamente. Una coppia che spende 15 euro a testa arriva a 30 euro, prima di eventuali dessert o altre consumazioni. Con figli, la serata può diventare una voce di spesa da limitare a occasioni specifiche.
Il prezzo non riflette soltanto gli ingredienti. Tra i fattori indicati nell’analisi figurano materie prime, energia, affitti e costo del personale, con pressioni più marcate in aree urbane e turistiche. Inoltre, nello stesso territorio convivono pizzerie tradizionali e proposte gourmet: a Palermo, per esempio, il costo rilevato può variare da circa 9 a 28 euro. Parlare di un unico prezzo nazionale sarebbe quindi fuorviante.
Le differenze tra città e il peso dei rincari sul ceto medio
Il costo di una cena non pesa allo stesso modo in ogni città. Dove una pizza e una bibita superano i 14 euro, l’uscita può richiedere una quota più ampia del reddito familiare rispetto a un contesto in cui il conto resta sotto i 10. Ma il prezzo medio locale non basta a stabilire quanto una spesa sia sostenibile: contano salari, affitto, bollette, trasporti e numero di persone a carico.
Per il ceto medio, il problema può manifestarsi come riduzione della frequenza, più che come impossibilità assoluta. Una famiglia con entrate regolari ma gravate da spese fisse elevate può continuare a pagare una cena occasionale, rinunciando però ad altre attività o trasformando la pizzeria in un appuntamento raro. Questo tipo di pressione spesso non emerge nelle statistiche di povertà, ma modifica concretamente le scelte quotidiane.
Anche all’interno della stessa città l’offerta è eterogenea. Un locale essenziale e una pizzeria con ingredienti ricercati, impasti speciali e servizio più articolato non sono perfettamente confrontabili. La crescita delle proposte gourmet amplia la scelta, ma rende ancora più visibile la distanza tra una cena accessibile e un’esperienza gastronomica dal conto elevato.
Le variazioni annuali aggiungono un altro elemento: Altroconsumo segnala l’aumento più marcato rispetto al 2025 a Udine, pari al 13%. Nel confronto quinquennale, l’incremento riportato raggiunge il 60% a Palermo e il 51% a Napoli. Questi dati descrivono l’evoluzione dei prezzi nelle città osservate; non dimostrano che ogni esercizio abbia applicato gli stessi rincari né che il reddito delle famiglie sia cresciuto o diminuito nella medesima misura.
Per leggere l’impatto sul ceto medio, dunque, serve confrontare prezzi e disponibilità economiche, non fermarsi alla classifica delle città più care.
Povertà relativa e rinuncia alla pizzeria: cosa raccontano davvero i dati disponibili
La povertà relativa indica una condizione di svantaggio economico rispetto agli standard di vita della società in cui si vive. Non coincide automaticamente con la povertà assoluta, che riguarda l’impossibilità di sostenere la spesa necessaria per beni e servizi essenziali. Le soglie e le misure ufficiali sono definite con metodologie statistiche: il costo di una pizza non costituisce, da solo, un indicatore diagnostico di povertà.
Le fonti citate permettono di osservare due fenomeni distinti: da un lato, la pizza è consumata da una quota molto ampia della popolazione; dall’altro, mangiare fuori è diventato più caro e il prezzo varia notevolmente tra città e locali. Non offrono però il numero di persone che rinuncia alla pizzeria, né una rilevazione che colleghi quella scelta al reddito. Presentare una cifra nazionale come se fosse documentata sarebbe quindi scorretto.
La rinuncia può assumere forme diverse e non sempre significa smettere del tutto di uscire. Alcune persone riducono la frequenza, scelgono una pizza al taglio, condividono una portata, rinunciano alla bibita o passano alla preparazione domestica. Altre continuano a frequentare la pizzeria per compleanni e occasioni speciali, ma tagliano le uscite ordinarie. Queste strategie sono plausibili, ma per misurarne la diffusione occorrerebbe una ricerca specifica su spese, redditi e comportamenti.
Per comprendere meglio il fenomeno servirebbero dati disaggregati per fasce di reddito, età, area geografica e composizione del nucleo familiare, insieme a informazioni sulla frequenza delle visite e sui motivi della rinuncia. Sarebbe utile distinguere, inoltre, tra chi non può sostenere la spesa e chi preferisce destinare il denaro ad altre priorità. Le due situazioni possono apparire simili nel risultato, ma hanno cause differenti.
Il dato più solido, allo stato delle informazioni riportate, è dunque la crescita del prezzo medio e la forte variabilità territoriale. La povertà e le rinunce sociali sono una chiave di lettura possibile, non una quantità ricavabile automaticamente da quei numeri. Questa cautela non minimizza il problema: evita di trasformare un segnale economico in una statistica che le fonti non hanno misurato.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


