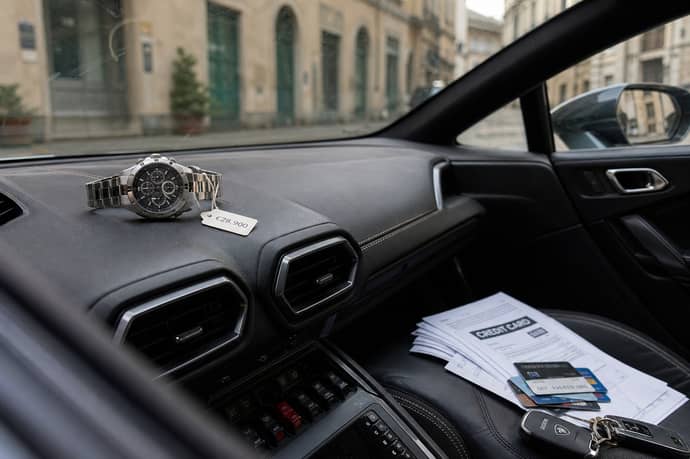
In Italia sempre più persone mostrano uno stile di vita lussuoso pur non avendo i mezzi reali. Le differenze tra ricchezza vera e ostentata, le spinte psicologiche e l'impatto sociale.
C'è una scena che si ripete ogni giorno sui social italiani: un'auto di lusso parcheggiata davanti a una pizzeria di provincia, un orologio da diecimila euro al polso di un trentenne che guadagna millecinquecento euro al mese, una borsa firmata portata da chi la sta pagando a rate da diciotto mesi. Non è ipocrisia, non è furbizia. È un fenomeno strutturale e documentato che coinvolge una fetta significativa della popolazione italiana e che ha radici più profonde di quanto sembri.
Il numero che sorprende
Il dato più significativo viene dal Luxury Institute: oltre il 60% degli acquirenti di prodotti di alta gamma in Italia non ha le risorse economiche per coprire questi acquisti senza ricorrere al debito. Non sono milioni di italiani che si fanno un regalo una tantum: sono milioni di italiani che costruiscono sistematicamente uno stile di vita che il loro reddito non supporta.
Il rapporto tra reddito, consumi e debito rappresenta una delle sfide più rilevanti e spesso poco visibili dell'Italia contemporanea. Mentre alcuni indicatori economici raccontano di un Paese in crescita e ricco di patrimonio privato, emergono dati sorprendenti sul modo in cui milioni di persone gestiscono le proprie risorse. Questa tendenza non si limita ai casi estremi, ma si distribuisce trasversalmente in vari segmenti della società, tra nuclei familiari, giovani e anziani.
Il contesto economico rende questo fenomeno ancora più paradossale. Le spese obbligate per abitazione, utenze e generi alimentari inghiottono una quota crescente del bilancio familiare. Nel 2024, abitazione, acqua, elettricità, gas e altri combustibili hanno rappresentato il 35,7% del bilancio, in crescita rispetto al 26,9% del 2000. Meno soldi per le spese di base, ma più desiderio di apparire: il paradosso italiano dell'ostentazione si sviluppa esattamente in questo spazio.
Chi sono davvero
L'ostentatore italiano non ha un profilo unico. La ricerca identifica almeno quattro categorie distinte che, per ragioni diverse, mostrano uno stile di vita superiore al proprio reddito reale:
- I giovani delle grandi città tra i 25 e i 35 anni sono il gruppo più visibile e più documentato sui social. Le famiglie giovani senza figli spendono di più per attività ricreative, viaggi e servizi di ristorazione. Ma questa tendenza si accentua quando la motivazione principale non è il godimento personale ma la rappresentazione pubblica: il viaggio non si fa per il viaggio, si fa per le storie su Instagram.
- I lavoratori autonomi e i professionisti a reddito variabile sono il secondo gruppo più rappresentato. Chi ha una partita IVA che oscilla tra i tremila e i cinquemila euro al mese nei periodi buoni tende a spendere come se quell'entrata fosse garantita tutto l'anno, salvo poi trovarsi in difficoltà nei mesi magri. Il leasing dell'auto di lusso firmato durante un anno di guadagni record diventa un peso insostenibile nell'anno successivo.
- Il ceto medio che si sente scivolare verso il basso è forse la categoria più interessante dal punto di vista sociologico. Per chi ha figli o un solo reddito, il margine di manovra si assottiglia drasticamente. Eppure è proprio in questo gruppo che l'ostentazione aumenta: più ci si sente minacciati economicamente, più si investe nell'apparenza come difesa identitaria. La borsa firmata diventa uno scudo contro la sensazione di declassamento.
- I giovani del Sud con redditi bassi completano il quadro. Le famiglie del Sud e delle Isole spendono in media il 20% in meno rispetto alla media nazionale. Eppure il Sud è anche il territorio dove la pressione sociale all'ostentazione è storicamente più forte, dove l'auto e l'abito firmato comunicano status in comunità piccole e molto interconnesse, dove il giudizio degli altri pesa più che altrove.
Come ci riescono: gli strumenti dell'ostentazione a debito
Il fenomeno non sarebbe possibile senza un sistema finanziario che lo abilita. Il mercato ha costruito negli ultimi dieci anni una serie di strumenti che rendono accessibile ciò che non si potrebbe permettere.Ricordiamo solo i principali:
- Il leasing e il noleggio a lungo termine sono diventati la porta d'accesso principale alle auto di lusso. Una BMW Serie 5 che costa cinquantamila euro non richiede cinquantamila euro: richiede seicento euro al mese per quattro anni. Il problema è che seicento euro su uno stipendio da millecinquecento sono il quaranta percento del reddito netto, una quota che qualsiasi consulente finanziario definirebbe insostenibile. Ma il concessionario non fa questo calcolo.
- Il Buy Now Pay Later ha rivoluzionato l'accesso agli articoli di lusso di fascia media. Borse, scarpe firmate, gioielli, abbigliamento di marca: tutto è dilazionabile in rate da trenta euro al mese attraverso piattaforme che non richiedono istruttoria creditizia tradizionale. Vivendo oltre ciò che effettivamente possiedono, una parte significativa della popolazione sperimenta un equilibrio precario, sostenuto da nuove forme di finanziamento e abitudini che si sono consolidate nel tempo.
- La cessione del quinto e i prestiti personali finanziano la quota più elevata: i viaggi esclusivi, i telefoni di ultima generazione, le cene nei ristoranti stellati. Sono strumenti costosi, con tassi al dieci, dodici, quindici percento annuo, ma accessibili anche a chi ha redditi bassi perché la rata viene trattenuta direttamente dalla busta paga.
- I social network come acceleratori del fenomeno meritano un capitolo a parte. La dinamica è semplice: vedi qualcuno con un oggetto, vuoi quell'oggetto, cerchi come averlo al minor costo immediato possibile. La visibilità immediata del prodotto è incompatibile con il tempo lungo del risparmio. Il debito risolve questa incompatibilità temporale.
Perché lo fanno: le radici psicologiche
La domanda più interessante non è come ci riescono ma perché lo fanno. Le motivazioni sono meno banali di quanto sembri.La ricerca di identità in un contesto di incertezza è la spiegazione più solida che la psicologia sociale offre. La sufficienza del reddito nella gestione della vita quotidiana dipende da componenti oggettive, facilmente misurabili, e da componenti soggettive, relazionali e aspirazionali, come il confronto reddituale con colleghi, amici e vicini di casa, o l'importanza attribuita ai vari status symbol sociali. Chi sente di non avere un'identità economica solida usa i beni materiali per costruirne una visibile.
La pressione del confronto digitale ha amplificato un meccanismo che esisteva già prima dei social ma che aveva dimensioni più contenute. Instagram e TikTok hanno reso il confronto sociale permanente, globale e asimmetrico: si confronta la propria vita ordinaria con la versione curata e filtrata della vita altrui. Il risultato è una privazione relativa sistematica, la sensazione di avere sempre meno degli altri, che spinge all'acquisto compensativo.
Il desiderio di appartenenza a una classe sociale superiore è la terza motivazione e forse la più italiana delle tre. In un paese dove la mobilità sociale è bloccata da decenni, l'ostentazione diventa un ascensore sociale virtuale: non si può diventare davvero ricchi facilmente, ma si può sembrarlo. E per molti, nel breve periodo, sembrare è sufficiente.
La differenza tra chi ostenta e chi è davvero ricco
Il paradosso più interessante che emerge da tutta la ricerca sul lusso è che chi è davvero ricco ostenta meno di chi non lo è. Il fenomeno del quiet luxury, il lusso discreto e non riconoscibile dalla massa, si è affermato tra chi ha patrimoni solidi precisamente come reazione all'ostentazione delle classi medie.
Chi ha una struttura economica vera, composta da investimenti immobiliari, partecipazioni finanziarie o attività produttive, non ha bisogno di confermare il proprio status attraverso simboli visibili. Ha già quello che i simboli dovrebbero comunicare: libertà, sicurezza, indipendenza. Chi ostenta, invece, usa i simboli per costruire la realtà che non ha.
La ricchezza reale offre qualcosa che nessun orologio da diecimila euro può comprare: la libertà di non dover dimostrare niente a nessuno. Chi la possiede non ha bisogno del like, non ha bisogno del selfie con la borsa nuova, non ha bisogno che il vicino veda l'auto nel vialetto. Chi la simula ha bisogno di tutto questo e paga un prezzo psicologico ed economico che i follower non vedono mai.
Il conto che arriva sempre
L'ostentazione ha un momento di gloria breve e un conto lungo. Le rate si accumulano, i prestiti si rinnovano, la pressione cresce. Il 52% delle famiglie prevede maggiori difficoltà a sostenere le spese nel 2026. Una parte significativa di questa difficoltà non viene dall'aumento delle spese obbligate ma dall'accumulo di rate su spese facoltative contratte negli anni precedenti.
Il vero costo dell'ostentazione non è il prezzo dell'oggetto: è il costo del credito moltiplicato per gli anni di rimborso, più il costo emotivo dell'ansia da prestazione sociale, più il costo opportunità del risparmio mancato. Un orologio da diecimila euro pagato in quarantotto rate con un tasso del dodici percento costa in realtà circa dodicimila euro. E quei dodicimila euro non sono in nessun fondo pensione, non sono in nessun investimento, non producono niente.
La vera domanda che chi ostenta non si fa mai è semplice: tra dieci anni, questo oggetto sarà ancora qui e io starò ancora pagandolo? La risposta, quasi sempre, è sì.



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra