Non solo giovani, sempre più italiani fino a 50 anni chiedono soldi ai genitori: i dati del fenomeno
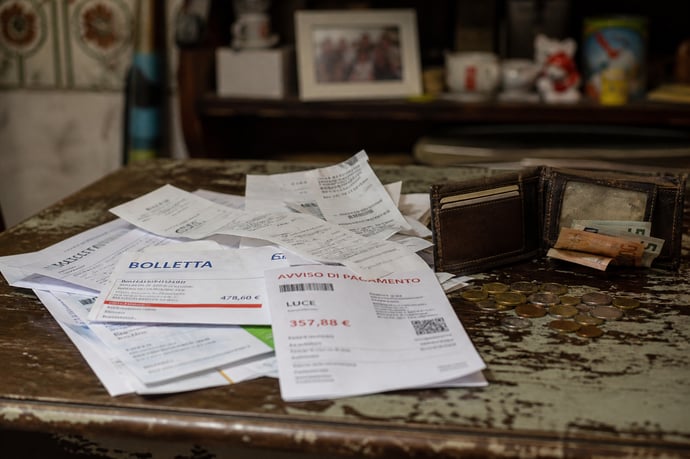
Tra i 20 e i 50 anni l’autonomia economica non è scontata: lavoro, reddito e famiglia spingono molti italiani a chiedere denaro ai genitori, con differenze per spese, importi, frequenza e territorio.
Il 72% degli italiani tra 35 e 55 anni ha ricevuto almeno una volta un aiuto economico consistente dalla famiglia d’origine. Il denaro è servito a comprare casa o un’automobile, a sostenere le spese del matrimonio oppure ad affrontare altri esborsi rilevanti. La stessa indagine Moneyfarm del 2026, realizzata su persone nate tra il 1971 e il 1991, mostra però che il sostegno familiare non compare soltanto nei momenti eccezionali: quasi la metà degli intervistati ha ricevuto soldi per cure mediche o sanitarie e tre su dieci per pagare bollette o acquistare generi alimentari.
Il fenomeno, quindi, non riguarda soltanto i giovani alle prese con il primo lavoro. Tra i 20 e i 50 anni il contributo dei genitori può servire per l’affitto, per integrare uno stipendio troppo basso, per attraversare una fase di disoccupazione o per sostenere i figli. In altri casi aiuta a gestire un debito.
Quanti adulti ricevono denaro dai genitori
La stima più ampia disponibile dice che quasi sette adulti su dieci ricevono aiuti dalla famiglia d’origine almeno in una fase della vita. Il 72% rilevato nel 2026 comprende soprattutto trasferimenti legati all’acquisto di una casa, di un’automobile o alle spese matrimoniali. La famiglia interviene, però, anche quando il problema appare meno straordinario.
La frequenza cambia a seconda della necessità. Il contributo per acquistare un immobile può arrivare una sola volta e avere un valore elevato. Il pagamento di una rata, delle utenze o della spesa alimentare, invece, può ripetersi ogni mese. Tra questi due estremi rientrano le somme per visite e cure, riparazioni urgenti, formazione o periodi privi di reddito.
Il sondaggio non suddivide quel 72% per singola età, livello di reddito, professione o area geografica. Da quel risultato, dunque, non si può ricavare quanti siano precisamente i ventenni, i trentenni o i quarantenni che chiedono denaro ai genitori. La fotografia resta comunque significativa: la dipendenza economica può continuare anche nell’età adulta, quando una persona si considera ormai pienamente autonoma e responsabile delle proprie scelte.
Il 96% degli intervistati nel 2026 afferma di sentirsi adulto. In media, il passaggio al «mondo dei grandi» viene collocato a 27 anni. Per il 37% la svolta coincide con il primo lavoro stabile; per il 29% con l’uscita dalla casa dei genitori. Convivenza o matrimonio rappresentano il momento decisivo per il 24%, mentre la nascita dei figli lo è per il 22%.
Questi passaggi definiscono un’identità adulta, ma non assicurano l’indipendenza finanziaria. Un contratto di lavoro può non bastare a coprire un affitto alto. Una coppia può dover sostenere un mutuo proprio mentre arriva un figlio. Dopo una separazione, una persona può trovarsi a mantenere due abitazioni.
In situazioni del genere il sostegno dei genitori funziona come una forma di welfare informale tra generazioni. Compensa alcune fragilità che il reddito disponibile e i servizi non riescono a coprire, almeno non del tutto.
Per i ventenni l’aiuto accompagna soprattutto gli studi, la ricerca del primo impiego e la permanenza fuori sede. Per molti trentenni si lega alla casa, a un lavoro discontinuo o alla formazione di una famiglia. Tra i 40 e i 50 anni può servire a fronteggiare la disoccupazione, l’indebitamento, le spese dei figli o un imprevisto sanitario.
Le situazioni non sono uguali. A unirle è la difficoltà di trasformare un reddito in una sicurezza che duri nel tempo.
Chi chiede sostegno: lavoro, reddito e famiglia
Avere un’occupazione non basta a escludere il bisogno di aiuto. Anche chi lavora può contare su entrate irregolari, su un contratto breve o su uno stipendio che viene assorbito quasi interamente da affitto, mutuo, trasporti e spese familiari. La posizione più fragile è quella di chi concentra più problemi: reddito basso, abitazione costosa, figli a carico e debiti già aperti.
La composizione della famiglia incide in modo evidente. Nel 2026 il 57% dei genitori con figli ha dichiarato di ricevere aiuto dai nonni nella gestione dei bambini. Il contributo non consiste necessariamente in denaro. Il 36% riceve aiuto per preparare i pasti, il 28% per commissioni e pratiche amministrative e il 21% per la cura della casa.
Il tempo messo a disposizione dai nonni riduce costi che, altrimenti, potrebbero ricadere su una babysitter, su altri servizi o sulla rinuncia a una parte dell’orario di lavoro. Per una coppia con bambini il vantaggio economico può quindi passare dalla cura quotidiana, anche quando nessuno consegna una somma in contanti.
Denaro e lavoro familiare fanno parte della stessa rete di protezione, ma incidono sui bilanci in modi differenti. Un trasferimento economico aumenta la liquidità disponibile; l’aiuto nella gestione dei figli libera tempo e può permettere ai genitori di continuare a lavorare.
Per quali spese arrivano i soldi
Gli aiuti si concentrano in quattro aree principali:
- Casa e mobilità, quindi acquisto dell’abitazione, anticipo, automobile o costi legati a un trasferimento;
- eventi familiari, tra cui il matrimonio, e spese iniziali della convivenza;
- salute, con visite, cure e prestazioni sanitarie;
- uscite ordinarie, come bollette, alimentari e necessità dei figli.
Le emergenze seguono una logica diversa. Una riparazione, una cura o alcuni mesi senza lavoro richiedono denaro rapidamente. Il trasferimento può essere più contenuto, ma ripetersi nel tempo. Il 30% degli intervistati che nel 2026 dichiara di aver ricevuto aiuti per bollette o alimentari mostra che la famiglia entra anche nella gestione del bilancio corrente, non soltanto nella costruzione del patrimonio.
Quanto viene ricevuto e con quale frequenza
Secondo l’indagine del 2026, il valore medio complessivo degli aiuti supera 19.800 euro per beneficiario. La cifra riguarda l’insieme dei sostegni ricevuti nel corso della vita adulta. Non indica, dunque, quanto i genitori versino ogni mese e nemmeno quanto venga ricevuto mediamente in un singolo anno.
La media cambia sensibilmente tra le aree del Paese: supera i 20.000 euro nel Centro-Nord e si avvicina ai 12.000 euro nel Centro-Sud. Questo confronto, da solo, non dimostra che in una zona si chieda più aiuto che nell’altra. Possono pesare la diversa consistenza dei patrimoni familiari, i prezzi delle abitazioni, i redditi, il livello di occupazione e la capacità di risparmio accumulata nel tempo.
Le modalità più comuni sono quattro:
- un trasferimento periodico destinato alle spese mensili;
- un regalo o un contributo una tantum per un acquisto;
- un prestito familiare, formalizzato oppure no;
- il pagamento diretto di rate, utenze, cure, rette o altri costi.
L’aiuto dei genitori può accentuare le disuguaglianze
La solidarietà familiare riduce nell’immediato il rischio di non riuscire a pagare una spesa, perdere la casa o rinunciare a una cura. Il suo effetto, però, non è uguale per tutti. Chi può ricevere un anticipo per acquistare un immobile parte con un vantaggio rispetto a chi deve coprire ogni costo attraverso il proprio stipendio.
Il bisogno appartiene alla singola persona, mentre la protezione dipende dal patrimonio della famiglia. La differenza può farsi sentire anche tra fratelli. Un contributo per la casa, un prestito destinato a un’attività professionale o il pagamento delle spese per i nipoti modificano le risorse dei genitori e possono creare aspettative sull’eredità futura.
Per limitare le incomprensioni servono accordi chiari sulla natura della somma. Deve essere evidente se si tratta di un regalo, di un prestito, di un anticipo oppure di un pagamento effettuato per conto del figlio.
Il trasferimento ha un costo anche per chi lo offre. Una somma elevata può ridurre i risparmi destinati alla pensione, alle cure o alla casa. Non conta soltanto la volontà di aiutare: bisogna considerare la tenuta del bilancio dei genitori, soprattutto quando il sostegno mensile continua per anni.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra