Quanto risparmiare tra i 30 e i 60 anni? Tra soglie ideali, cifre già accantonate e realtà quotidiana, ecco come fissare obiettivi sostenibili e distribuire i soldi nel tempo.
La regola più diffusa indica nel 10-20% del reddito netto la quota annuale da accantonare: su 2.000 euro mensili significa fra 2.400 e 4.800 euro l'anno. È un punto di partenza utile, non una misura valida allo stesso modo per tutte le famiglie italiane. Casa, figli, debiti e stabilità del lavoro possono cambiare parecchio la somma che rimane davvero disponibile. Le statistiche sul risparmio delle famiglie non usano tutte la stessa definizione. Per questo il dato nazionale non può essere trasformato automaticamente in un obiettivo personale. Banca d'Italia rileva bilanci, ricchezza, attività finanziarie e debiti delle famiglie; ISTAT misura redditi, condizioni di vita e consumi; Eurostat e OCSE permettono confronti sui tassi di risparmio.
La quota annua da usare come riferimento
Il calcolo parte dal reddito netto, cioè dalla cifra che resta dopo imposte e contributi. Le indicazioni più ricorrenti collocano il risparmio fra il 10% e il 15% delle entrate annuali. La regola del 50/30/20 assegna invece il 20% a risparmi, investimenti o rimborso dei debiti.
Non esiste una percentuale da applicare alla cieca. Con un reddito contenuto o costi abitativi elevati, anche una quota inferiore può essere un risultato concreto; quando le spese fisse incidono meno, la somma accantonata può aumentare. Prima di fissare un obiettivo, quindi, bisogna guardare ciò che rimane dopo le uscite necessarie, non soltanto lo stipendio.
Un esempio basato sul reddito netto annuo rende più semplice il confronto:
|
Reddito netto annuo |
10% |
15% |
20% |
|
24.000 euro |
2.400 euro |
3.600 euro |
4.800 euro |
|
30.000 euro |
3.000 euro |
4.500 euro |
6.000 euro |
|
36.000 euro |
3.600 euro |
5.400 euro |
7.200 euro |
|
48.000 euro |
4.800 euro |
7.200 euro |
9.600 euro |
Si tratta di obiettivi teorici annuali. Le cifre non comprendono automaticamente il valore della casa di proprietà, il trattamento di fine rapporto o la pensione maturata. Anche questo va tenuto presente quando si confrontano reddito e patrimonio.
Prima di applicare una percentuale, conviene distinguere il denaro destinato a spese future da quello che può rimanere investito per un periodo lungo. Un'assicurazione da pagare a fine anno, per esempio, non ha la stessa funzione di un capitale pensato per la pensione.
Quanto dovrebbe esserci già a ogni età
Le linee guida patrimoniali utilizzate nella pianificazione di lungo periodo mettono in relazione il capitale accumulato con il reddito annuo. A 35 anni l'obiettivo indicativo si colloca fra una e una volta e mezza la retribuzione annua; a 40 anni fra due e tre volte; a 50 anni fra tre e sei volte; a 60 anni fra 5,5 e 11 volte.
Non sono soglie ufficiali e non rappresentano una previsione della pensione italiana. Servono piuttosto a capire se il risparmio procede a un ritmo compatibile con un obiettivo futuro. La fascia è ampia per un motivo: contano l'età di ingresso nel lavoro, l'andamento della carriera, i rendimenti degli investimenti, i contributi previdenziali, le spese familiari e la data prevista del pensionamento:
|
Età indicativa |
Capitale rispetto al reddito annuo |
Funzione del controllo |
|
35 anni |
1-1,5 volte |
Avvio dell'accumulo |
|
40 anni |
2-3 volte |
Consolidamento |
|
50 anni |
3-6 volte |
Preparazione della fase finale |
|
60 anni |
5,5-11 volte |
Verifica della distanza dalla pensione |
A 30 anni, invece, non è molto utile trasformare il primo traguardo in un esame sul patrimonio. L'ingresso nel mercato del lavoro può essere tardivo e il reddito iniziale può cambiare da un periodo all'altro. In questa fase conta soprattutto costruire l'abitudine, anche con versamenti contenuti.
Il divario tra regole e risparmio reale
Le banche dati non offrono nello stesso indicatore e con la stessa periodicità una graduatoria semplice per le fasce 30-39, 40-49 e 50-60 anni. Una cifra presentata come “media” va quindi letta sapendo che può riferirsi a famiglie, individui, patrimonio o flussi di risparmio diversi.
Il confronto più delicato è quello fra media e mediana. La media può salire per effetto dei nuclei più ricchi; la mediana, invece, indica il valore collocato al centro della distribuzione. Le due misure raccontano cose differenti.
Anche una famiglia non equivale a una singola persona. Due redditi, la presenza di figli e il patrimonio immobiliare modificano il risultato. Le rilevazioni, poi, possono includere conti correnti, depositi, titoli, fondi, immobili o debiti con criteri non identici.
Le pubblicazioni ufficiali disponibili non consentono, quindi, di indicare una cifra unica e aggiornata di risparmio medio annuo per ogni fascia d'età richiesta. L'ultimo anno dipende dall'indagine e dalla variabile osservata. Se la serie più recente risale a oltre due anni prima, va considerata l'ultima informazione disponibile, non la fotografia dell'anno corrente.
Tre destinazioni diverse per i soldi accantonati
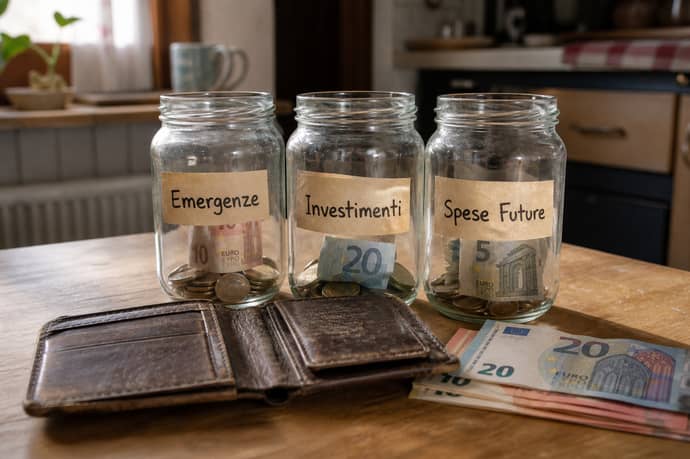
La parola “risparmio” da sola non dice dove finiranno i soldi. La stessa somma può essere divisa fra liquidità, investimenti e previdenza, ma ciascuna destinazione ha tempi di utilizzo e rischi differenti:
- Liquidità di emergenza: denaro subito disponibile in caso di perdita del lavoro, spese sanitarie, riparazioni o altri imprevisti;
- Risparmio programmato: somme messe da parte per assicurazione, automobile, vacanze, formazione, casa o altre uscite già prevedibili;
- Investimenti: capitale destinato a obiettivi lontani, soggetto a oscillazioni e rischi da valutare in funzione dell'orizzonte temporale;
- Previdenza complementare: versamenti pensati per integrare la pensione pubblica, da tenere distinti dalla liquidità necessaria nel breve periodo.
Finché la riserva non è adeguata, una parte dell'accantonamento annuale dovrebbe rafforzarla. Gli obiettivi più lontani possono aspettare, almeno fino a quando un imprevisto non rischi di costringere a usare credito o investimenti nel momento sbagliato.
Cinque esempi per capire quanto mettere da parte
Gli esempi seguenti applicano un obiettivo del 15% e mostrano una possibile ripartizione della quota. Sono ipotesi di pianificazione, non medie statistiche e non indicano come ogni famiglia debba distribuire il proprio denaro:
|
Reddito netto mensile |
Obiettivo annuo |
Equivalente mensile |
Possibile destinazione iniziale |
|
1.500 euro |
2.700 euro |
225 euro |
150 liquidità, 50 previdenza, 25 investimento |
|
2.000 euro |
3.600 euro |
300 euro |
150 emergenze, 75 investimento, 75 debiti |
|
2.500 euro |
4.500 euro |
375 euro |
150 spese previste, 125 investimento, 100 previdenza |
|
3.000 euro |
5.400 euro |
450 euro |
150 emergenze, 150 investimento, 150 previdenza |
|
4.000 euro |
7.200 euro |
600 euro |
200 liquidità, 200 investimento, 200 previdenza |
La presenza di debiti costosi può cambiare l'ordine delle priorità. In quel caso la quota destinata al rimborso può venire prima degli investimenti. Le rate già attive devono essere conteggiate fra le spese essenziali o negli impegni finanziari: aggiungere un nuovo versamento senza considerarle produce un obiettivo soltanto apparente.
Come cambia il risparmio tra 30 e 60 anni
Tra 30 e 39 anni il primo obiettivo pratico è creare il fondo di emergenza e rendere regolare l'accantonamento. L'acquisto della casa, la formazione o l'arrivo dei figli possono interrompere o ridurre i versamenti. Non cancellano, però, l'utilità di mantenere una quota, anche piccola.
Tra 40 e 49 anni aumentano spesso il reddito e le responsabilità. Il bilancio deve tenere insieme figli, mutuo, protezione della famiglia e pensione. Un aumento dello stipendio non dovrebbe finire interamente nei consumi: una parte può essere destinata, con gradualità, al risparmio.
Tra 50 e 60 anni pesa di più la distanza dall'uscita dal lavoro. Il capitale accumulato va letto insieme ai contributi e agli eventuali versamenti previdenziali. Con un orizzonte più breve, la liquidità assume un peso maggiore e la relazione fra rischio e obiettivo va controllata con attenzione


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra