Quanto guadagna in media un dipendente o partita iva a 30-40 anni e chi prenderebbe di più come libero professionista
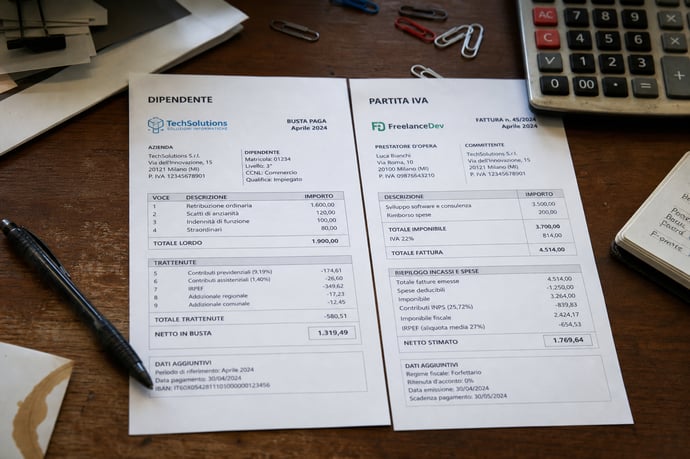
Stipendio da dipendente o guadagni da partita IVA? I numeri reali di Istat e MEF, le simulazioni di calcolo e i lavori dove il passaggio conviene davvero.
Il confronto tra lavoro dipendente e libera professione è uno dei temi più ricorrenti per chi si trova nella fascia d'età tra i 30 e i 40 anni, quella in cui la carriera è già avviata ma restano ancora margini per cambiare rotta. I numeri più recenti arrivano da fonti diverse ma convergenti: Istat, l'Osservatorio JobPricing, l'INPS con il suo rapporto annuale e il Dipartimento delle Finanze del MEF, che ogni anno pubblica i dati sugli Indici sintetici di affidabilità fiscale (ISA) relativi alle partite IVA. A questi si aggiungono le analisi della Fondazione Studi dei Consulenti del Lavoro, spesso citate quando si parla di simulazioni fiscali per il lavoro autonomo.
Il quadro che emerge è netto. La RAL media (retribuzione annua lorda) per un dipendente tra i 30 e i 40 anni si colloca tra 28.500 e 29.500 euro, con un netto mensile che oscilla tra 1.700 e 1.850 euro. Sul fronte delle partite IVA, invece, i dati del MEF relativi al 2024 (le ultime dichiarazioni disponibili) mostrano un reddito medio in crescita dell'8,6%, arrivato a 56.100 euro. Un numero però da maneggiare con attenzione, perché mette insieme categorie molto diverse tra loro, dagli artigiani ai liberi professionisti con fatturati elevati.
Vediamo ora questi dati uno per uno, per capire davvero cosa significano e, soprattutto, quando ha senso passare da dipendente a libero professionista.
Quanto guadagna un dipendente e una partita iva tra i 30 e i 40 anni
Secondo l'incrocio tra dati Istat e JobPricing, la crescita retributiva più marcata avviene nei primi anni di carriera, mentre dopo i 40 anni lo stipendio tende a stabilizzarsi. Chi ha tra 25 e 34 anni percepisce in media circa 27.000 euro lordi l'anno, mentre nella fascia 35-44 si sale a circa 29.800 euro. Chi si trova esattamente nel mezzo, tra i 30 e i 40 anni, si posiziona quindi in una fascia intermedia.
A questi valori vanno aggiunte alcune variabili che incidono molto: il settore (banche, farmaceutica e consulenza IT restano tra i più remunerativi), la zona geografica (il Nord paga in media oltre 3.500 euro l'anno in più rispetto al Sud) e il titolo di studio, con i laureati che guadagnano circa il 39% in più rispetto a chi non ha una laurea. Resta inoltre un gender pay gap stimato attorno al 10%.
Il vantaggio del lavoro dipendente non si misura solo in busta paga: ci sono tredicesima, in alcuni contratti la quattordicesima, ferie retribuite, malattia coperta, TFR accantonato anno dopo anno e, non da poco, la NASpI in caso di perdita del lavoro. Sono elementi che pesano nel confronto finale, anche se spesso vengono dimenticati quando si fa un paragone solo sui numeri netti.
A livello di partite ive, il dato aggregato di 56.100 euro va contestualizzato. Riguarda infatti sia imprenditori con dipendenti sia liberi professionisti individuali, categorie con logiche di fatturato completamente diverse. Un esempio concreto aiuta a capire meglio: secondo un'analisi dedicata ai consulenti del lavoro, un professionista singolo con partita IVA fattura in media circa 40.800 euro l'anno (con un range tra 30.000 e 60.000), mentre chi opera in una società tra professionisti arriva a 143.800 euro, quasi tre volte e mezzo in più. La differenza non sta nella professione in sé, ma nella struttura con cui viene esercitata.
Oltre la metà delle partite IVA italiane opera in regime forfettario, pensato per chi fattura fino a 85.000 euro l'anno. È qui che si gioca gran parte della convenienza fiscale, ed è quindi il regime su cui vale la pena costruire le simulazioni.
Come funziona davvero il confronto: la simulazione
Nel regime forfettario il reddito imponibile non coincide con il fatturato, ma si ottiene applicando un coefficiente di redditività che varia dal 40% all'86% a seconda del codice Ateco. Per la maggior parte delle attività professionali e intellettuali (consulenza, informatica, comunicazione) il coefficiente è tipicamente 78%. Su questa base imponibile si calcolano i contributi INPS (in gestione separata, circa il 26% per chi non ha altra cassa previdenziale) e poi l'imposta sostitutiva, che è del 15% ordinariamente e del 5% per i primi cinque anni di nuova attività, se ricorrono i requisiti.
Proviamo a confrontare due situazioni realistiche.
Primo caso: un dipendente con RAL di 30.000 euro porta a casa, tredicesima inclusa, un netto annuo stimabile intorno ai 22.500-23.000 euro.
Secondo caso: un libero professionista che fattura 30.000 euro in regime forfettario, con coefficiente al 78%, ha un reddito imponibile di circa 23.400 euro. Su questa cifra paga circa 6.100 euro di contributi INPS e, applicando l'imposta al 15%, circa 2.600 euro di tasse. Il netto finale si aggira quindi sui 21.300 euro, leggermente sotto quello del dipendente. Se però quel professionista rientra nell'agevolazione al 5% per i primi anni, le tasse scendono a circa 865 euro e il netto sale a oltre 23.000 euro, superando il collega dipendente a parità di fatturato.
Il vero salto si vede però quando i fatturati crescono. Con 80.000 euro fatturati (vicino al tetto degli 85.000), il reddito imponibile è di circa 62.400 euro, i contributi INPS circa 16.300 euro e le tasse al 15% circa 6.900 euro: il netto finale sfiora i 57.000 euro. Un dipendente con la stessa RAL lorda, sottoposto alle aliquote IRPEF progressive che salgono fino al 43%, arriverebbe invece a un netto stimabile intorno ai 48.000-50.000 euro. Il divario, qui, diventa consistente.
Quando conviene davvero passare a libero professionista e i lavori in cui il passaggio è spesso più conveniente
Dai numeri emergono alcune condizioni ricorrenti in cui il salto conviene:
- Se si dispone già di un pacchetto clienti, magari costruito lavorando come dipendente, che permette di partire senza il periodo a fatturato zero.
- Quando il proprio mestiere si presta al lavoro multi cliente, evitando la dipendenza economica da un solo committente (attenzione anche alla soglia dei 35.000 euro di reddito da lavoro dipendente nell'anno precedente, che condiziona l'accesso al forfettario).
- Nei casi in cui domanda di mercato per quella competenza supera l'offerta, permettendo tariffe orarie superiori alla media.
- Quando si può contare su un fondo di riserva per coprire i mesi di fatturato basso, la mancanza di malattia pagata e l'assenza di ferie retribuite.
- Sviluppatori software e professionisti IT, dove le tariffe di mercato sono spesso molto superiori agli stipendi da dipendente junior e mid, soprattutto lavorando da remoto per l'estero.
- Consulenti di marketing digitale e social media manager, categorie in forte crescita di domanda, con clienti che spesso preferiscono collaborazioni flessibili a contratti fissi.
- Formatori e docenti aziendali, che possono moltiplicare le giornate di formazione fatturate a più aziende contemporaneamente.
- Grafici, designer e professionisti UX/UI, con un mercato internazionale facilmente raggiungibile online.
- Copywriter e traduttori, categorie dove il costo orario da libero professionista supera spesso di molto quello equivalente da dipendente.
- Consulenti del lavoro e commercialisti con esperienza consolidata, come mostrano i dati citati sopra, dove il salto di reddito tra dipendente senior e libero professionista con portafoglio clienti proprio è particolarmente marcato.
- Fisioterapisti e psicologi, soprattutto se in grado di lavorare su più studi o centri contemporaneamente.
Le cautele da tenere presenti
Nessuna simulazione sostituisce una valutazione personalizzata con un commercialista. Vanno considerati fattori che i numeri da soli non raccontano: la continuità del reddito, l'accesso al mutuo (più semplice con un contratto a tempo indeterminato), la copertura previdenziale nel lungo periodo e la capacità psicologica di reggere l'incertezza di un fatturato variabile di mese in mese. Il salto conviene, sui numeri, soprattutto a chi ha già una rete di clienti, una competenza richiesta dal mercato e la possibilità di superare i primi mesi senza il paracadute dello stipendio fisso.
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra