Quanto prendono di bonus e welfare aziendale gli italiani che guadagnano tra i 1000-2mila euro
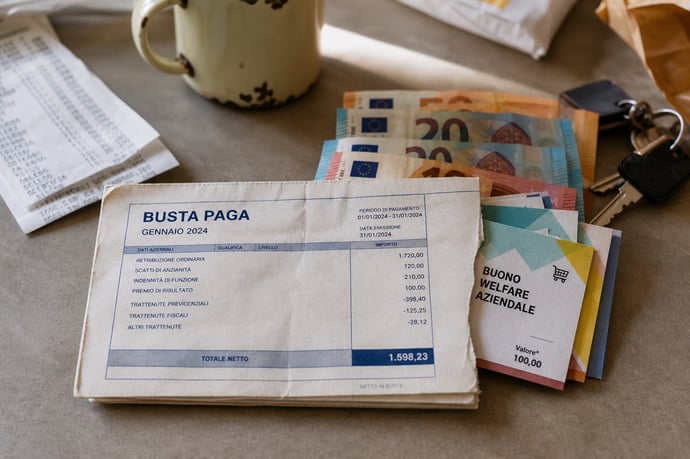
Quanto pesano bonus e welfare aziendale sugli stipendi tra 1.000 e 2.000 euro? Dati, effetti fiscali, vantaggi per i redditi medio-bassi, evoluzione dei benefit e limiti dell’accesso nelle aziende italiane.
Se guadagnare uno stipendio tra i 1.000 e i 2.000 euro al mese sembra già una sfida, trascurare il valore dei benefit aziendali rischia di far perdere opportunità concrete. Basta calcolare l’impatto annuo di questi strumenti per capire che si tratta di ben più di un “ritocco” alla busta paga.
Negli ultimi anni, la crescente attenzione al welfare aziendale e ai bonus ha cambiato drasticamente il panorama retributivo per chi si colloca nelle fasce di reddito più diffuse in Italia. Un segmento che, tra inflazione e pressioni fiscali, cerca soluzioni capaci di aumentare il reddito disponibile senza aggravare le imposte o perdere potere d’acquisto.
È davvero un valore tangibile oppure, a conti fatti, il peso di questi strumenti rimane per lo più simbolico? Le statistiche più recenti mostrano che la risposta non può essere più rimandata: la presenza di bonus e welfare aziendale contribuisce in modo significativo al sostegno economico del dipendente medio, sia sul fronte del reddito netto sia nell’ottica del risparmio fiscale e della gestione familiare. Descrivere questi vantaggi come “marginali” significa quindi sottovalutare una leva ormai centrale della retribuzione in Italia.
Quanto valgono oggi bonus e welfare aziendale in Italia: dati aggiornati e tendenze
Le ultime rilevazioni sull’ammontare medio dei benefit aziendali rivelano uno scenario in rapido sviluppo. Fino al 2025, il valore medio pro capite dei piani di welfare si attesta attorno a 1.000 euro all’anno, segnando una crescita costante rispetto agli 840 euro medi rilevati solo nel 2021.
L’incidenza dei premi di risultato o produttività riservati a chi li percepisce si posiziona invece tra i 1.500 e i 1.700 euro annui. Si tratta di importi che vengono erogati sulla base di specifici obiettivi raggiunti in azienda, spesso “convertibili” in welfare o benefit, e che beneficiano di un regime fiscale agevolato rispetto a un analogo bonus in busta paga.
Il tasso di utilizzo reale di quei benefit (cioè quanti dipendenti realmente li ricevono e li spendono) è aumentato all’84% nel 2025: più che una moda, una vera esigenza percepita soprattutto tra chi deve fare i conti con margini di risparmio sempre più risicati.
Questi dati segnalano una diffusione crescente, anche nelle PMI oltre che nei grandi gruppi, con una netta preferenza per i benefit immediati e semplici da usare rispetto alle soluzioni più strutturate.
Calcolo dell’incidenza percentuale di bonus e welfare su stipendi tra 1.000 e 2.000 euro
L’impatto effettivo dei benefit aziendali varia sensibilmente a seconda del livello di stipendio e ddegli importi del welfare riconosciuti dalle singole aziende private. Analizzando dati e simulazioni reali, le percentuali rispetto al netto annuo sono tutt’altro che marginali. Gli italiani che guadagnano tra mille e 2mila euro e, a discrezione di aziende e datori di lavoro, usufruiscono di bonus, premi e altri benefit, hanno un valore complessivo di welfare variabile e non fisso, che possono oscillare dai 250 ai 500 euro ma anche di più. Tutto dipendente dalle singole decisioni aziendali.
Ecco un confronto sintetico:
| Stipendio Netto Mensile | Netto Annuo | Welfare Medio (1.000 €) | % Welfare/Netto | Premio Risultato (1.500-1.700 €) | % Premio/Netto |
| 1.000 € | 12.000 € | 1.000 € | 8,3% | 1.500-1.700 € | 12,5–14,2% |
| 2.000 € | 24.000 € | 1.000 € | 4,2% | 1.500-1.700 € | 6,3–7,1% |
I calcoli parlano chiaro: per chi guadagna 1.000 euro netti mensili, il welfare vale oltre l’8% in più all’anno, mentre il premio di risultato può arrivare a incidere fino al 14,2%. Per uno stipendio doppio, la rilevanza percentuale si riduce (il welfare diventa il 4,2% in più rispetto al netto annuo, il premio vale fino al 7%).
Inoltre, il valore reale di questi benefit spesso cresce ancora grazie ai bonus integrativi scelti da molte aziende per chi converte il premio in beni e servizi, aumentando l’incidenza effettiva sul reddito.
Il peso relativo del welfare: perché è doppio per chi guadagna meno
Il valore che il datore di lavoro può erogare come welfare (ad esempio 1.000 o 2.000 euro di buoni acquisto, spese scolastiche, carburanti) è il medesimo per tutti i dipendenti, ma il suo peso rispetto al reddito varia radicalmente:
- Per chi guadagna 1.000 euro al mese, ogni 1.000 euro aggiuntivi equivalgono a un aumento diretto dell’8,3% del proprio reddito netto annuo. Un incremento che può coprire spese concrete: bollette, benzina, rimborsi scolastici.
- Con uno stipendio da 2.000 euro mensili, la medesima somma vale il 4,2% annuo. Utile, senza dubbio, ma meno “visibile” rispetto a quanto percepito nelle fasce più basse.
Vantaggi fiscali: il confronto tra welfare aziendale e retribuzione in busta paga
Il beneficio fiscale che caratterizza i piani di welfare è uno degli elementi decisivi per comprenderne il valore effettivo. Diversamente da un bonus inserito come voce aggiuntiva nella retribuzione tradizionale, il welfare:
- Non viene assoggettato a IRPEF né alle addizionali regionali/comunali;
- Non genera contributi previdenziali a carico del lavoratore, né trattamenti di fine rapporto;
- Sopra la soglia di esenzione, invece, il valore complessivo entra nel reddito imponibile e viene tassato integralmente.
Per il periodo 2025-2027, il legislatore ha confermato il tetto di esenzione (1.000 euro standard, 2.000 euro per i lavoratori con figli a carico) su una vasta gamma di benefit: buoni pasto, rimborsi utenze, buoni carburante, rimborsi scolastici o sanità.
La piena detassazione e decontribuzione rende quindi questi strumenti particolarmente convenienti non solo per il lavoratore, ma anche per il datore di lavoro (che può dedurli integralmente dal reddito). Di fatto, si parla di un guadagno reale che può fare la differenza quando si sommano gli importi a fine anno.
Conversione del premio produttività in welfare: dati, bonus e incentivi nelle aziende italiane
Il tema della conversione dei premi di risultato in welfare rappresenta una delle architravi per chi vuole massimizzare l’impatto dei bonus.
- Un lavoratore su quattro converte il premio di produttività in benefit (la percentuale sale rapidamente nei grandi gruppi, sfiorando il 40%);
- Il 56% degli accordi aziendali o di secondo livello prevede un “bonus extra” integrativo sul valore convertito (in genere tra il 5 e il 30%), proprio per incentivare la trasformazione del premio cash in servizi detassati;
- La moltiplicazione arriva così ad aggiungere fino a 300 euro in più ogni 1.000 euro convertiti.
Le regole, però, impongono che la conversione sia una libera scelta del dipendente e che tutto sia tracciato dagli accordi aziendali, per garantire equità e trasparenza.
I limiti dell’accesso: chi resta escluso dal welfare aziendale e dai bonus
Non tutti i dipendenti possono beneficiare degli stessi strumenti. La presenza e l’entità del welfare dipendono:
- dalla presenza di un accordo aziendale (o territoriale) di secondo livello;
- dalla tipologia di contratto collettivo applicato;
- dalla policy interna o dalla dimensione dell’impresa.
Il quadro, quindi, non è uniforme su scala nazionale: la platea con accesso effettivo ai benefici non coincide con quella di tutti i dipendenti italiani e spesso sono proprio i lavoratori meno tutelati a restare esclusi dalle opportunità di welfare.
Cosa conviene fare davvero: consigli pratici per chi guadagna tra 1.000 e 2.000 euro
Una gestione consapevole delle opportunità offerte dal welfare può contribuire a migliorare il bilancio familiare già nel medio periodo. Ecco alcune strategie:
- Valutare sempre la conversione dei premi in welfare aziendale, specie se l’azienda aggiunge un bonus extra rispetto al valore cash: la differenza può arrivare anche al 20-30% netti in più rispetto a un premio in denaro tassato.
- Tener d’occhio le scadenze e i limiti legali: non superare i tetti di esenzione (1.000 o 2.000 euro annui) per evitare che il benefit diventi tassato integralmente.
- Scegliere benefit immediatamente spendibili come buoni acquisto, carburante, voucher digitali per massimizzare l’impatto concreto sul bilancio familiare.
- Utilizzare le piattaforme digitali aziendali per monitorare lo stato dei propri fringe benefit e ricevere reminder sulle scadenze.
Leggi anche
- Quanto prendono di bonus e welfare aziendale gli italiani che guadagnano tra i 1000-2mila euro
- Quanto è il guadagno medio di un italiano: non è 1500 euro (come molti pensano) in base ai dati Istat e INPS
- Se non si ottiene una promozione o un aumento di stipendio si ha diritto a saperne i motivi secondo Cassazione


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra