Quanto tempo gli italiani pensano ai propri soldi, perché lo fanno e cosa rivela il loro comportamento
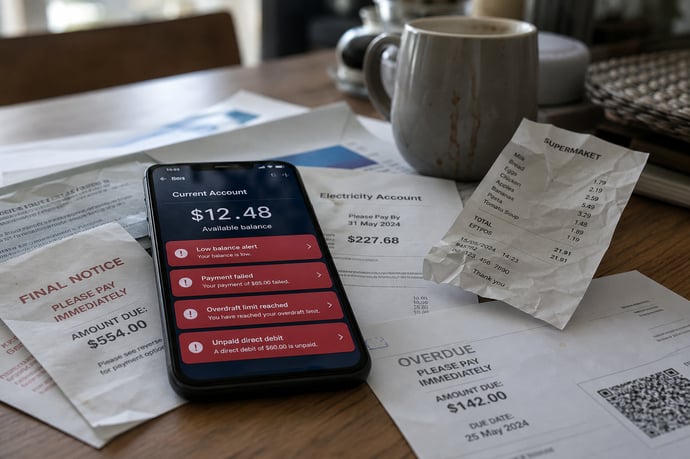
Quanto spazio occupano i soldi nella mente degli italiani? Tra costo della vita, ansia e differenze di genere, il rapporto con il denaro rivela il ruolo dell’alfabetizzazione finanziaria nelle scelte di budget e risparmio.
Il 41,7% degli italiani pensa ai propri soldi praticamente ogni giorno, mentre il 33,3% lo fa spesso, soprattutto nella seconda metà del mese. Il dato arriva da una rilevazione Progressista diffusa nel 2026 e restituisce l’immagine di una preoccupazione economica presente quasi ogni giorno nella vita delle famiglie.
La frequenza con cui si pensa al denaro, però, non coincide necessariamente con una gestione più accurata. Il 58,3% degli intervistati dice di evitare il conto corrente o le notifiche bancarie proprio perché teme l’ansia che possono suscitare. Qui emerge il paradosso: il denaro resta al centro dei pensieri, ma il controllo che aiuterebbe a capire la situazione viene rimandato.
Quando il denaro entra nella routine quotidiana
Una parte della spiegazione sta nelle scadenze. Bollette, affitto o rata del mutuo, spesa alimentare, assicurazioni, tasse e addebiti ricorrenti non pesano allo stesso modo durante tutto il mese. Si concentrano in determinati momenti e costringono molte famiglie a confrontare il saldo residuo con le uscite ancora da coprire.
Per questo la seconda metà del mese può diventare il periodo più delicato. L’accredito è già arrivato, alcune spese sono state sostenute e altre devono ancora essere pagate. Basta guardare il conto per rendersi conto che il denaro disponibile non coincide con quello realmente libero.
Secondo il sondaggio Progressista, il 25% del campione pensa ai propri soldi soltanto quando arriva una scadenza o si presenta un imprevisto. Il 33,3% lo fa spesso; il 41,7% quasi ogni giorno. Sono percentuali riferite al campione della ricerca, non all’intera popolazione italiana: il gruppo non è rappresentativo a livello nazionale e i risultati vanno quindi letti come una fotografia indicativa degli atteggiamenti rilevati nel 2026:
|
Frequenza del pensiero economico |
Quota del campione, 2026 |
|
Praticamente ogni giorno |
41,7% |
|
Spesso |
33,3% |
|
Solo per scadenze o imprevisti |
25% |
Il dato più significativo non riguarda soltanto il numero di persone che si preoccupano. Conta anche la distanza tra ciò che accade nella mente e ciò che si fa, concretamente, per tenere sotto controllo la situazione. Si possono fare calcoli ogni giorno, temere di non arrivare alla fine del mese e anticipare mentalmente le spese future senza avere un quadro aggiornato del saldo, dei debiti o degli accantonamenti.
Il costo della vita alimenta l’incertezza
Per il 72% degli intervistati, l’aumento del costo della vita è una delle principali fonti di timore. A pesare sono soprattutto le voci difficili da ridurre: casa, energia, alimentari, trasporti, salute e istruzione. Quando assorbono una quota sempre più ampia del reddito, anche un bilancio costruito con attenzione può diventare complicato da mantenere.
Non serve che aumenti in modo marcato un singolo prodotto. L’effetto più gravoso nasce dalla somma di rincari più piccoli e dagli impegni che erano già stati presi. Una famiglia può rinunciare a qualche spesa discrezionale; non può sospendere con la stessa facilità un contratto di affitto, una rata, una bolletta o una polizza.
La pressione cresce quando il reddito arriva a intervalli regolari, mentre le uscite seguono un calendario meno uniforme. Subito dopo l’accredito il saldo può sembrare sufficiente. Pochi giorni dopo, tra addebiti e pagamenti concentrati, lo stesso conto può apparire inadeguato. La seconda metà del mese finisce così per avere un peso psicologico che va oltre la semplice contabilità.
Perché l’ansia spinge a non guardare il conto
Quel 58,3% di persone che evita il conto o le notifiche per ansia descrive un meccanismo piuttosto chiaro: l’informazione viene vissuta come una minaccia, anziché come un mezzo per orientarsi. Aprire l’app della banca può voler dire trovare un saldo inferiore alle attese, una spesa imprevista oppure la conferma che non tutti gli impegni potranno essere coperti.
Per qualche ora l’evitamento può dare sollievo. Il problema, però, rimane. Se i movimenti non vengono verificati, è più facile dimenticare un addebito, superare il limite di spesa personale, rimandare un pagamento o ricorrere al credito senza considerare l’insieme della situazione. L’agitazione si attenua nell’immediato; nei giorni seguenti aumenta l’incertezza.
Non è detto che questo atteggiamento indichi disinteresse o irresponsabilità. In molti casi segnala una preoccupazione intensa: la persona attribuisce grande importanza alle proprie finanze, ma non possiede strumenti emotivi e pratici sufficienti per affrontarle con continuità. La paura di incontrare una difficoltà può prevalere sulla decisione di controllarla in anticipo:
- Il controllo viene rinviato per evitare una sensazione sgradevole.
- Le scadenze si accumulano e diventa più difficile ricostruire il quadro.
- Le decisioni arrivano in emergenza, quando il margine di scelta è più ridotto.
- Il denaro occupa più spazio mentale, senza offrire per questo maggiore sicurezza.
Stress finanziario, differenze tra Paesi e genere
Un quadro più ampio arriva dal Money Confidence Index di Raisin. L’indice è stato realizzato nel 2026 da INNOFACT AG attraverso un sondaggio online che ha coinvolto 11.403 partecipanti di 11 Paesi. Le domande riguardavano lo stress percepito, il controllo delle finanze, le aspettative sul futuro, la capacità di affrontare gli imprevisti e la pianificazione. All’interno dei singoli mercati, i campioni sono stati ponderati per età e genere.In Italia, il 57,2% delle donne dichiara un livello elevato di stress finanziario, contro il 44% degli uomini. Il divario nella percezione della pressione economica è quindi consistente, anche se il dato non permette, da solo, di stabilirne le cause. Possono avere un peso il reddito, i carichi familiari, il ruolo nelle decisioni economiche, la stabilità del lavoro e la responsabilità nella gestione delle spese domestiche:
|
Paese o gruppo |
Quota di stress finanziario elevato o forte, 2026 |
|
Donne italiane |
57,2% |
|
Uomini italiani |
44% |
|
Spagna |
60% |
|
Stati Uniti, forte stress costante |
26,9% |
|
Paesi Bassi, forte stress costante |
8,1% |
La Spagna arriva al 60% di stress finanziario elevato. Negli Stati Uniti il 26,9% degli intervistati riferisce invece una condizione di forte stress costante; nei Paesi Bassi la stessa risposta riguarda l’8,1%. Questi numeri non costituiscono una graduatoria assoluta del benessere economico. Misurano percezioni e condizioni rilevate attraverso domande specifiche, in Paesi con caratteristiche sociali e costi differenti.
Che cosa dice l’alfabetizzazione finanziaria
Rivolgere spesso l’attenzione ai soldi non significa sapere automaticamente come funzionano inflazione, interessi, rischio, diversificazione o pianificazione. La Banca d’Italia valuta l’alfabetizzazione finanziaria lungo tre dimensioni: conoscenze, comportamenti e atteggiamenti. La sua indagine nazionale del 2023 ha coinvolto poco meno di 5.000 persone tra i 18 e i 79 anni, intervistate telefonicamente nei mesi di febbraio e marzo.
Il dato del 18% sulle conoscenze finanziarie avanzate viene talvolta attribuito agli italiani. La formulazione corretta è più circoscritta: quel 18% indica la quota di cittadini dell’Unione europea con un livello elevato di alfabetizzazione finanziaria, secondo l’Eurobarometro del 2023. Non si tratta quindi di una misurazione specifica limitata all’Italia.
Per il nostro Paese esistono le rilevazioni IACOFI della Banca d’Italia, che adottano una metodologia distinta e prendono in esame conoscenze, comportamenti e atteggiamenti. La differenza non è secondaria. Una persona può leggere il saldo e riconoscere le spese principali, ma incontrare difficoltà quando deve valutare un tasso d’interesse, distinguere il rendimento nominale da quello reale o capire come l’inflazione incida sul risparmio.
Può accadere anche il contrario: alcuni concetti sono noti, ma non diventano abitudini. Sapere che sarebbe utile accantonare una somma o controllare gli addebiti non basta, se poi l’ansia porta a evitare proprio quelle operazioni.
Il comportamento messo in luce dal sondaggio Progressista si trova in questo punto di frizione. La preoccupazione può essere molto alta, mentre la capacità di raccogliere, ordinare e verificare le informazioni resta limitata. La questione riguarda il reddito, certo, ma anche la possibilità di prevedere le uscite e attribuire loro una collocazione comprensibile.
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra