Il rendiconto annuale del fondo pensione è uno strumento fondamentale per comprendere la propria posizione previdenziale. Analizziamo il significato delle principali voci e sigle, insieme alle scadenze da rispettare.
Il rendiconto annuale del fondo pensione è un documento che può avere un impatto concreto sulla sicurezza finanziaria nel lungo periodo. Bastano pochi giorni dalla pubblicazione per commettere errori interpretativi destinati a replicarsi ogni anno. Ignorare le informazioni contenute in questo report significa esporsi a scelte finanziarie meno consapevoli, perdere agevolazioni o non accorgersi di possibili costi nascosti. Perché è così importante comprenderlo?
L’analisi attenta del rendiconto di un fondo pensione permette di:
- verificare i contributi effettivamente versati
- monitorare la crescita dell’investimento previdenziale
- individuare eventuali criticità e costi sostenuti.
Poter interpretare chiaramente tabelle, sigle e codici, presenti spesso in modo sintetico, significa evitare fraintendimenti e acquisire potere decisionale. Gli enti gestori forniscono questo report almeno una volta all’anno, generalmente entro fine marzo, ma non tutti sanno sfruttarne il potenziale per ottimizzare il proprio percorso previdenziale. Approfondire la conoscenza del documento e dei suoi elementi aiuta ad evitare errori comuni, anche perché molti ignorano cosa sia effettivamente riportato e cosa significhino voci come "TPC", "TFR", "Rendiconto individuale", solo per citarne alcune delle più frequenti.
Come leggere il rendiconto del fondo pensione: voci, sigle e loro significato
Tra le domande più frequenti emergono spesso dubbi su come interpretare dettagli e simboli riportati nei rendiconti dei fondi pensione a cui si è aderito. Gli errori più comuni derivano dall’ignorare alcune voci chiave o dal non comprendere la reale portata di certe sigle. Facciamo un’analisi approfondita:
- Intestazione e dati anagrafici: Qui sono riportati nome, codice fiscale, posizione e numero identificativo dell’aderente. È sempre essenziale verificare che non vi siano errori anagrafici, poiché potrebbero compromettere l’attribuzione dei versamenti.
- Saldo iniziale e finale: Queste voci indicano il valore accumulato all’inizio e alla fine dell’anno di riferimento. Controllare che i saldi seguano una crescita coerente con i versamenti e i rendimenti dichiarati.
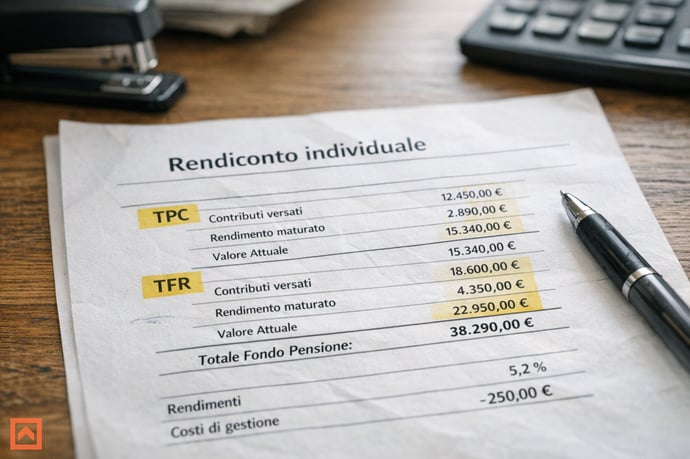
- Contributi versati: La sezione dettaglia quanto è stato versato dall’iscritto, dal datore di lavoro e tramite eventuali altre fonti (ad es. TFR, ovvero Trattamento di Fine Rapporto). Questa informazione consente di confrontare quanto viene effettivamente accantonato rispetto alle aspettative.
- Quote e NAV: Il NAV (Net Asset Value) è il valore unitario della quota del fondo; viene aggiornata periodicamente ed è fondamentale per calcolare rendimenti e valore della posizione personale.
- Rendimenti: Qui si trovano le performance lorde e nette della gestione finanziaria, distinguendo fra rendimento del fondo, rendimento individuale ed eventuali bonus o minusvalenze maturate.
- Costi e commissioni: Una delle voci centrali per chi desidera ottimizzare il proprio investimento. Tra le sigle ricorrenti: FI (spese di funzionamento), FC (spese di gestione finanziaria) e FB (commissioni di banca depositaria). Analizzare le percentuali o le cifre applicate è essenziale per capire quanto “mangiano” i costi dai rendimenti reali.
- Fiscalità applicata: Vengono dettagliate ritenute fiscali, imposte e crediti d’imposta eventualmente recuperati. La trasparenza fiscale è garantita da normative come il D.Lgs. 252/2005, ma spetta all’aderente verificare che ogni prelievo sia congruo.
- TFR e TPC: In questa parte vengono illustrati i movimenti relativi al Trattamento di Fine Rapporto e alla TPC (Contribuzione del Datore di Lavoro), con riepilogo annuale e saldo residuo.
- Prestazioni erogate e riscatti: Ogni liquidazione, anche parziale, viene dettagliata con data e importo. È importante identificare le cause (anticipo, pensionamento, eventi straordinari).
- Allocazione degli investimenti: A seconda delle scelte operate dall’aderente, si trovano dettagli sulle linee di investimento, il rischio associato, la percentuale allocata su azionario, obbligazionario e monetario.
- Altre sigle e codici: Oltre alle già citate, possono comparire BA (bonus aggiuntivo), RM (riscatto maturato), VS (valore della singola posizione). Vanno interpretate attentamente leggendo la legenda del fondo.
| Sigla | Descrizione |
| TFR | Trattamento di Fine Rapporto |
| TPC | Contribuzione datore di lavoro |
| NAV | Valore unitario della quota |
| FI | Spese di funzionamento |
| FC | Spese di gestione finanziaria |
| FB | Commissioni banca depositaria |
| RM | Riscatto maturato |
Sapere come analizzare queste componenti è determinante per comprendere se l’investimento previdenziale si sta sviluppando nei tempi e nelle modalità previste, e se i costi applicati sono nella media di mercato. In presenza di discrepanze importanti, diventa necessario rivolgersi al fondo o ad un consulente previdenziale esperto.
Un altro aspetto molto sottovalutato riguarda la dinamica delle rivalutazioni annuali: i rendiconti illustrano, generalmente, sia il rendimento ottenuto sia quello comparabile con benchmark stabiliti dall’ente di controllo. Un confronto diretto fra rendimento netto e andamento del mercato è spesso il miglior indicatore dell’efficacia della gestione.
- Un errore comune è confondere le prestazioni erogate (ad esempio anticipi) con normali riscatti, non considerando che le relative imposte e penalizzazioni possono cambiare sensibilmente.
- Ulteriore svista frequente: ignorare la suddivisione dei costi tra quelli riconducibili alla gestione e quelli "una tantum" legati a movimenti straordinari.
- Molti trascurano la verifica dei dati anagrafici e dei numeri identificativi, rischiando di subire accreditamenti errati o ritardi nella liquidazione delle prestazioni.
Entro quando deve essere inviato il rendiconto: scadenze, obblighi e cosa fare se manca
I documenti relativi alle posizioni individuali nei fondi pensione vanno inviati almeno una volta l'anno. La normativa din vigore stabilisce che i fondi per la previdenza integrativa sono tenuti a trasmettere, o rendere disponibile online, il rendiconto annuale entro un termine ben preciso: solitamente non oltre il 31 marzo dell’anno successivo rispetto a quello di riferimento.
Il mancato rispetto delle scadenze previste non è un dettaglio trascurabile: La COVIP (Commissione di Vigilanza sui Fondi Pensione) svolge un’attività di vigilanza e controllo su adempimenti e tempistiche, a presidio degli interessi degli aderenti.
- Se entro il mese di marzo non si riceve il rendiconto o non viene pubblicato nell’area riservata online, è dovere dell’iscritto contattare con urgenza l’ente gestore per richiederne spiegazioni e, se necessario, sollecitare l’invio.
- L’ente pensionistico è obbligato a fornire il documento senza ingiustificati ritardi, in ottemperanza alle indicazioni di legge.
- La mancata ricezione potrebbe essere sintomo di problemi amministrativi, errori nei dati di contatto o, raramente, criticità più serie relative alla posizione personale.
- Controllare la casella di posta elettronica e l’area riservata online (spesso il documento viene messo a disposizione digitalmente).
- Inoltrare richiesta scritta all’ufficio amministrativo del fondo, allegando i propri dati identificativi.
- In caso di mancata risposta dopo un ragionevole termine (indicativamente 10-15 giorni lavorativi), inoltrare reclamo formale, indicando la violazione degli obblighi (riferendo all’art. 13 D.Lgs. 252/2005).
- Se persistono irregolarità, segnalare la situazione a COVIP tramite canali ufficiali.
Le principali differenze temporali rispetto ad altri report (come quelli bancari) sono legate non solo al regime di trasparenza imposto dalla normativa COVIP, ma anche alla necessità di garantire che ogni iscritto possa verificare tempestivamente il proprio stato previdenziale e contestare eventuali errori o discrepanze prima che diventino irreparabili.
- L’assenza prolungata del documento è considerata un’anomalia e rende opportuna un’azione rapida, anche per evitare che si annidino errori irreversibili sull’accumulo dei contributi.
- Il termine di fine marzo riguarda sia il formato cartaceo sia quello digitale. Ogni variazione rispetto a tale prassi va motivata e segnalata dall’ente gestore.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra