La rottamazione quinquies si rinnova con nuove regole sui pagamenti: una tolleranza di 5 giorni, nuove scadenze e opportunità per chi era decaduto. Analisi di requisiti, benefici e delle implicazioni per cittadini e imprese.
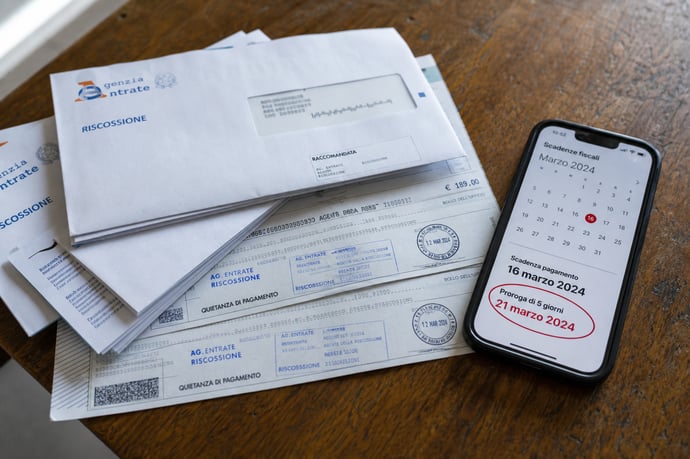
Fiinalmente una delle novità che in tanti volevano e di cui si discuteva nelle ultime e ultimiessime notizie sulla rottamazione quinquies è diventata ufficiale con l' approvazione dell’emendamento al decreto fiscale che assegna una nuova “tolleranza di 5 giorni” ai pagamenti effettuati nell’ambito della rottamazione quinquies delle cartelle, rappresentando un aggiornamento rilevante per tutti coloro che hanno aderito a questa soluzione di definizione agevolata. La disciplina, nata per sostenere contribuenti e aziende nella gestione di debiti fiscali e contributivi pregressi, si trova al centro di una revisione che mira ad aumentare l’equità e la sostenibilità dei piani di rientro. Tale modifica normativa nasce dalle criticità emerse nelle precedenti edizioni, quando errori minimi, ritardi tecnici o disguidi bancari portavano alla perdita immediata dei benefici acquisiti, esponendo a sanzioni e interessi originari.
L’intervento in favore della flessibilità, recepito attraverso la “mini tolleranza” approvata, si rivolge ai contribuenti che hanno già avviato la definizione agevolata per cartelle relative a crediti erariali o contributivi, riducendo la rigidità del sistema di riscossione. Questo aggiornamento, valutato positivamente anche dalle rappresentanze di professionisti e imprese, si pone come risposta alle esigenze concrete di chi affronta il rimborso di somme importanti, spesso in situazioni di difficoltà finanziaria.
Le nuove regole sui pagamenti: introduzione della tolleranza di 5 giorni
La modifica più rilevante introdotta dall’emendamento al decreto fiscale riguarda l’allineamento della disciplina della rottamazione quinquies alle precedenti definizione agevolate per ciò che concerne la gestione dei ritardi nei versamenti. In particolare, viene formalmente previsto che i versamenti effettuati entro cinque giorni successivi alla scadenza ufficiale della rata (sia essa la prima o unica, sia l’ultima del piano rateale) non comportino la perdita dei benefici della definizione agevolata.
Come funziona questa nuova tolleranza?
- Apporto di flessibilità al calendario dei pagamenti: i contribuenti hanno ora un margine operativo che consente di ovviare a disguidi occasionali, errori nei bonifici o rallentamenti legati ai giorni festivi e prefestivi;
- Superamento della rigidità precedente: la disciplina originaria non ammetteva alcuna deroga e prevedeva il decadimento immediato per chi non era in regola al millesimo di secondo con ogni termine fissato;
- Parità di trattamento con la rottamazione quater: l’emendamento reintroduce per la quinquies la franchigia già vista in precedenza, consolidando un approccio più ragionevole in materia di riscossione;
- Validità della definizione: la posizione fiscale resta regolare a tutti gli effetti, purché il pagamento avvenga entro tale finestra aggiuntiva.
Modalità di adesione, calendario e scadenze dopo la modifica
Le modalità operative per la presentazione delle domande restano focalizzate sull’utilizzo dei servizi telematici messi a disposizione dall’Agenzia delle Entrate-Riscossione. Il termine di invio della domanda, già fissato ordinariamente al 30 aprile 2026, rappresenta il riferimento cardine, anche se per alcune particolari situazioni è prevista la possibilità di slittamento a seguito di specifiche ordinanze (ad esempio, per i contribuenti colpiti da eventi meteorologici straordinari).
- Apertura della finestra per l’invio delle domande: dal 21 gennaio al 30 aprile 2026 (in via telematica);
- Comunicazione delle somme dovute da parte dell’ente riscossore: entro il 30 giugno 2026 (o 30 settembre per le proroghe straordinarie);
- Pagamento della prima rata o unica soluzione: entro il 31 luglio 2026 (o 31 ottobre per i beneficiari delle proroghe speciali);
- Piani rateali: fino a 54 rate bimestrali di pari importo, con decorrenza da luglio 2026 e scadenza finale che può arrivare a maggio 2035.
Conseguenze del ritardo e decadenza dai benefici: cosa rischiano i contribuenti
Il rispetto delle scadenze rimane una condizione fondamentale per mantenere i vantaggi derivanti dalla rottamazione quinquies. In caso di omesso, insufficiente o tardivo pagamento delle rate principali – prima, unica o ultima – il contribuente rischia la perdita integrale dei benefici acquisiti. Prima della modifica, anche un solo giorno di ritardo risultava fatale per la permanenza nel piano agevolato; con la nuova tolleranza, si riduce il rischio di decadere per piccoli errori amministrativi, ma la responsabilità resta alta.
L’effetto della decadenza comporta:
- Ripristino dell’importo originario del debito, comprensivo di sanzioni, interessi e aggi eventualmente sospesi tramite la definizione agevolata;
- Ripresa immediata delle procedure esecutive e cautelari (pignoramenti, fermi amministrativi, ipoteche) da parte dell’Agenzia delle Entrate-Riscossione;
- Valorizzazione delle somme già versate come semplici acconti, non più imputati a saldo nel calcolo delle agevolazioni.
Estensione della rottamazione quinquies: debiti locali e nuovi beneficiari
Sul piano normativo, è attualmente in discussione una possibile estensione della definizione agevolata anche a carichi di natura locale (come IMU, TARI, bollo auto e multe stradali), purché deliberata da regioni, comuni o altri enti territoriali e a condizione che tali carichi vengano affidati all’Agenzia delle Entrate-Riscossione. In questa prospettiva, alcune amministrazioni starebbero valutando l’opportunità di aderire al nuovo schema per favorire lo smaltimento di posizioni in sofferenza.
Principali effetti dell’estensione:
- Ampliamento della platea dei beneficiari, con cittadini e imprese che potranno regolarizzare posizioni anche di natura locale secondo regole omogenee;
- Possibilità per ogni ente di fissare in autonomia termini e modalità per l’accesso alla definizione;
- Introduzione di un trattamento uniforme per debiti distribuiti finora tra vari schemi locali, riducendo la frammentazione normativa;
- Rischio di marcate differenze territoriali, dato che l’adesione degli enti non è obbligatoria ma facoltativa.
Focus sui contribuenti decaduti e sulle opportunità di riammissione
Gli emendamenti al decreto fiscale includono inoltre soluzioni che mirano a offrire una nuova chance a chi in passato è decaduto dalle precedenti definizioni agevolate – in particolare dalla rottamazione quater – senza riuscire a regolarizzare il pagamento delle rate di novembre 2025 e febbraio 2026. La proposta attualmente al vaglio consentirebbe la tempestiva regolarizzazione delle posizioni entro il 31 maggio 2026, rendendo efficace il pagamento di quanto dovuto anche per chi ha “saltato” queste scadenze specifiche.
Oltre all’ipotesi del “ripescaggio”, si discute anche di una remissione in bonis per i soggetti con piani di rateizzazione precedentemente decaduti, in modo da accrescere l’inclusività e la sostenibilità del sistema. La riammissione tuttavia rimane subordinata all’effettiva approvazione dei relativi emendamenti e alla disponibilità di coperture finanziarie a livello statale.
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra