La rottamazione quinquies introduce nuove regole per sanare debiti su IMU, TARI, multe auto e tributi locali.
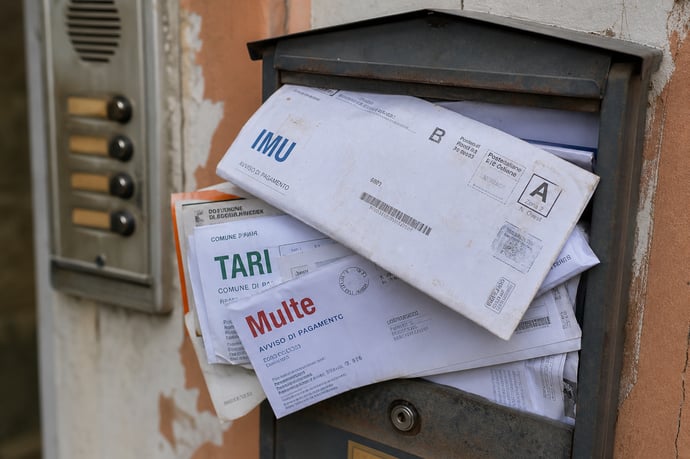
Importanti novità per la rottamazione quinquies con l'approvazione, ieri 13 maggio 2026, dell’emendamento al decreto fiscale introduce una nuova e attesa opportunità per chi ha debiti pendenti relativi ai principali tributi comunali e alle sanzioni amministrative. L’estensione del meccanismo conosciuto come definizione agevolata, già applicato in ambito nazionale, rappresenta un passo rilevante per la gestione e il recupero di somme dovute a Comuni e Regioni. Grazie a questa misura viene introdotta la possibilità di regolarizzare vecchi carichi tributari quali IMU e TARI, nonché multe relative a infrazioni stradali e altre entrate locali, con condizioni più favorevoli rispetto al regime ordinario.
Il profondo cambiamento risiede nella volontà di eliminare sanzioni, interessi di mora e aggio di riscossione, garantendo così una riduzione consistente degli importi dovuti. Tale novità si rivolge a una platea molto ampia di contribuenti, offrendo un’occasione concreta di sistemare situazioni debitorie pregresse senza il peso accumulato negli anni.
Origini e obiettivi della nuova sanatoria fiscale
La nuova definizione agevolata nasce dal bisogno di rafforzare l’equilibrio tra la necessità di incasso degli enti locali e le reali possibilità economiche delle famiglie e delle imprese. In un contesto in cui l’incremento dei prezzi e la diminuzione del potere d’acquisto rendono difficile per molti cittadini onorare pendenze tributari, il legislatore interviene proponendo una sanatoria che mira ad alleggerire la pressione sui debitori senza compromettere le entrate pubbliche.
Questa misura, fortemente voluta dal Ministero dell’Economia e delle Finanze e sostenuta nelle sedi parlamentari, si inserisce in una tradizione ormai consolidata di interventi di rottamazione delle cartelle esattoriali, ma rappresenta la prima esperienza di rilievo nazionale per la riscossione locale. L’obiettivo principale è quello di facilitare la chiusura di vecchie posizioni debitorie, raccogliendo risorse che altrimenti resterebbero inesigibili e offrendo ai contribuenti una soluzione chiara e trasparente.
L’iniziativa coinvolge direttamente l’Agenzia delle Entrate-Riscossione, chiamata a gestire le pratiche per conto degli enti locali che sceglieranno di aderire, garantendo così uniformità procedurale e maggiore chiarezza nelle relazioni tra amministrazione e cittadini.
Debiti e tributi interessati dalla rottamazione quinquies
I debiti che rientrano nell’ambito di applicazione di questa novità riguardano una vasta gamma di entrate di competenza dei Comuni e delle Regioni, purché siano stati affidati per la riscossione, nell’arco temporale compreso tra il 1° gennaio 2000 e il 31 dicembre 2023, all’Agenzia delle Entrate-Riscossione. Tra questi si annoverano, in particolare:
- IMU (Imposta Municipale Propria) e la precedente ICI, per chi non sia in regola con i versamenti sulle proprietà immobiliari;
- TARI (Tassa Rifiuti) e, per i periodi precedenti, la TARSU e la TIA, riferite alla gestione dei rifiuti urbani;
- Multe stradali elevate dalla polizia municipale per violazioni al Codice della strada, come soste vietate, accessi non autorizzati o eccesso di velocità;
- Canone unico patrimoniale relativo all’occupazione del suolo pubblico e pubblicità locale;
- Altre entrate minori, tra cui canoni, imposte sulla pubblicità, imposta di soggiorno, concessioni e locazioni di beni pubblici, tributi e tasse regionali come il bollo auto o i canoni idrici.
Regole di adesione: chi può beneficiarne e come funziona
La definizione agevolata sarà accessibile a tutti i contribuenti, persone fisiche e giuridiche, che risultano titolari di debiti inseriti nelle cartelle affidate all’Agenzia delle Entrate-Riscossione tra 2000 e 2023. La procedura prevede alcune tappe essenziali:
- Comunicazione di adesione da parte degli enti: ciascun Comune o Regione dovrà deliberare entro il termine indicato dalla legge (ad esempio, il 30 settembre), se intende aderire all’opportunità offerte dalla sanatoria, e per quali tipi di entrate.
- Atto ufficiale del Direttore dell’AdER: aspetti come modalità di domanda e documentazione saranno definiti tramite provvedimento successivo.
- Presentazione della domanda: una volta che l’ente locale ha reso disponibile la possibilità, i destinatari delle cartelle potranno presentare richiesta secondo le istruzioni fornite, sia online sull’area riservata del sito AdER sia tramite canali fisici predisposti localmente.
Vantaggi, tempistiche e modalità di pagamento della definizione agevolata
L’introduzione della rottamazione a livello locale offre numerosi vantaggi per chi intende regolarizzare la propria posizione. Il beneficio principale consiste nell’eliminazione di sanzioni ed interessi, consentendo di saldare il debito esclusivamente per l’importo residuo del capitale e qualche minima spesa accessoria. A ciò si aggiunge la possibilità di diluire il pagamento in un periodo massimo di nove anni tramite una rateizzazione fino a 54 rate bimestrali con una rata minima di 100 euro.
Le prime scadenze previste sono fissate nei mesi estivi ed autunnali successivi alla comunicazione di ammissione, mentre, a partire dal 2027, le rate seguiranno un calendario stabile. Sui pagamenti a rate si applica un tasso di interesse annuo del 3% a partire dalla seconda metà dell’anno successivo all’ammissione; l’importo minimo richiesto per ciascuna rata impedisce dilazioni eccessivamente prolungate su cifre modeste. Per chi opta per la liquidazione immediata dell’intero ammontare, è concesso un termine più breve ma senza alcun interesse aggiuntivo.
Un ulteriore vantaggio, particolarmente apprezzato da chi ha più posizioni aperte, è la facilità di gestione garantita dall’integrazione con la piattaforma nazionale dell’AdER: questa permette di visualizzare in modo chiaro la situazione debitoria e pianificare un piano di rimborso sostenibile secondo le proprie capacità finanziarie.
Ruolo dei Comuni, adesione e differenze territoriali
Un aspetto delicato dell’intera operazione riguarda la discrezionalità lasciata agli enti locali nella scelta di aderire, decidendo sia tempi sia tributi oggetto della definizione agevolata. Questo margine di autonomia deriva dalla normativa in vigore sulla fiscalità locale, che consente a ogni amministrazione di deliberare in base alle proprie esigenze di bilancio e valutando le condizioni socio-economiche della comunità amministrata.
La pressione dell’Associazione Nazionale Comuni Italiani ha portato a una soluzione che, seppure uniforma il quadro procedurale laddove si sceglie di aderire, non elimina le differenze fra territori. Un Comune con i conti in sicurezza può essere più propenso alla rottamazione, mentre enti con maggiori difficoltà finanziare potrebbero escludere alcune tipologie di carichi o mantenere canali autonomi di riscossione. Questo porta a una potenziale disparità di trattamento fra contribuenti di diversi territori.
La legge stabilisce la necessità di una comunicazione ufficiale di adesione da parte degli enti, che dovrà essere resa pubblica tramite albo pretorio, sito istituzionale e altre forme di informazione. Ogni contribuente è invitato a monitorare attentamente gli aggiornamenti del proprio Comune di riferimento per non perdere le scadenze e le opportunità offerte dalla nuova procedura.
Implicazioni pratiche per cittadini e famiglie: rischi e opportunità
Questa innovazione rappresenta un’occasione significativa per chi desidera chiudere posizioni debitorie che rischiano di rimanere pendenti per anni o di aggravarsi con nuovi accessori e oneri. Per le famiglie e i piccoli proprietari, la definizione agevolata permette di archiviare vecchie pendenze a condizioni molto più favorevoli, evitando il peso delle sanzioni accumulate nel tempo.
Tuttavia, occorre una particolare attenzione nella gestione della procedura: basta una rata non pagata in tempo per veder decadere tutti i vantaggi e ritrovarsi nuovamente con un carico elevato di interessi e sanzioni. Inoltre, la ripresa di strumenti di riscossione ordinaria può comportare ulteriori difficoltà per chi si ritrova impreparato. È altresì importante distinguere fra debiti di natura locale e carichi erariali, spesso gestiti su binari separati e con norme differenti.
Fra i rischi, si segnala quanto la non uniformità delle decisioni tra i vari Comuni possa creare disparità: un cittadino residente in un Comune aderente usufruirà di tutti i benefici, mentre altrove si potranno mantenere regimi meno vantaggiosi o procedure autonome più complesse.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra